
產業分析
晶片與 PCB 越用越多,回收業就會更賺錢嗎?從歐盟法規看電子資源循環商機
歐盟加強電子廢棄物追溯與跨境管制,半導體與 PCB 擴產也帶來處理需求。本文拆解國內外業者的回收分工、商業化進展與獲利條件,說明需求成長為何不必然等比例轉成利潤。
資料更新:2026 年 10 月 30 日
半導體與 PCB 擴產,確實可能增加含金屬廢水、製程廢料和化學品再生的需求;但「晶片賣得更多」不會自動換算成「回收業等比例獲利」。必須先看廢料何時產生、能否合法取得、含有多少可回收材料,以及業者靠處理費、金屬價差、設備銷售,還是再生材料賺錢。
ITU《Global E-waste Monitor 2024》估計,全球 2022 年產生約 6,200 萬噸電子廢棄物,只有 22.3% 被記錄為正式收集與回收,並預測 2030 年將達 8,200 萬噸。這是所有電子電器廢棄物的統計與預測,不能直接當成 2026 年半導體或 PCB 廢料的成長率。[1]
歐盟法規如何改變回收產業
歐盟的方向是提高收集、追溯與處理責任,同時發展區域內的資源供應。對合規業者可能形成需求與進入門檻,但也會改變廢料流向,並增加作業成本。
| 制度 | 時間與狀態 | 對電子回收業的意義 |
|---|---|---|
| WEEE 電子電器廢棄物指令 | 既有制度;2025 年完成評估 | 生產者責任與分別收集制度支持正式處理市場;評估結果不等於已通過新的全面修法。[24] |
| 電子廢棄物跨境規則 | 2025 年 1 月 1 日起 | 歐盟禁止向非 OECD 國家出口電子廢棄物;向 OECD 國家出口及進口歐盟的電子廢棄物須走事先通知與同意程序。 |
| 新廢棄物運送規則與 DIWASS | 主要規定自 2026 年 5 月 21 日適用;多數新出口規定自 2027 年 5 月 21 日適用 | 強化追蹤、執法及境外處理要求;數位程序也有降低行政摩擦的一面。 |
| 關鍵原物料法 CRMA | 2024 年生效;設定 2030 年基準 | 提升歐盟戰略原物料回收能力,並透過戰略計畫、許可與融資支持投資。 |
WEEE 常見的「65%」,指各國以過去三年平均投放市場設備重量計算的收集目標,另可採電子廢棄物產生量的 85% 計算;不是每片 PCB 都必須回收 65%。CRMA 的「25%」則是歐盟回收能力對戰略原物料年度消費的政策基準。[2][3][4][5]
對台灣業者最直接的變數是料源。台灣並非 OECD 會員。2027 年一般非有害廢棄物的出口例外制度;仍須辨識廢棄物分類與是否已成為符合規範的產品。[3]
由此推論,歐洲在地處理、設備輸出、技術授權,以及符合產品規範的再生材料交易,可能比單純擴大跨境收料更具發展空間。這是政策對商業模式的影響分析,並非個別企業已取得訂單的證據。
半導體與 PCB 回收其實有不同產業鏈
「晶片回收」至少有三種不同意思:把報廢 IC 當成含金屬原料、把仍能使用的晶片或設備再利用,以及將製程用晶圓整片再生。三者的技術、客戶與收入來源都不同。
製造端的含銅廢水、酸液、溶劑與測試晶圓,會隨生產活動較早產生;消費端的伺服器、電腦和電路板,通常要等設備退役才進入回收。因此,當年度 AI 設備出貨增加,可能先帶動製程回收與處理設備,報廢電子產品的金屬回收則有時間差。
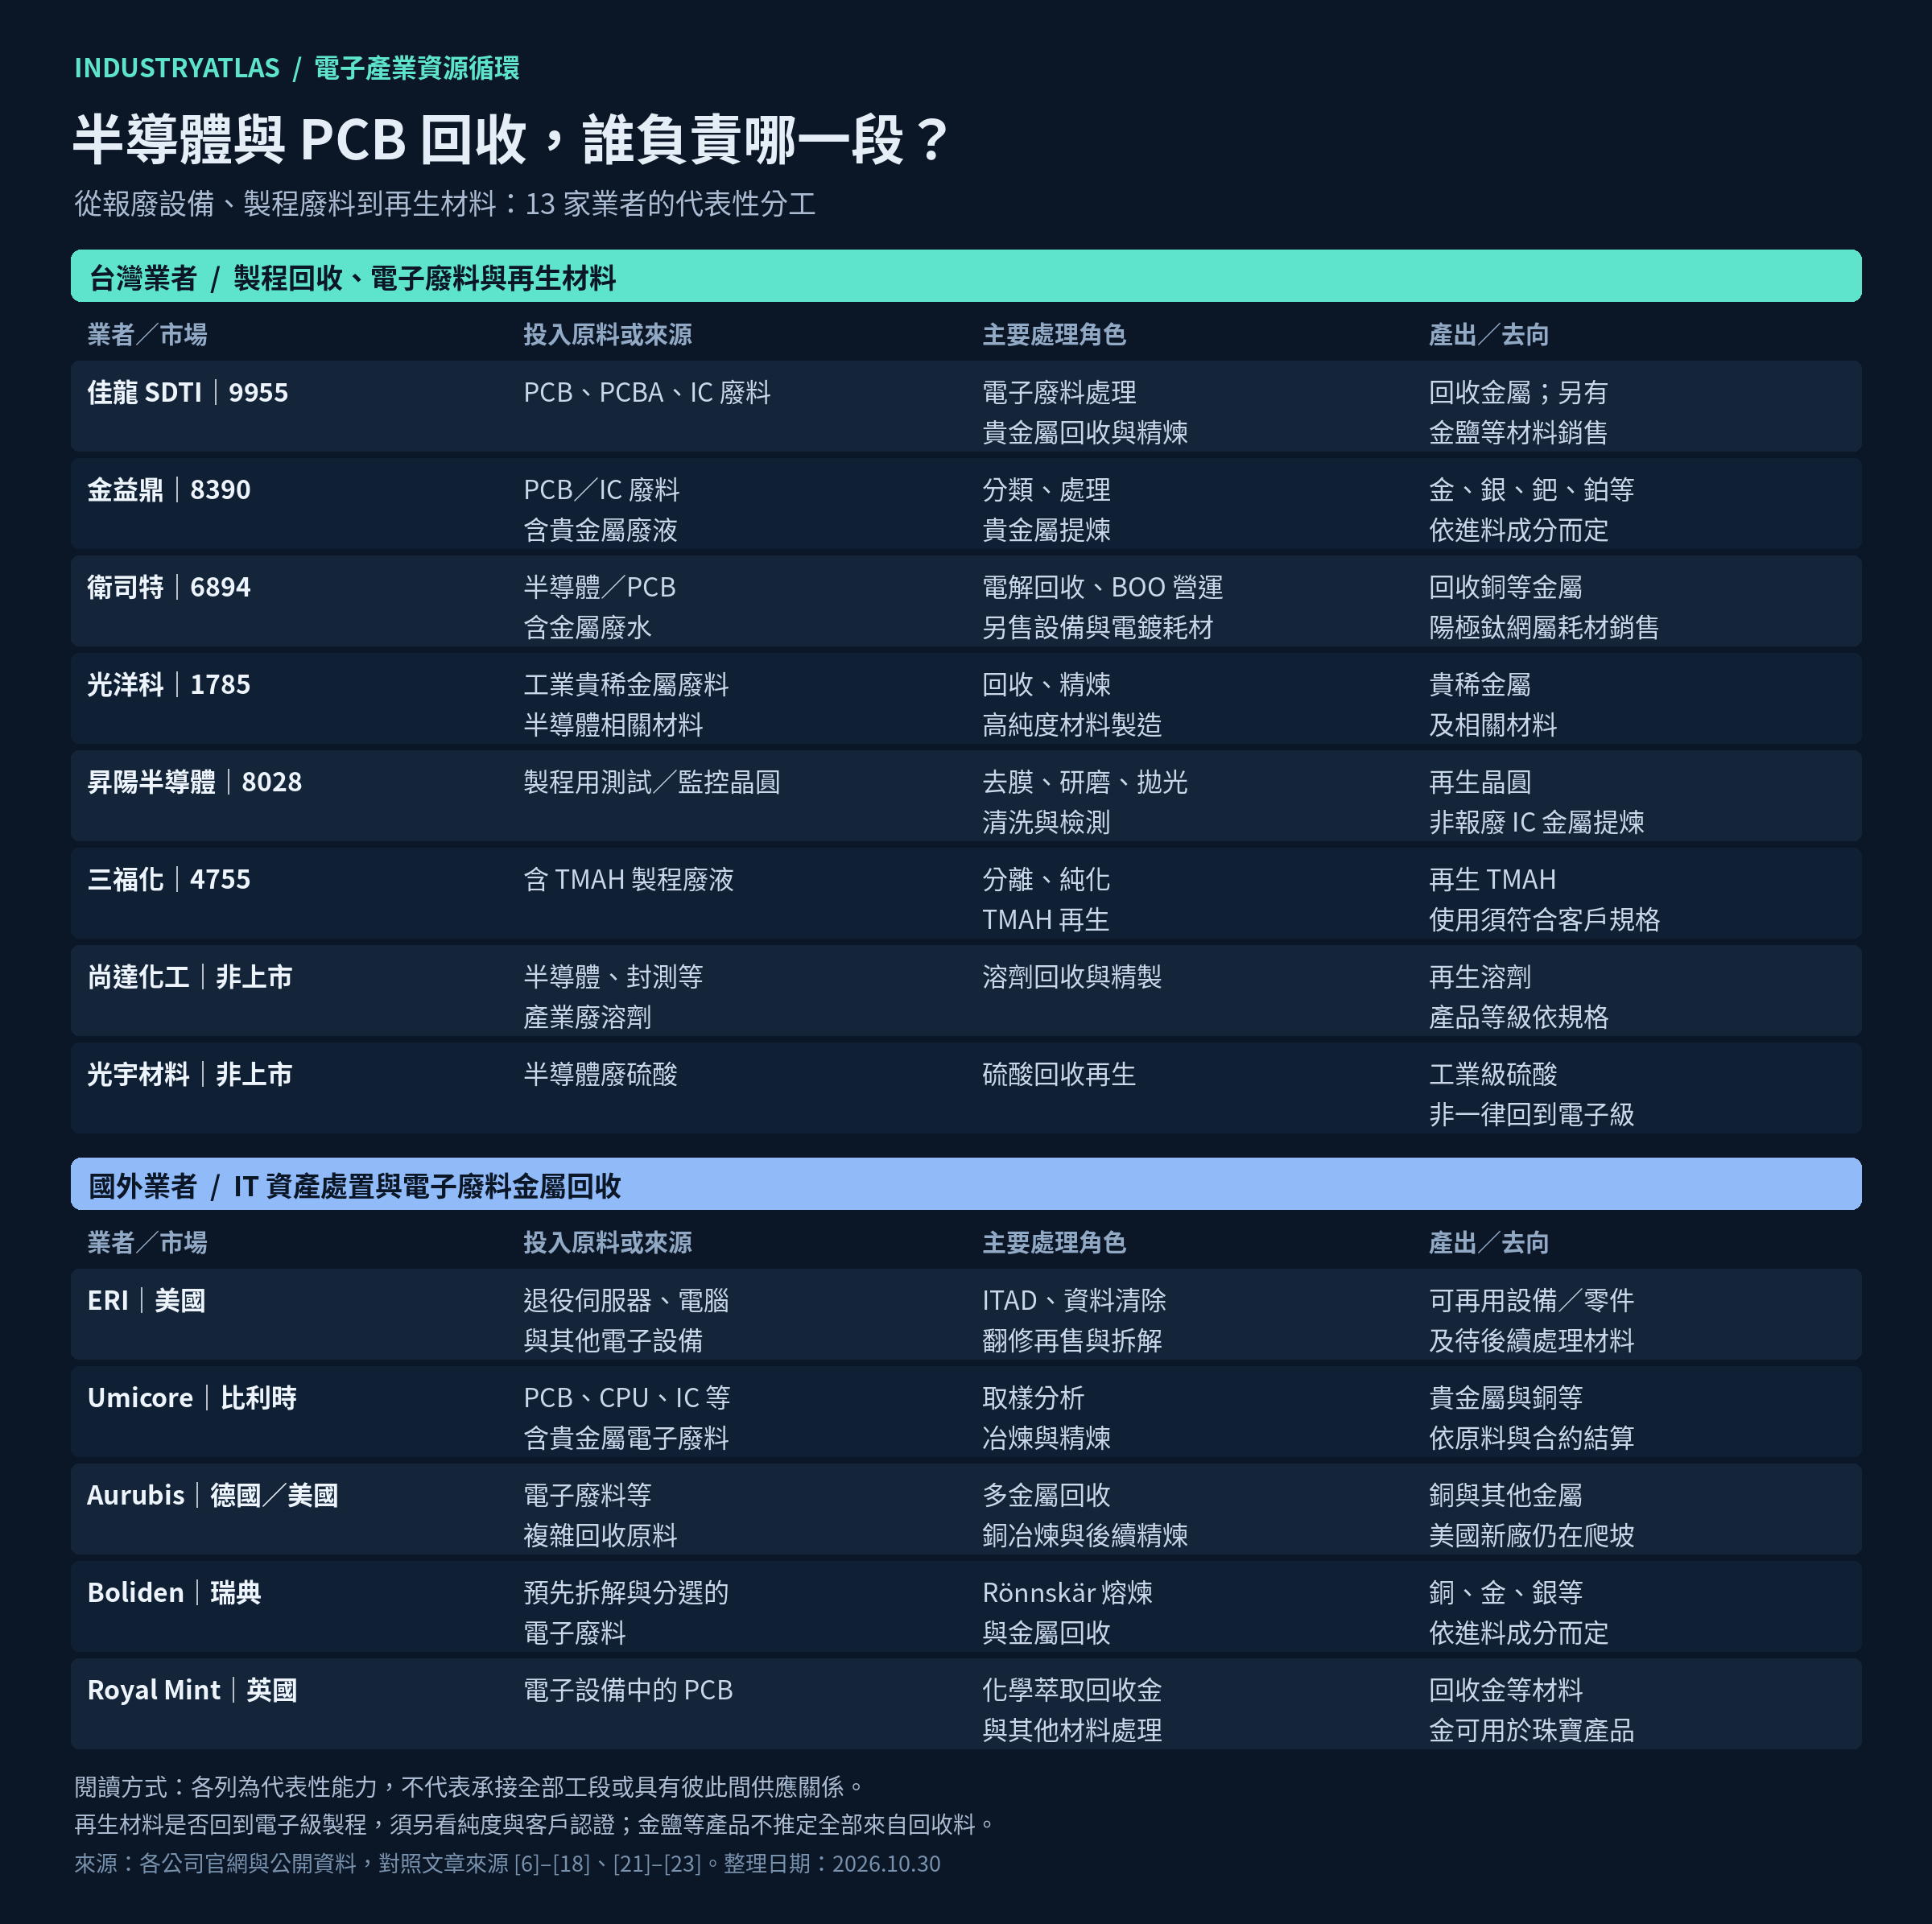
圖中僅列出公開可核實的代表性業務。[6]–[18]
台灣的佳龍(9955)、金益鼎(8390)較容易從電子廢料與貴金屬回收切入理解;光洋科(1785)還涉及工業用貴稀金屬精煉與材料。衛司特(6894)的主要電子回收路徑是含金屬廢水電解,另有設備及耗材業務。昇陽半導體(8028)再生的是製程用晶圓。[6][7][8][9][10]
化學品也各有去向。三福化(4755)有 TMAH 再生業務;尚達化工處理半導體、封測等產業的廢溶劑;光宇材料將半導體廢硫酸再生成工業級硫酸。再生材料是否能回到電子級製程,要看純度、污染控制與客戶認證。[11][12][13]
國外業者則可對照不同工段:美國 ERI 著重 IT 資產處置、資料清除、翻修再售與拆解;比利時 Umicore、德國 Aurubis、瑞典 Boliden 有電子廢料相關的金屬回收與冶煉精煉能力;英國 Royal Mint 則將 PCB 中的金回收導入商業設施。[14][15][16][17][18]
目前進展已到哪一步
廠內回收已商業化 高純度再利用仍須逐項驗證
衛司特的 Recocell 以電解方式從含金屬廢水回收銅,並提供設備、耗材及 BOO 服務;BOO 是由服務商投資建置、持有與營運設施的模式。這類業務的需求跟濕製程廢水量、濃度與處理條件相關。[9]
台積電(2330)2026 年 1 月的公告指出,已推動 IPA、TMAH、環戊酮等再生溶劑應用,並完成 PGME/PGMEA 在特定廠區的驗證,當時規劃於第二季擴大導入。這說明閉環再利用正逐項推進;公告中的後續計畫。[19]
另一個方向是把回收金屬轉成更高價值的材料。衛司特 2026 年 9 月公告董事會通過規劃投資天穎科技,涉及再生銅製硫酸銅與電子級電鍍液;新廠量產規劃在 2027 年下半年。投資案、材料驗證與新廠量產是不同階段。[20]
大型金屬回收設施擴張 但產能爬坡需要時間
Aurubis 在美國 Richmond 建置多金屬回收設施,目標處理來源包括電子廢料在內的複雜回收原料。公司 2026 年 8 月說明,第一階段延長爬坡預計至 2026/27 會計年度末,第二階段則至 2027/28 年度。設計產能、開始投料與穩定滿載。[16][21]
英國 Royal Mint 在 2024 年啟用與 Excir 合作的設施,公布的 PCB 年處理能力最高為 4,000 噸。2026 年 9 月又披露處理英格蘭銀行退役桌上電話的合作,流程先評估再利用,再回收剩餘設備中的材料。[18]
這些案例顯示,產業進展同時發生在廠內回收、高純度材料、集中式冶煉及設備退役管理。所謂「回收技術突破」,必須進一步辨認是實驗成果、客戶驗證、商業投產,還是可長期維持的獲利。
需求增加為何不等於獲利等比例增加
理解回收業,可以先分開看三層:可取得的廢料、能取出的材料,以及公司真正保留的毛利。
可處理料量取決於生產或退役量、單位產品產廢強度、合法收集比例與業者取得的份額;可出售的回收材料,還要乘上含量與回收率。高價值廢料往往要付費競標取得,並非每收一批料都能向客戶收處理費。
| 商業模式 | 需求增加的正面傳導 | 可能抵銷的因素 |
|---|---|---|
| 收集、拆解與 ITAD | 退役設備、資料清除與合規管理增加 | 物流、人工、二手設備售價及客戶議價 |
| PCB/IC 廢料精煉 | 處理量與稼動率提高,有機會攤薄固定成本 | 廢料採購價、含金屬品位、回收率、能源與精煉費 |
| 廠內含金屬廢水回收 | 新產線增加服務點與設備需求 | 廢水濃度下降、合約分潤、設備投資與維護成本 |
| 化學品與晶圓再生 | 材料節省與合規需求支持導入 | 純度認證、可再生次數、替代材料價格與製程變更 |
| 回收設備與電鍍耗材 | 建廠和高階製程投資形成銷售需求 | 資本支出循環、交貨時點及產品組合 |
金價或銅價上漲,可能放大回收金屬的銷售金額,也可能同步推高收料成本、庫存資金與客戶分潤。營收因此增加,不代表毛利率同步提高。反過來,若產能原本有餘裕、料源合約穩定且單位毛利維持,處理量增加可能使營業利益成長快於營收。
再利用還會改變回收時點:設備翻修延長壽命,有利 ITAD 與二手設備業務,卻可能延後金屬回收料源;製程減廢降低每片晶圓產生的廢液,也可能讓產量上升與廢液量脫鉤。
用衛司特的實際數字看清楚業務組合
衛司特 2026 年上半年合併營收約新台幣 11.06 億元,年增 66%;營業利益約 3.14 億元,年增 84%。這確實是一個營收與本業獲利同步改善的案例,但不能據此推論整個 PCB 回收產業都會以相同比例成長。[22]
依公司法說金額計算,同期再生金屬服務約占營收 36.4%,陽極鈦網約占 45.2%,其餘包含電解設備與耗材、電池回收等。陽極鈦網是其銷售的電鍍耗材;公司官網載明經銷 De Nora 不溶性陽極產品。[22][23]
佳龍也同時公開列有電子廢料回收與金鹽等材料銷售業務。這表示研究公司時,應拆解處理服務、金屬出售與材料產品。[6]
政策與需求帶來的機會 要逐家公司驗證
綜合上述資料,電子製造與設備使用增加,對回收處理、再生材料驗證和資源管理形成正面需求;歐盟政策則可能提高正式回收體系的重要性。但政策同時促進在地處理、改變跨境料源,並增加許可、追溯與環境成本,受惠者未必集中在同一國家或同一工段。
值得關注的,不只是「回收產業市場變大」,而是哪些公司能取得穩定料源、控制處理成本,並把回收物轉成客戶願意付費的服務或合格材料。
資料來源與備註
- [1] ITU:Global E-waste Monitor 2024(2022 年統計、2030 年預測)
- https://www.itu.int/en/ITU-D/Environment/Pages/Publications/The-Global-E-waste-Monitor-2024.aspx
- [2] 歐盟委員會:WEEE 指令與制度
- https://environment.ec.europa.eu/topics/waste-and-recycling/waste-electrical-and-electronic-equipment-weee_en
- [3] 歐盟委員會:Waste shipments(含電子廢棄物跨境規則)
- https://environment.ec.europa.eu/topics/waste-and-recycling/waste-shipments_en
- [4] 歐盟委員會:新運送規則與 DIWASS 上線,2026-05-21
- https://environment.ec.europa.eu/news/new-waste-shipment-regulation-and-diwass-platform-go-live-2026-05-21_en
- [5] 歐盟理事會:Critical Raw Materials Act
- https://www.consilium.europa.eu/en/policies/the-critical-raw-materials-act/
- [6] 佳龍:回收與材料銷售
- https://www.sdti.com.tw/business_recycle.html
- https://www.sdti.com.tw/business_sale.html
- [7] 金益鼎:產品與服務
- https://www.jyd.com.tw/product
- [8] 光洋科:回收與精煉技術
- https://www.solartech.com.tw/technology-detail/recycling_and_refining/
- [9] 衛司特:Recocell 與 BOO 服務
- https://www.recotech.com.tw/zh-tw/products/recocell
- https://www.recotech.com.tw/zh-tw/17-2018-05-28-12-53-39
- [10] 昇陽半導體:Wafer Reclaim
- https://www.psi.com.tw/en/wafer.asp
- [11] 三福化:循環經濟與 TMAH 再生
- https://www.sfchem.com.tw/zh-hant/page/csr-economy
- [12] 尚達化工:廢溶劑回收
- https://www.sdcm.com.tw/
- [13] 光宇材料:硫酸再生
- https://www.semisils.com/sulfuric_acid/
- [14] ERI:ITAD 與資產管理
- https://eridirect.com/services/it-asset-disposition-itad-asset-management/
- [15] Umicore:E-scrap 回收
- https://www.umicore.com/en/markets-products/recycling-solutions/precious-metals/e-scrap
- [16] Aurubis Richmond:回收技術
- https://www.aurubis.com/richmond/operation-services/recycling-technology
- [17] Boliden:電子材料回收
- https://www.boliden.com/sustainability/case-studies/largest-electronic-material-recycler-in-the-world/
- [18] Royal Mint:與英格蘭銀行的回收合作,2026-09-01
- https://www.royalmint.com/aboutus/press-centre/the-royal-mint-and-bank-of-england-unite-in-sustainability-initiative/
- [19] 台積電:再生溶劑進展,2026-01-12
- https://esg.tsmc.com/en-US/articles/389
- [20] 衛司特:天穎科技投資規劃,2026-09-10
- https://www.recotech.com.tw/zh-tw/about/news/12-about/news/106-2026-09-10-10-30
- [21] Aurubis:2025/26 前三季與 Richmond 爬坡說明,2026-08-06
- https://www.aurubis.com/en/media/press-releases/press-releases-2026/Aurubis-moves-full-year-guidance-to-upper-end-of-forecast-range-after-notably-improved-Q3
- [22] 衛司特:2026-08-11 法說簡報,第 13、15 頁;占比依金額計算
- https://www.recotech.com.tw/uploads/finance/3.1.3-waste-earning_results_conference_20260811.pdf
- [23] 衛司特:De Nora 不溶性陽極經銷
- https://www.recotech.com.tw/zh-tw/products/denora
- [24] 歐盟委員會:WEEE 評估,2025-07-02
- https://environment.ec.europa.eu/news/new-evaluation-looks-how-improve-weee-directive-2025-07-02_en