
產業分析
OpenAI 年化營收低於先前報導 從 500 億與 700 億美元看 AI 泡沫風險
FT 報導 OpenAI 9 月底年化營收接近 500 億美元,低於先前流傳的約 700 億,引發市場對 AI 成長的疑慮。差距涉及計算口徑,不能直接解讀為實際營收下滑。IndustryAtlas 認為,與較早期數字相比,500 億仍是營收速度提升、商業化持續擴大的正面訊號;但最新完整成本與現金流尚不足以核對,還不能確認能否提早損益兩平。本文先拆解這次數字爭議,再以 Anthropic 的三種成本情境,說明投資人如何驗證成長、獲利與泡沫風險。
2026 年 10 月 8 日,英國《金融時報》(FT)報導,OpenAI 向投資人提供的資料顯示,9 月底年化營收接近 500 億美元,低於先前媒體報導的約 700 億美元。[1]
對已經接受較高數字的市場而言,這自然形成「不如預期」的觀感。但這裡首先要釐清的是:兩個數字是否使用相同口徑,以及它們描述的是已實現收入、某一時點的營收速度,還是未來目標。
500 億與 700 億的差異 應先核對計算方式
Reuters 隨後引述知情人士確認接近 500 億美元的數字,並指出,先前差距主要涉及為了與 Anthropic 比較而調整營收口徑。[2]
因此,這次較精確的描述是「低於先前報導與市場認知」,目前不足以認定同口徑營收從 700 億跌到 500 億,也不能據此計算出業務衰退幅度。
年化營收通常是將某個月或短期間的收入換算為一整年,用來觀察當時的業務速度。若以單月乘十二理解,500 億美元約對應每月 41.7 億美元的收入速度;這個算式不代表今年已經實現 500 億收入,也不保證未來十二個月必然維持相同水準。
此外,跨公司比較還要核對通路收入如何認列。將合作夥伴相關銷售按不同方式納入,會影響營收數字與費用的呈現。比較之前應確認總額、淨額與分潤口徑,而不能只用較大的營收數字判斷誰更賺錢。
截至本文更新,10 月 9 日另有 Bloomberg 報導,OpenAI 預期年底年化營收達到或超過 700 億美元。[5] 這是新的未來目標,須與先前對 9 月數字的報導分開理解。
| 報導中的數字 | 描述的時間與性質 | 應如何判讀 |
|---|---|---|
| 約 700 億美元 | 先前流傳的 9 月年化營收數字 | 涉及為跨公司比較而調整口徑,不能直接視為同口徑實現值。[1][2] |
| 接近 500 億美元 | 10 月 8 日報導的 9 月底年化營收 | 是當時收入速度的指標,並非完整全年財報。[1][2] |
| 達到或超過 700 億美元 | 10 月 9 日報導的年底年化營收目標 | 尚待實現的預測,不能回填為 9 月收入。[5] |
市場預期落差值得重視,但不能跳過上述區分,就把它當成 AI 需求已經萎縮的證據。
IndustryAtlas 怎麼看 500 億仍是營收端的正面訊號
OpenAI 財務長在 2026 年 1 月的官方文章中,曾披露 2025 年年化營收超過 200 億美元。[3] 若將這個約略起點與最新接近 500 億的數字比較,在口徑可比的前提下,收入速度約為原來的 2.5 倍,增幅約 150%。這不是全年營收年增率,精確幅度仍須完整資料確認。
FT 在 10 月 9 日的後續報導,也提到公司第三季年化營收速度成長約七成,並將 2026 全年營收估計由 300 億上修至 350 億美元。[4] 這些資料提供近期業務擴張強勁的線索,但全年估計仍是預測,不能與 500 億年化指標混用。
IndustryAtlas 的判讀是:500 億美元雖低於先前流傳的 700 億,與較早期的收入規模相比,仍是商業化進展的樂觀訊號。 付費需求正在形成更大的收入規模,這是支持 AI 應用逐步轉成生意的重要證據。
這些數字支持「營收速度明顯提升」與「近期擴張強勁」的判斷。要進一步確認成長率持續加速,還需要連續、同口徑的季度資料;單一的 500 億數字本身無法完成這項驗證。
成長更快 能否讓 OpenAI 提早損益兩平
營收增加,確實提供改善損益的機會。但能否提早損平,取決於新增營收扣除相關成本後,還能留下多少利益,以及公司同時增加了多少訓練、人才與其他支出。
目前公開資訊並非完全沒有成本線索;真正不足的是能與最新營收配對、完整核對的成本及現金流資料。我們還無法清楚還原推論與訓練各占多少、預留算力是否充分利用、通路與股份報酬的負擔,以及未來付款如何分布。
| 可能的情況 | 對損平進度的影響 |
|---|---|
| 新增客戶消化既有閒置容量,額外費用增加有限 | 有機會提高利潤率,提早達到損平 |
| 營收增加同時需要大量新增算力,但單位貢獻改善 | 可能改善損益,仍須核對擴張期間的現金需求 |
| 降價刺激用量,訓練與基礎設施支出增幅更大 | 營收即使快速成長,虧損也可能擴大 |
這些是分析情境,不是對 OpenAI 當前成本結構的認定。目前可以對營收端抱持較正面的看法;是否能更快損益兩平,仍應保留判斷,等待完整成本、利潤率與現金流驗證。
接下來,本文以資訊相對較多的 Anthropic 算力安排作為案例,示範如何反推損平門檻。其三種情境與圖表都屬 Anthropic 的作者模型,不能把 OpenAI 的 500 億美元年化營收直接代入。
先分清楚經營虧損、資金壓力與估值泡沫
判斷 AI 模型公司是否出現泡沫,需要分開看三個問題。
| 觀察層次 | 要回答的問題 | 主要驗證資料 |
|---|---|---|
| 商業模式 | 收入是否能覆蓋推論、訓練、人才與通路費用 | 完整成本、常態利潤率、客戶續用與價格 |
| 資金安全 | 公司能否支付下一階段的現金支出 | 可用現金、現金流量表、付款時程、已動用借款 |
| 股權估值 | 未來可以分配給股東的利益,是否足以支持買入價格 | 稀釋後股數、自由現金流、成長年限與估值倍數 |
公司可能持續虧損,但因資金充足而沒有立即的償付危機;也可能已經獲利,股價卻仍然預支過多成長。因此,2030 年損益兩平是檢查經濟可行性的門檻,並不足以證明今天的估值合理。
本文以 Anthropic 作為獨立模型公司的案例。分析方法可以用於 OpenAI 或其他業者,但營收組成、算力配置、融資條件與通路安排不同,不能直接套用同一個成長率。
Anthropic 目前有哪些可用資料
Anthropic 在 2026 年 6 月宣布,已向美國 SEC 保密提交 S-1 草案。截至本文查核,未取得可逐項核對的完整公開版公司說明書;以下部分財務數字來自 Reuters 等媒體取得的材料,而非本文直接查閱完整的公司財報。[6][7]
全文金額以「億美元」表示;10 億美元等於英文的 US$1 billion。
| 資料項目 | 目前可取得的數字 | 應如何使用 |
|---|---|---|
| 2025 年營收 | 約 46 億 | 媒體依說明書披露的歷史數字。[7] |
| 2025 年營運成本與費用 | 126.5 億 | 與營收比較,營運虧損約 81 億;不能直接當成現金消耗。[7] |
| 其中:算力與基礎設施支出 | 73.3 億 | 已包含在上述成本內,不能再加一次。[7] |
| 2026 年第一季營收 | 約 48 億 | 媒體報導的季度資料。[8] |
| 2026 年第二季營收 | 約 115 億 | 媒體報導資料,仍應等待完整正式財報核對。[9] |
| 2026 年 7 月底營收年化速度 | 超過 650 億 | 反映當時業務速度,不等於全年已實現營收。[10] |
| 本文採用的 2026 年全年營收 | 550 億 | 作者估計,合理性檢查區間為 500~600 億;不是公司財測。 |
2025 年約 420 億美元的淨損中,約 340 億來自可轉換融資工具的非現金評價變動。因此,不能把新聞中的淨損全數視為當年付出去的錢。[7]
另一方面,2026 年出現調整後營業利益轉正的報導,也不表示所有成本都已被覆蓋。相關調整排除股份報酬等項目;媒體提及的高毛利率,也有尚未扣除通路分潤與模型訓練成本的口徑。日後應要求公司提供從調整後數字到正式財報的完整調節表。[11]
550 億美元的全年營收估計,是把前兩季約 163 億的收入,加上仍持續成長的下半年作為起點。它隱含下半年約 387 億、平均每月約 64.5 億的營收,因此仍需要比 7 月底年化速度所隱含的月收入進一步提升。這個起點本身就是需要驗證的假設。
算力合約能揭示成本量級 但不能直接當成年度損益
Reuters 報導,Anthropic 未來約十年的基礎設施承諾至少約 5,180 億美元,其中約八成不可任意取消,或即使未使用也必須支付。[12]
這提供了重要的風險訊號:需求放慢時,費用未必可以同步下降。但多年合約總額不等於已經借入的負債,也不是某一年必須一次支付的帳單。
下面僅以合約總額除以期間,估算各項安排的年度平均量級。
| 安排 | 報導或申報的總額 | 期間 | 簡單年平均 |
|---|---|---|---|
| 1,111 億 | 2026/4~2033/7,約 88 個月 | 約 152 億 | |
| AWS | 1,100 億 | 2026/5~2036/4,約 120 個月 | 約 110 億 |
| Microsoft | 314 億 | 2026/11~2033/5,約 79 個月 | 約 48 億 |
| Broadcom 特定 TPU 租賃安排 | 1,252 億 | 五年 | 約 250 億 |
| Akamai 兩項專案 | 116 億 | 各自開始服務後七年 | 約 17 億 |
資料:Google、AWS、Microsoft 為 Reuters 引述公司材料;Broadcom 為 Reuters 引述供應商文件;Akamai 為其 SEC 8-K。[12][13][14] 期間換算採近似月數,並非逐年付款表。
假設上述安排可分別計入且沒有抵扣,未四捨五入的簡單年平均合計約 576 億美元。這只是跨不同起始日、不同年期的規模參考,不能當成 2026 年成本、2030 年成本,或已確認的年度最低支出。 完整合約仍須核對交付、使用、抵扣與重疊範圍。
從承諾金額推到損益表,至少還缺四項資料:
1. 何時交付。 算力分批上線,平均值無法呈現每年的爬坡速度。 2. 如何付款與認列。 預付款、資本支出、租賃本金、折舊與利息,對現金流和損益的影響不同。 3. 哪些可以取消或替換。 報導中的 xAI 算力安排到 2029 年,且有取消條款;2030 年若續用,必須另估續約或替代成本。[12] 4. 是否重複計算。 Broadcom 的特定五年安排不能再與涵蓋它的總租賃義務重複相加;用來支付租賃的融資,也不能再加成一筆營運費用。
例如,Broadcom 提供最高 420 億美元的可轉換融資安排,是付款來源,不是成本折扣,也不代表 Anthropic 已借足全部額度。[13] 未來應同時看實際動用額、利息、轉股條件及到期日。
Anthropic 的三種情境 2030 年需要多少成長
本文將目標定義為常態稅前損益兩平:計入推論與訓練成本、折舊、股份報酬及淨利息,排除難以預測的融資工具評價變動。這是本文的分析口徑,不是公司披露指標;也不等於 GAAP 淨利或自由現金流轉正。
模型將 2030 年成本拆成兩部分:一部分是該情境下的算力及其他年度成本預算 F,另一部分是以營收比例估算的通路費與股份報酬 v。
> 常態稅前損益 = 營收 ×(1 − v)− F > 損益兩平營收 = F ÷(1 − v) > 所需年複合成長率 =(2030 年損平營收 ÷ 2026 年營收)^(1/4) − 1
從 2026 全年到 2030 全年有四個成長期間。年複合成長率描述期初到期末的結果,不要求每一年的增幅完全相同。
| 2030 年假設/試算 | 效率改善 | 基準情境 | 成本壓力 |
|---|---|---|---|
| 算力與基礎設施年度成本 | 750 億 | 1,000 億 | 1,350 億 |
| 其他年度成本 | 150 億 | 250 億 | 350 億 |
| 兩項合計 F | 900 億 | 1,250 億 | 1,700 億 |
| 通路費與股份報酬占營收 v | 10% | 15% | 20% |
| 損益兩平所需營收 | 1,000 億 | 1,471 億 | 2,125 億 |
| 由 550 億起算的年複合成長率 | 16.1% | 27.9% | 40.2% |
表中所有 2030 年成本、費用率與結果,均為作者情境假設及計算,不是 Anthropic 指引,也不是由算力合約可以精確反推的數字。三種情境未配置發生機率。
效率改善情境 需要較強的成本控制
這個情境假設模型效率與硬體利用率改善,付費需求能消化預留容量,直接銷售比例提高。2030 年算力成本設定為 750 億美元,仍高於前述合約平均量級參考,但額外擴張受到控制。
在這組假設下,約 16% 的年複合成長即可達到損平。這個較低門檻並不代表慢速成長就一定安全,而是必須同時做到成本與收入匹配。
基準情境 約 30% 成長接近門檻 35% 較有餘裕
基準情境假設,公司繼續增加訓練與推論容量,2030 年算力成本達 1,000 億美元;現金薪酬、其他研發、行政、行銷與淨利息等合計 250 億。另以營收的 8% 估算通路費、7% 估算股份報酬,合計 15%,均屬本文假設。
此時需要約 1,471 億美元營收,等於由 550 億起算、四年約 28% 的年複合成長。若成長率為 30%,2030 年營收約 1,571 億,常態稅前利潤約 85 億,利潤率僅約 5.4%。
若成長率為 35%,營收約 1,827 億,常態稅前利潤約 303 億。因此,我們把 30% 視為基準情境的觀察門檻,把 35% 視為較有餘裕的路徑。 這個餘裕仍以既定容量足以承接額外需求為前提;若成長必須搭配更多算力,成本預算也要上修。
成本壓力情境 需要超過 40% 成長
此情境假設價格競爭、訓練擴張、容量閒置與較高融資成本同時增加壓力,算力與其他年度成本升至合計 1,700 億美元,通路費及股份報酬占比為 20%。
公司必須達到 2,125 億美元營收,對應約 40.2% 的年複合成長。若仍只有 30% 成長,2030 年常態稅前虧損約 443 億美元。即使營收持續快速增加,也可能追不上擴張後的費用。
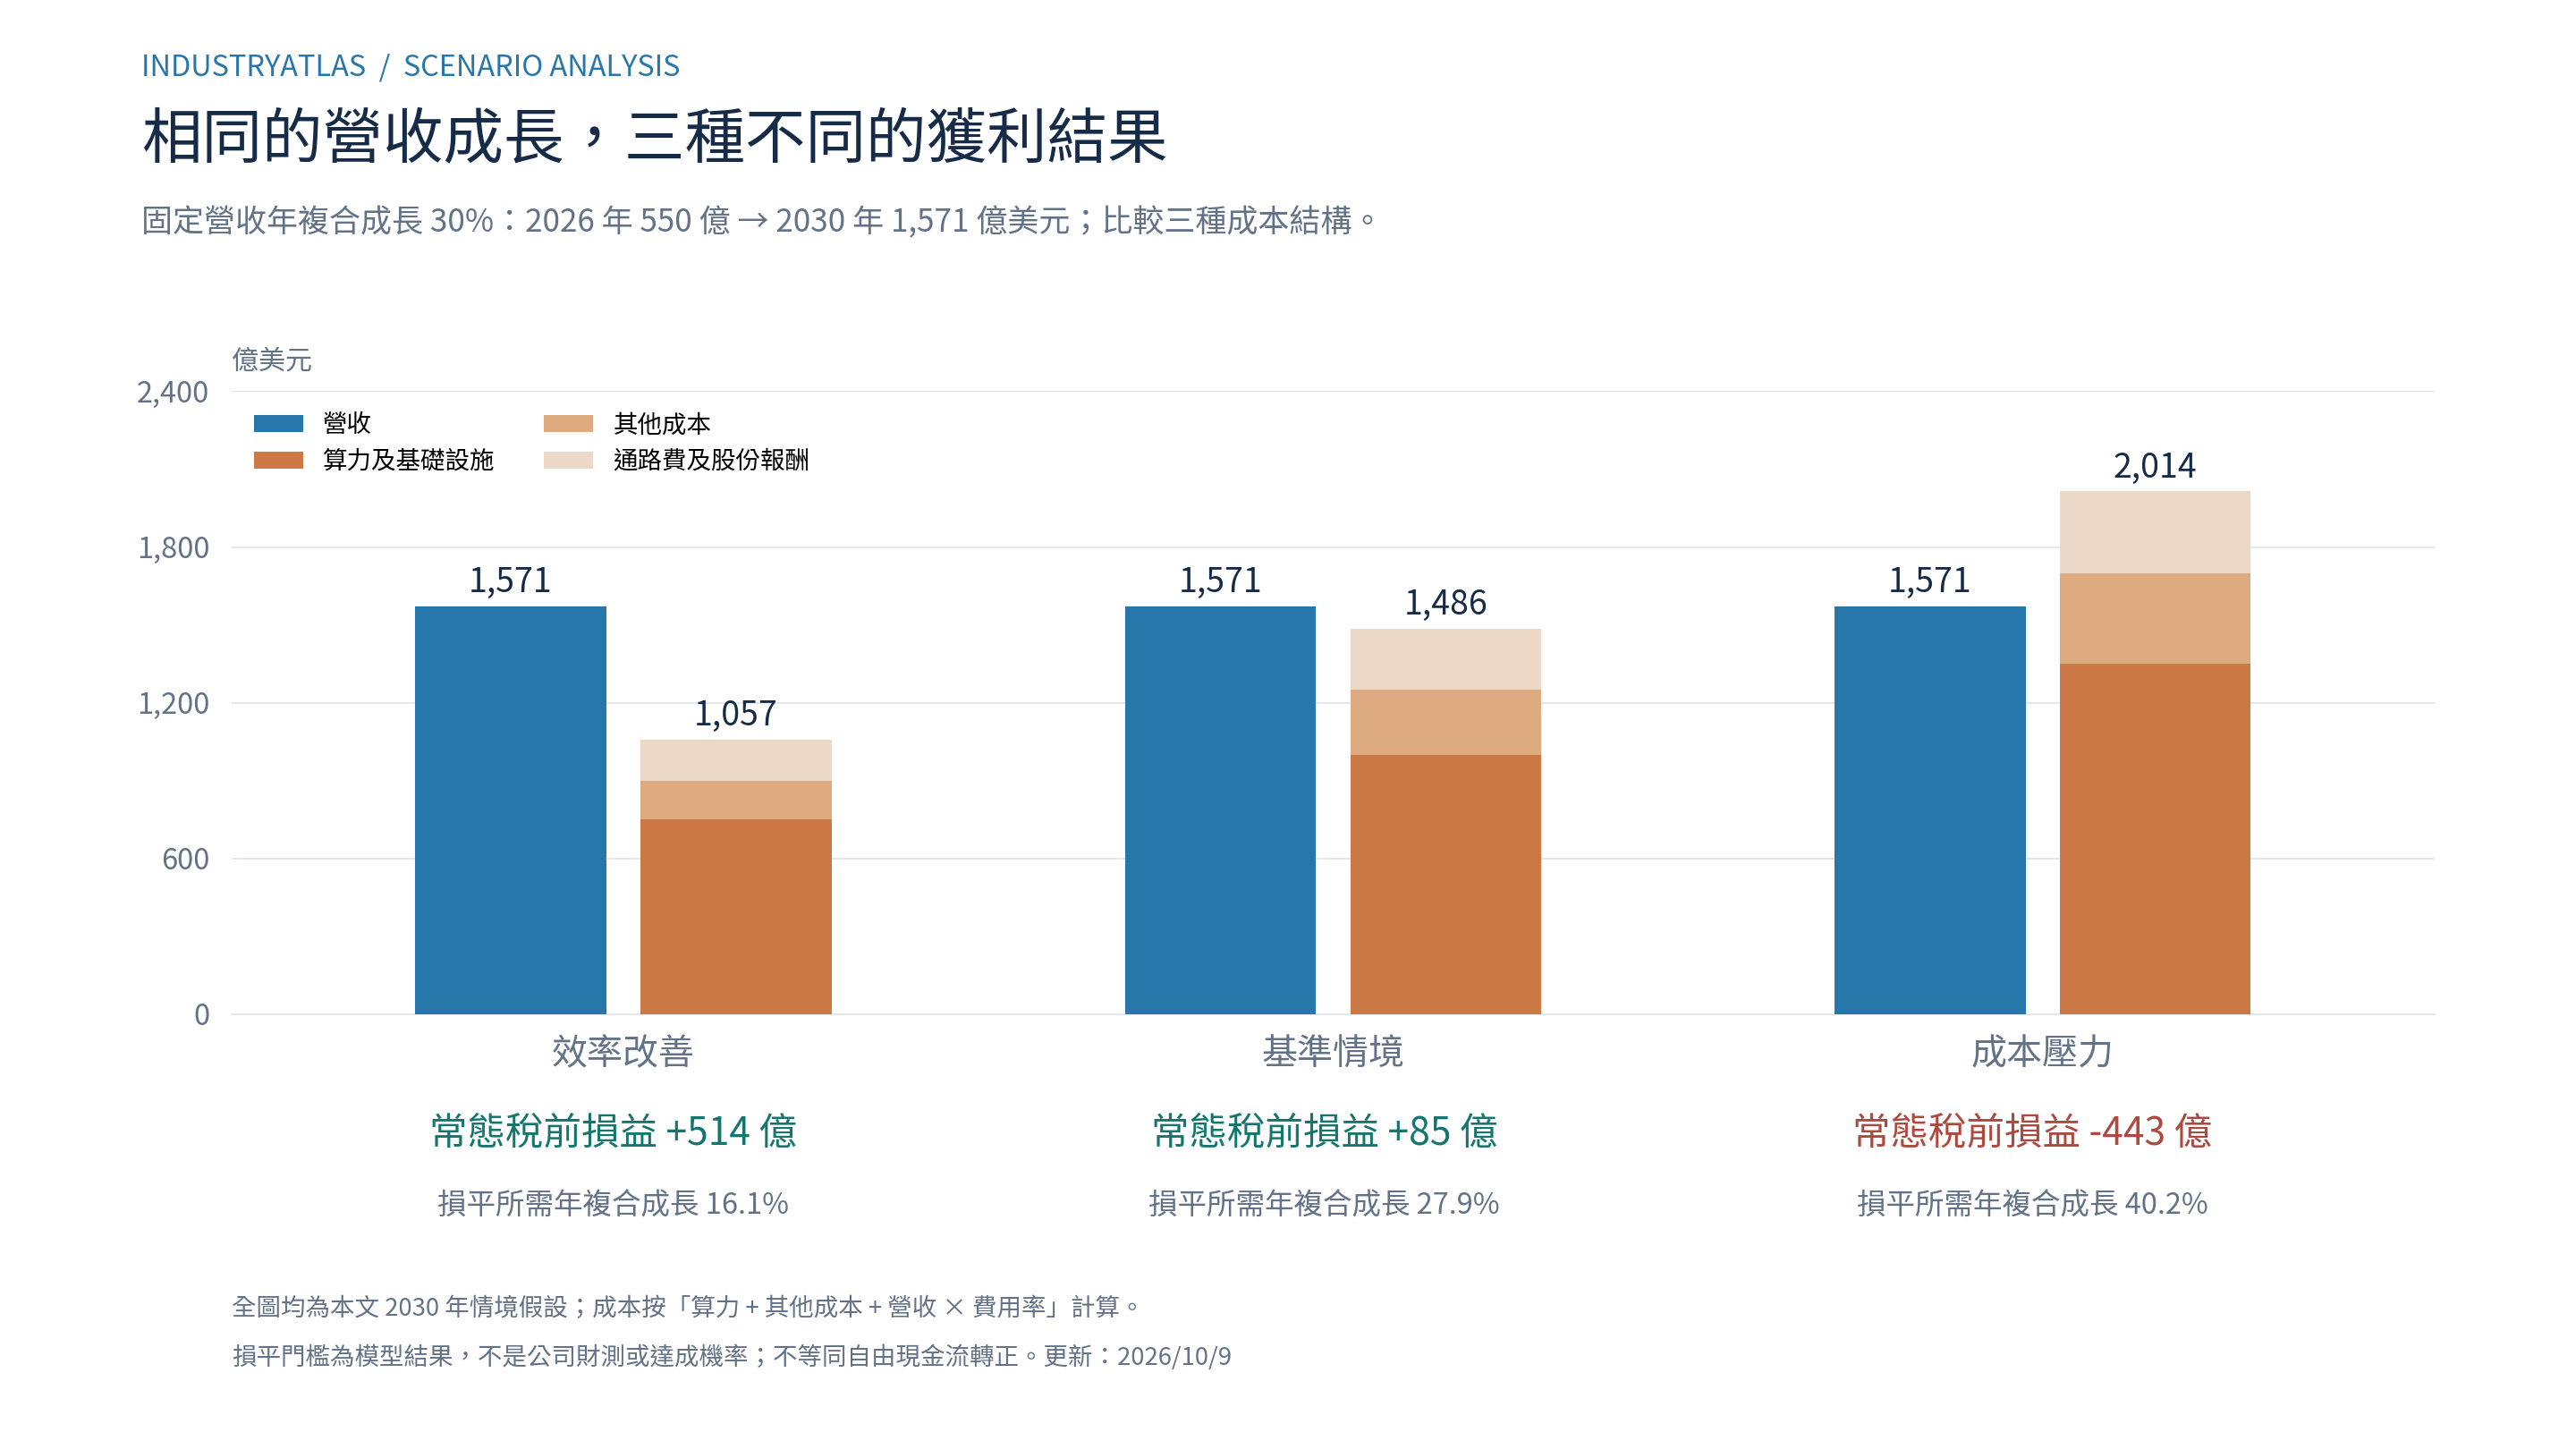
*圖一:以相同營收路徑比較成本敏感度,三組營收皆為 1,571 億美元。下方損平成長率則依各情境另行反推。全圖為本文估計。*
Anthropic 營收與成本長條圖 如何看待通往 2030 年的路徑
下圖左側呈現 2025 年媒體披露的歷史營運數字,右側呈現本文 2026~2030 年的基準路徑。2026 年全年營收仍屬估計;因缺少完整全年成本資料,該年成本留白,不能解讀為零。
為顯示中間年度,本文另假設 F 從 2027 年的 750 億美元,線性增加到 2030 年的 1,250 億。2027 年起點和線性增加方式都是圖表用的示意假設,不是合約付款排程或公司年度財測。因此,圖中的「2030 年轉正」是這組假設的結果,不是對首次獲利年份的確定預測。
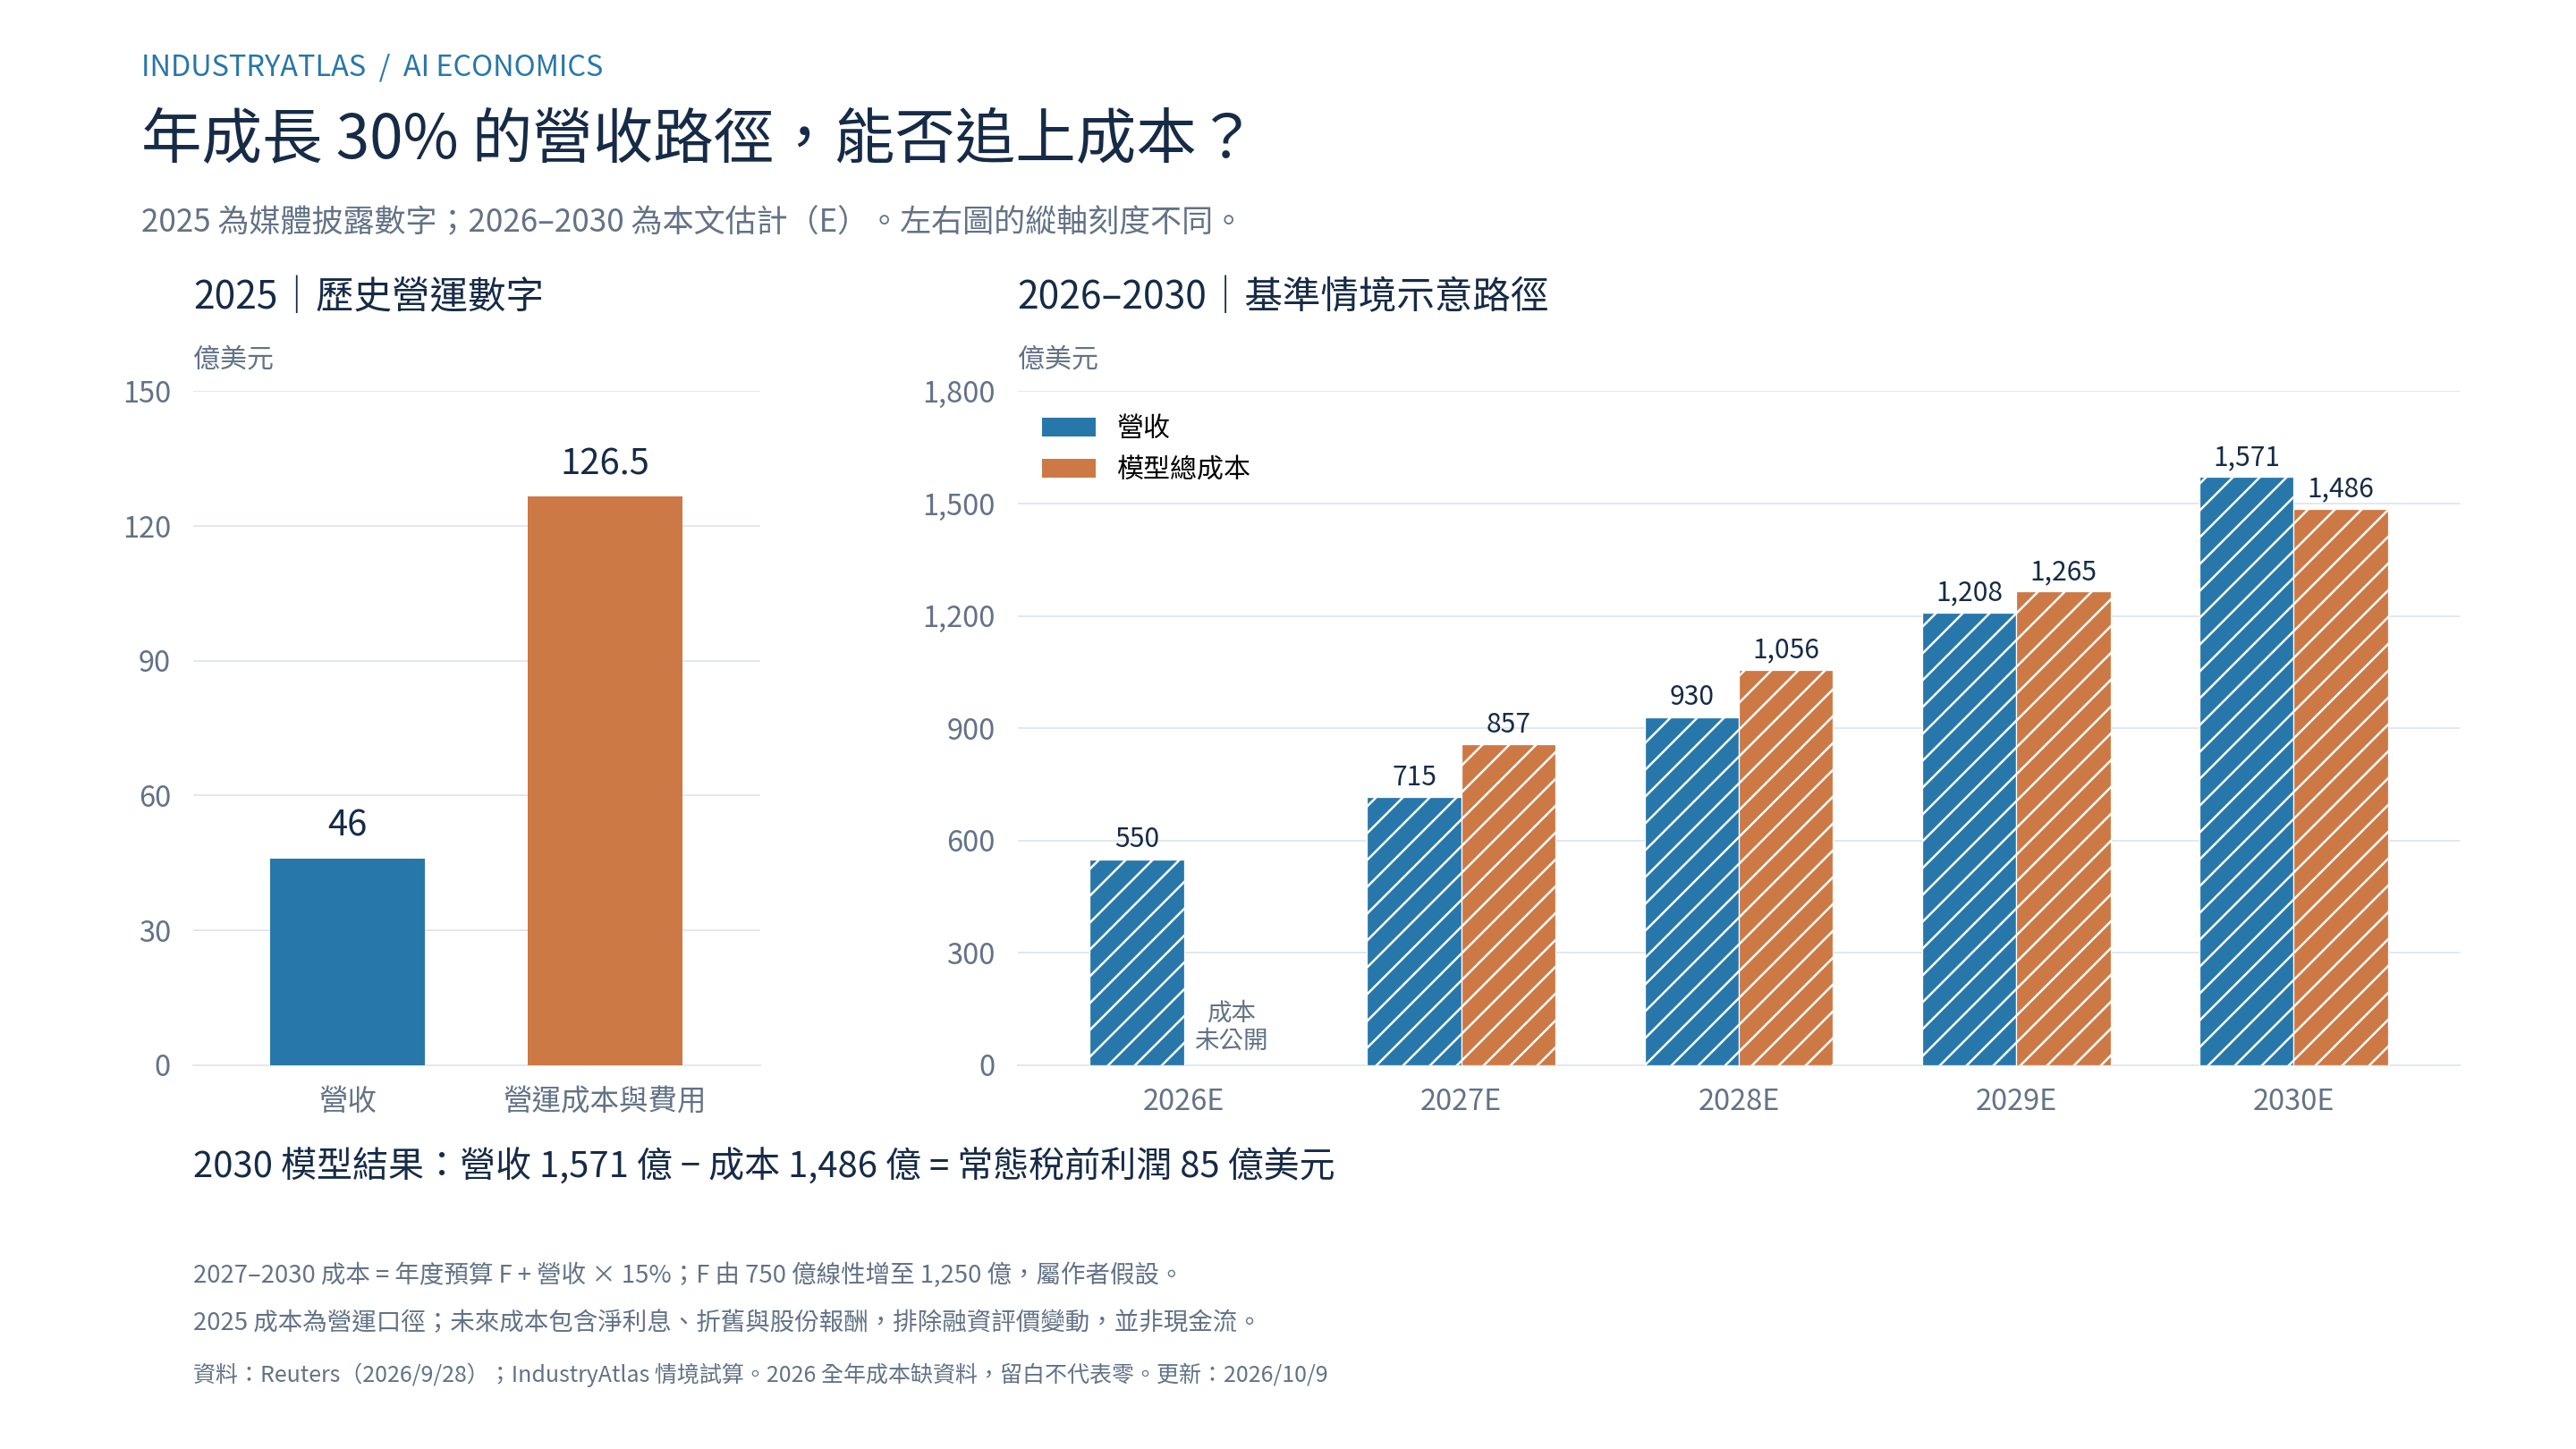
*圖二:左右圖刻度不同。2025 年成本為營運口徑,未來模型成本另含淨利息等項目,不能據此直接計算同口徑成本成長率。E 代表作者估計,金額為億美元。*
| 年度 | 營收 | 模型總成本 | 常態稅前損益 | 數據性質 |
|---|---|---|---|---|
| 2026E | 550 | — | — | 全年營收為本文估計,完整成本缺資料 |
| 2027E | 715 | 857 | −142 | 年成長 30%,成本採示意預算 |
| 2028E | 930 | 1,056 | −127 | 同上 |
| 2029E | 1,208 | 1,265 | −56 | 同上 |
| 2030E | 1,571 | 1,486 | +85 | 基準情境終點 |
表中各數獨立四捨五入,計算使用未取整數值。2027~2029 年的累計常態稅前虧損約 325 億美元,但不能直接當成所需融資額;實際資金需求還要調整非現金項目、資本支出、預付款、營運資金與借款本金。
這張圖要呈現的是:即使期末可以獲利,公司仍需要有能力負擔中間幾年的擴張。 終點損平與中途現金充足,必須分別驗證。
投資人拿到下一份財報 應該檢查什麼
與其只問成長率是否漂亮,更有用的做法是把新增財報放進以下表格,確認營收品質、費用與資金需求是否朝同一個方向改善。
| 檢查項目 | 財報或附註中的位置 | 風險降低的證據 | 需要提高警覺的變化 |
|---|---|---|---|
| 營收是否實現 | 季度/年度營收、收入認列政策 | 實現營收支持先前年化速度,認列口徑一致 | 年化速度升高,但全年營收落後;總額與淨額口徑改變 |
| 需求是否持久 | 客戶集中度、續約、用量及合約承諾 | 非關係客戶重複付費,折扣後收入仍成長 | 成長依賴少數客戶、免費額度或短期促銷 |
| 使用量是否賺錢 | 推論成本、雲端費、通路費與訓練費 | 降價後的新增使用量仍改善完整利潤 | Token 用量增加,但實收收入或單位貢獻惡化 |
| 算力是否用得完 | 採購承諾、容量上線、減損與取消費 | 上線容量與付費需求匹配 | 最低付款義務增加,收入或利用率低於規劃 |
| 調整後獲利是否可信 | GAAP 與非 GAAP 調節表、股份報酬 | 調整差距縮小,稀釋後股數受到控制 | 反覆排除正常營運費用,股份報酬與稀釋上升 |
| 成長是否變成現金 | 應收帳款、營業現金流、遞延收入 | 收款與收入同步,營業現金流改善 | 應收帳款成長快於收入,回款天數拉長 |
| 資金能否跨過擴張期 | 可用現金、限制性現金、租賃及債務到期表 | 未來付款有可動用資金支持 | 依賴尚未完成的募資,短期到期或提前清償條件增加 |
| 股價是否已預支成功 | 稀釋後估值、現金流預測與報酬率 | 較保守的成長和利潤率仍支持估值 | 必須長期維持高成長、高利潤且低稀釋才合理 |
現金檢查應建立至少未來 12~24 個月的付款與資金表,逐項納入最低採購款、現金營運費、資本支出、利息及到期本金。各項須先排除重複,再與可用現金及可提款額度比較。限制性現金和未承諾的新募資,不應視為可自由動用的資金。
公司於 2026 年 5 月公布 650 億美元募資,有助於支持擴張,但募資金額不等於查核日現金餘額,也不是營業收入。[15] 資金安全仍須由最新資產負債表與現金流量表確認。
該輪募資的投後估值為 9,650 億美元。[15] 即使以本文年成長 30% 的路徑計算,這仍相當於約 6.1 倍的 2030 年營收,而基準情境的常態稅前利潤率僅約 5.4%。這個比率使用的是當時股權估值,並非企業價值,也未反映後續稀釋或時間折現;它提醒我們,未來做到損平與目前投資價格合理,仍有很長的距離。
另一個容易被高估的利多是記憶體漲價。若資產沿用歷史成本折舊,現貨價格上升不會自動減少折舊;新購設備與續約成本反而可能增加。即使調整耐用年限能降低當期費用,也必須另外檢查設備更新需求與現金支出,不能直接視為商業模式改善。
哪些數字會改變我們的判斷
在基準成本條件不變時,成長率的差異,會帶來以下結果:
| 2026~2030 年營收年複合成長率 | 2030 年營收 | 基準情境常態稅前損益 |
|---|---|---|
| 20% | 1,140 億 | −281 億 |
| 25% | 1,343 億 | −109 億 |
| 30% | 1,571 億 | +85 億 |
| 35% | 1,827 億 | +303 億 |
| 40% | 2,113 億 | +546 億 |
若未來收入明顯低於路徑,同時新算力承諾持續增加,應把判斷向成本壓力情境移動。反過來,若完整成本率下降、收款改善,而且沒有同步增加更多不可取消的義務,才有理由向效率改善情境移動。
起點也要更新。若 2026 全年營收最後只有 500 億美元,基準情境所需年複合成長將升至約 31%;若達 600 億,則降至約 25%。不能一面更新營收新聞,一面仍沿用舊模型的成長門檻。
投資人每次取得新的全年資料,都可以重算:
> 剩餘所需年複合成長率 =〔更新後的 2030 年損平營收 ÷ 最新全年實現營收〕^(1/剩餘年數) − 1
季度資料應先與全年估計或過去十二個月營收區分,避免把單季乘四後與全年實現數字混用。成本端也要更新,因為新的採購、融資或定價條件都可能改變損平目標。
依目前這組 Anthropic 假設,我們較關注的是約 30%~35% 的中期營收成長,能否與成本約束、收款和現金流改善一起出現。低於這個區間而成本持續上修,會增加商業模式與融資風險;達到這個區間而估值仍要求更快、更久的成長,股權價格依然可能存在泡沫。這個區間是模型條件,不是對所有 AI 公司的通用獲利標準。
回到 OpenAI 的新聞,500 億美元讓我們看到營收端持續擴大的正面訊號。它低於先前流傳的數字,卻仍可能代表很強的商業化進展;兩件事可以同時成立。
IndustryAtlas 目前對需求與營收抱持審慎樂觀,對提早損平則仍等待財務證據。 未來若完整利潤率改善、收款跟上收入,而且新增算力承諾受到控制,才有更充分的理由上修獲利展望。股東能否取得合理回報,還要把估值、融資與稀釋一起計入。
模型口徑與限制
- 成本歸類: 算力項目涵蓋訓練、推論、相關基礎設施營運及應計折舊/租賃費用;其他成本包含現金薪酬、非算力研發、行政、非通路行銷及淨利息。股份報酬與通路費僅列入 v,避免重複。 - F 不是永遠固定的成本: 它是各情境的年度預算假設。算力實際上也隨使用量變動;若收入規模、模型架構或定價超出情境範圍,必須重新估算 F。表中的 1 − v 不能當成實際毛利率。 - 損益與現金分開: 資產購置、預付款與借款本金不直接全數列為當期費用;相關折舊、攤銷和利息依口徑計入。因此本模型不能計算現金耗盡日期或違約機率。 - 情境不是統計區間: 16%、28%、40% 是三組條件下的門檻,並非機率預測或信賴區間。沒有完整合約及經查核的財務資料,成本路徑的不確定性仍大。
資料來源與備註
- 以下按資料來源與公開時間列示。公司公告及供應商申報文件屬第一手資料;公司財務與保密說明書細節若來自媒體,正文已標示。本文未將媒體報導視為自行查核過的完整 S-1。
- 1. Financial Times:OpenAI annualised revenues $20bn less than previously signalled,2026 年 10 月 8 日
- 2. Reuters:OpenAI’s September annualized revenue nears $50 billion, less than previously indicated,2026 年 10 月 8 日
- 3. OpenAI 財務長 Sarah Friar:A business that scales with the value of intelligence,2026 年 1 月 18 日
- 4. Financial Times:The hazy OpenAI growth metric driving Wall Street,2026 年 10 月 9 日
- 5. Bloomberg:OpenAI Expects $70 Billion in Annualized Revenue by End of 2026,2026 年 10 月 9 日;Yahoo Finance 轉載
- 6. Anthropic:Confidentially submits draft S-1 to the SEC,2026 年 6 月 1 日
- 7. Reuters:Anthropic’s IPO prospectus shows sweeping AI vision, surging costs,2026 年 9 月 28 日;Investing.com 轉載
- 8. Reuters:Anthropic nears first quarterly profit,2026 年 5 月 20 日;文中第一季收入與第二季預測須分開理解
- 9. Financial Times:Is Anthropic losing its Oura?,2026 年 9 月 30 日;含第二季營收資訊
- 10. Reuters:Anthropic revenue run rate tops $65 billion, source says,2026 年 8 月 17 日
- 11. Reuters 引述 Financial Times:Anthropic tells investors it will be profitable for second straight quarter,2026 年 9 月 13 日
- 12. Reuters:Anthropic’s $518 billion AI buildout hinges largely on deals that cannot be canceled,2026 年 9 月 29 日;Investing.com 轉載
- 13. Reuters:Broadcom to lend Anthropic up to $42 billion to lease its chips, filing says,2026 年 10 月 1 日
- 14. Akamai:SEC Form 8-K,2026 年 9 月;Anthropic Project Plans 2、3 的金額、期間及條件
- 15. Anthropic:Series H funding announcement,2026 年 5 月 28 日