產業分析
AMD Zen 6 正式出貨:Helion 如何把 AI 代理需求帶進台灣機櫃供應鏈
AMD 在 11 月 10 日宣布第六代 EPYC SP7 伺服器處理器全面上市,主要 OEM/ODM 的相關系統開始出貨。這次更新值得注意的,除了代號 Venice 的 Zen 6 平台,也包括承接 AI 代理執行工作的 Helion 機櫃。對台灣產業而言,兩者分別對應處理器與伺服器換代,以及整櫃設計、散熱、供電、網路與軟體整合的新需求。
從 CPU 上市,看到機櫃需求的變化
AMD 在 11 月 10 日宣布第六代 EPYC SP7 伺服器處理器全面上市,主要 OEM/ODM 的相關系統開始出貨。這次更新值得注意的,除了代號 Venice 的 Zen 6 平台,也包括承接 AI 代理執行工作的 Helion 機櫃。對台灣產業而言,兩者分別對應處理器與伺服器換代,以及整櫃設計、散熱、供電、網路與軟體整合的新需求。[2]
本文的產業判斷是:AI 基礎建設的採購單位正在細分。大型模型推論需要加速器;工具呼叫、程式執行、資料存取與隔離環境則需要 CPU 資源。當代理任務從少量試驗走向大量並行,企業必須同時處理這兩類容量。AMD 希望以 EPYC 承接執行層,再讓 Helion 把單機規格轉換成可部署的系統。是否形成新增採購,最終取決於實際工作量、既有設備利用率與客戶驗證。
一、Zen 6 的重點,是讓更多核心有足夠資料可用
EPYC 9006 SP7 同時涵蓋高密度與高時脈產品。旗艦 9996 為 256 核心、512 執行緒、最高加速時脈 4.1 GHz,預設 CPU 功耗 600W;9956 同樣有 256 核心,但預設為 400W。面向 GPU 主機與高單核效能需求的 9686F,則是 96 核心、最高加速時脈 5.3 GHz。這些上限分屬不同型號;5.3 GHz 也不是所有核心持續同時運作的保證值。[3]
架構分工也很明確:Zen 6 著重時脈與每核心效能,Zen 6c 著重高並行密度。AMD 的架構說明列出 Zen 6c 相對上一代約 20% 的企業/標準測試 IPC 提升,以及約 31% 的 AI 測試提升。這是 AMD 在固定 3 GHz、各啟用 16 核心與 16 執行緒等條件下的內部測試,兩代記憶體與 CCD 配置亦不同。它提供架構進展的證據,但不代表每個應用都會增加同樣幅度的效能。[4]
平台升級中,更有產業意義的是記憶體。SP7 提供 16 通道 DDR5;DDR5-8000 RDIMM 的理論頻寬為每插槽 1,024 GB/s,MRDIMM-12800 則為 1,638.4 GB/s。以 256 核心分攤,分別約為每核心 4.0 與 6.4 GB/s。這些是介面理論值,並非應用實測。[3]
MRDIMM 透過模組上的多工與緩衝邏輯提高傳輸速率。對受記憶體頻寬限制的資料處理、CPU 推論與部分 HPC 工作,投資更快的記憶體可能比繼續堆核心更有效;若瓶頸是容量、授權費用或外部 API,收益則不同。這使伺服器廠的工作延伸至記憶體料件驗證、BIOS、氣流與功耗配置。高規格模組能增加單機價值,也可能增加採購成本與驗證時間。[5]
PCIe Gen 6 則擴大 CPU 與加速器、網路及儲存之間的資料通道。產業判讀應放在資料搬運是否仍是瓶頸,而不是看到介面速率翻倍,就推論整體 AI 效能翻倍。CPU、記憶體、GPU 和軟體必須在同一工作負載下協同,新增頻寬才會變成可用吞吐量。[3]
二、Helion 的三種配置,對應不同採購預算
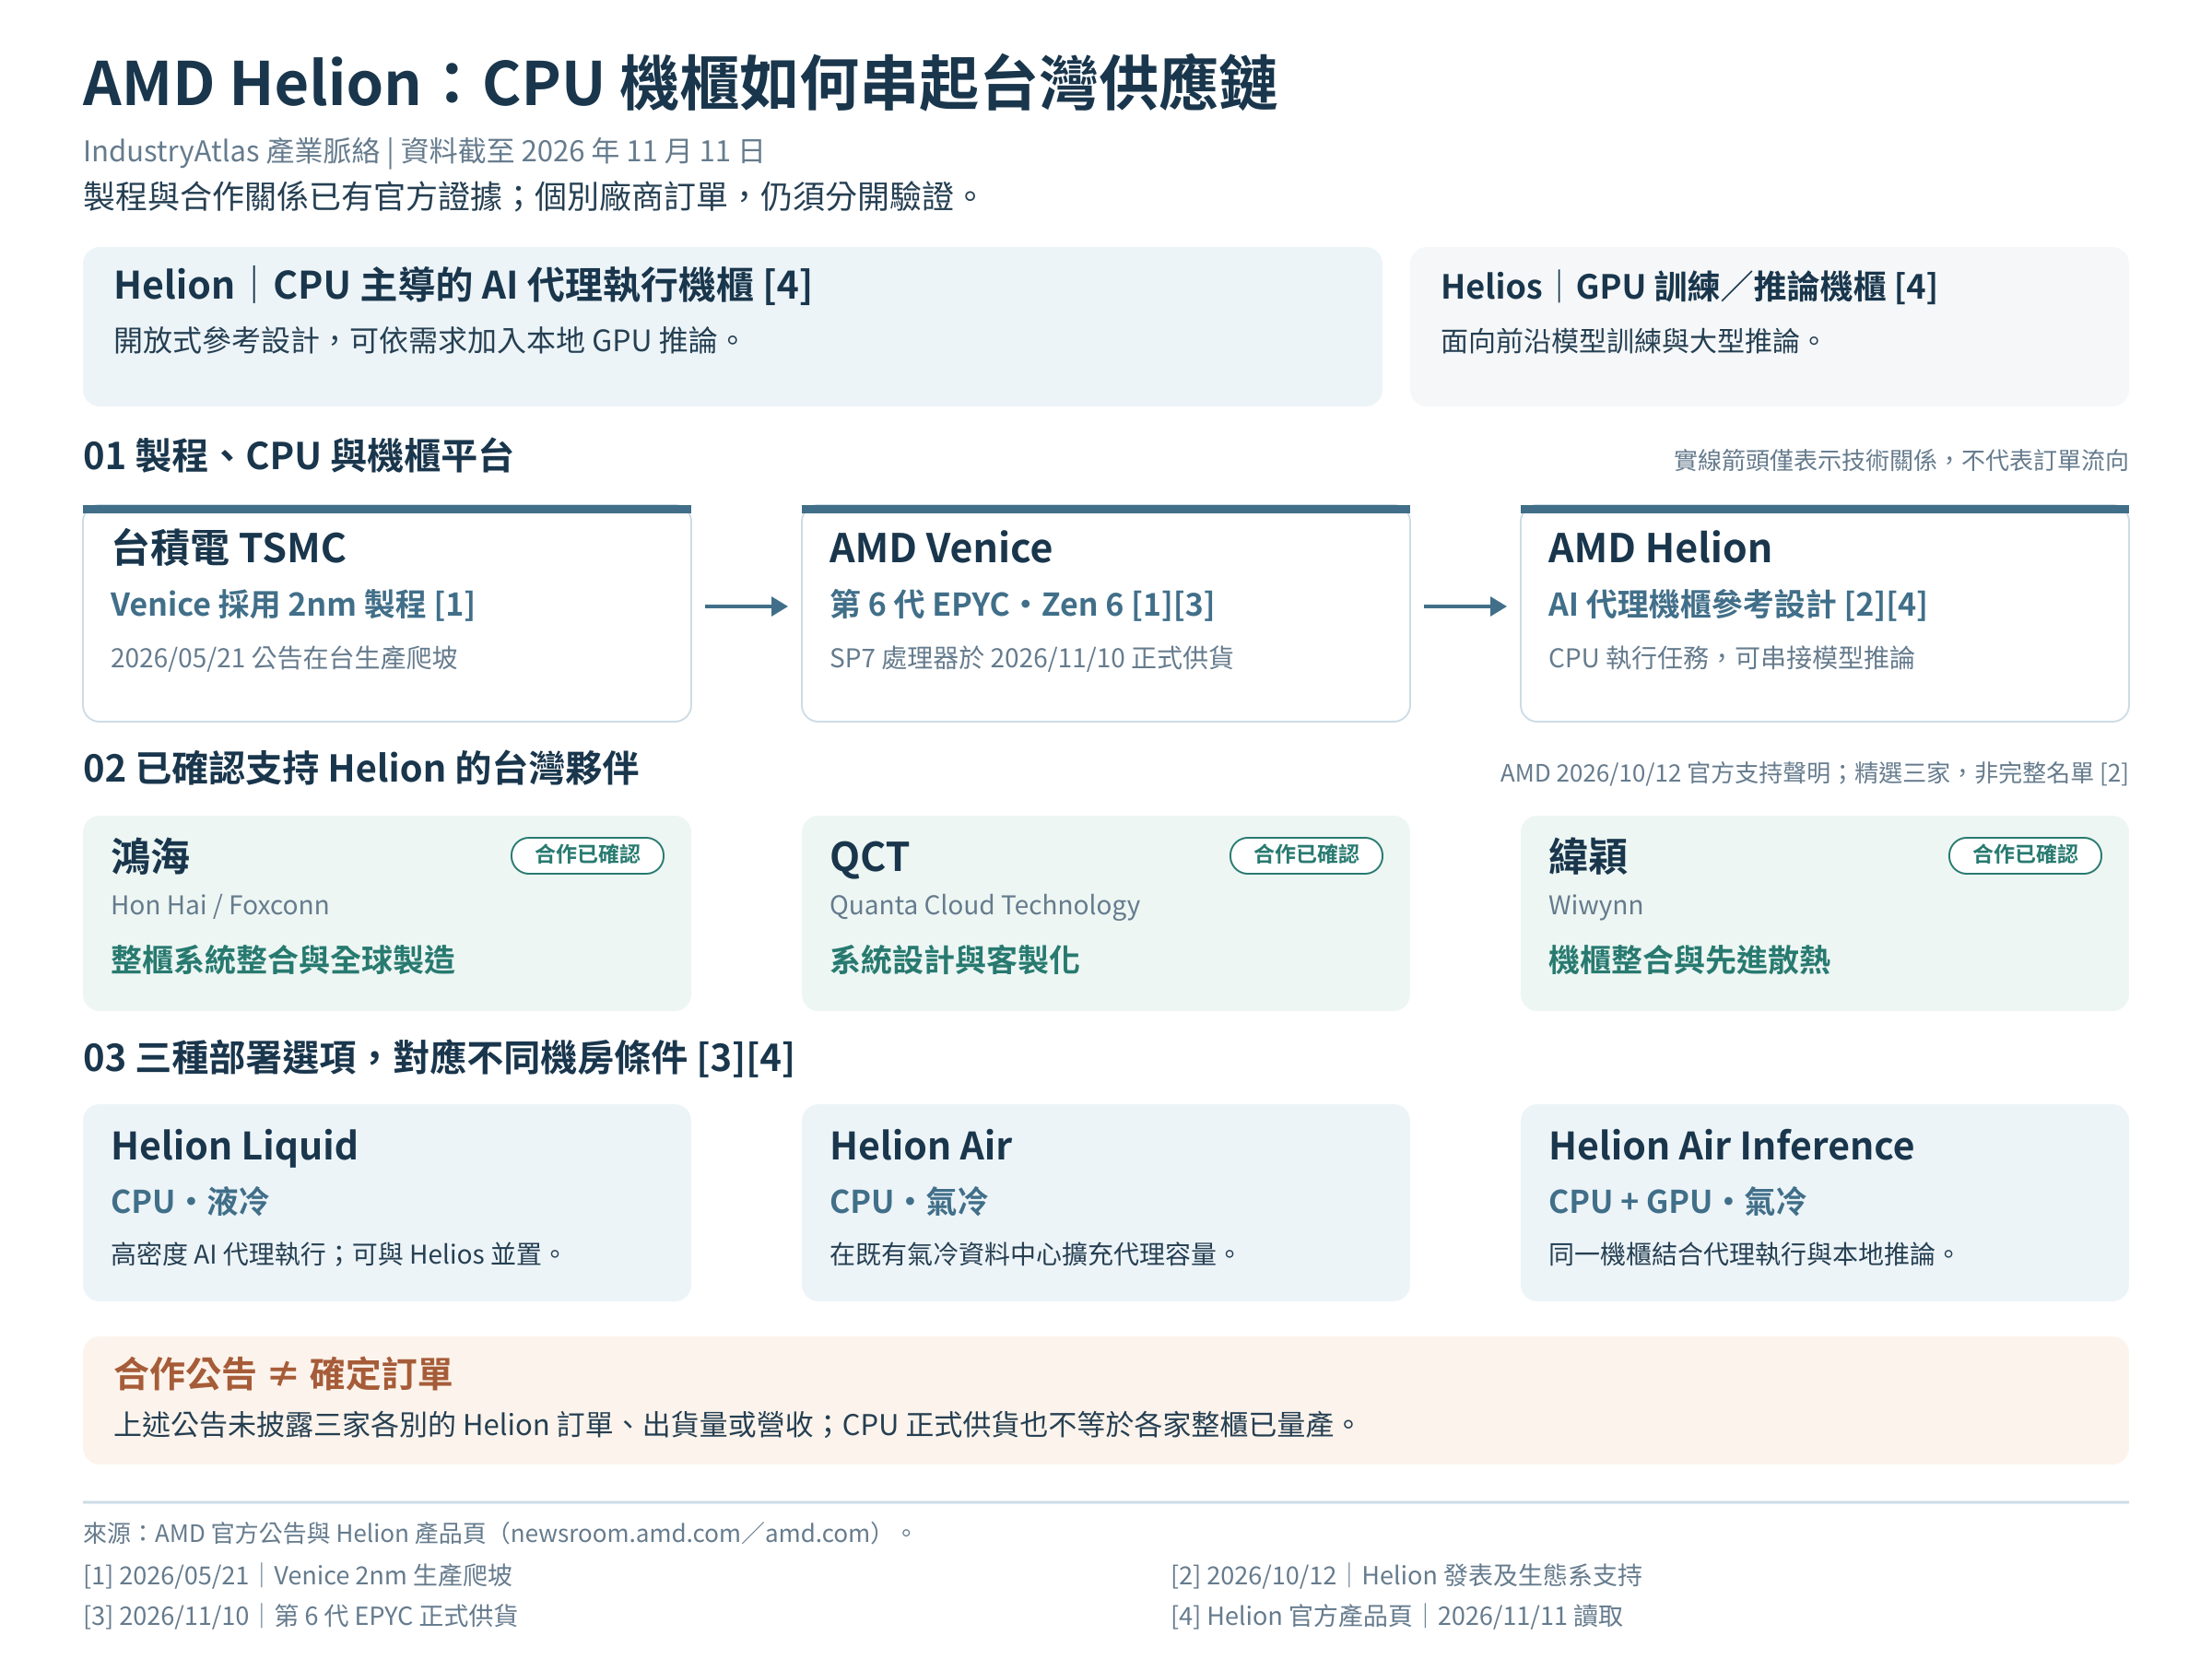
Helion 是以 OCP 規格為基礎的開放參考設計。AMD 10 月首次公開時,分為 CPU 為主與 CPU/GPU 混合兩類;11 月的產品頁進一步區分 Liquid、Air 與 Air Inference。這代表 ODM 可依客戶場地與工作負載調整配置,而非銷售一套不可改動的標準整櫃。[6][7]
Liquid 面向已有液冷條件、需要高密度代理執行容量的部署;Air 讓既有氣冷機房增加 CPU 容量;Air Inference 在同一櫃內結合 CPU 執行與 GPU 推論。下列數字是 AMD 公開的參考配置,不代表任一合作夥伴已交付的實際客戶系統。[7]
| Helion 配置 | 官方核心數 | GPU/用途 |
|---|---|---|
| Liquid,48OU | 36,864 | CPU 執行層,液冷 |
| Liquid,44OU | 32,768 | CPU 執行層,液冷 |
| Air,400W CPU 配置 | 16,384 | CPU 執行層,氣冷 |
| Air,600W CPU 配置 | 8,192 | CPU 執行層,氣冷 |
| Air Inference | 12,288 | 最多 16 顆 MI350P,氣冷 |
資料:AMD Helion 產品頁。400W/600W 是單顆 CPU 配置,不是整櫃用電;OU 是 Open Rack 高度單位,不能直接寫成傳統 U。[7]
11 月新聞所稱最高 73,728 執行緒,對應 48OU 版本的 36,864 核心乘以每核心兩個執行緒。10 月的 32,768 核心則仍可在 44OU 配置找到。兩個數字反映不同機櫃高度與計數口徑,不宜混成同一產品的固定上限。[7]
Helion 與 Helios 的定位也應分開。Helios 為大型模型訓練及大規模推論提供統一的 GPU scale-up 域;Helion 偏向代理執行,以及企業可就地使用的推論。Air Inference 的兩個八 GPU 節點各自運作,沒有把十六顆 GPU 串成單一跨節點 scale-up 域。對採購者而言,這會影響模型部署方式及擴充路徑。[7]
本文分析:Liquid 增加高密度整櫃與液冷整合需求;Air 的進入門檻較低,但每櫃容量受機房供電及散熱限制;Air Inference 提供較完整的企業系統,驗證範圍也從硬體延伸到本地模型、路由、資安與維運。三種配置的受益料件不同,不能套用同一張供應鏈清單。
三、鴻海、廣達與緯穎:關係已確認,受益機制各有重點
AMD 10 月 12 日的 Helion 公告已直接列出鴻海、廣達旗下 QCT 與緯穎的合作表態,三者並非僅由市場題材推定。鴻海強調機櫃整合與全球製造;QCT 強調系統設計及客製化;緯穎強調超大型雲端客戶需求、機櫃整合與先進散熱。三家公司也出現在 Helion 官方合作夥伴頁。[6][7]
鴻海的潛在受益,來自將客製設計轉為可重複製造、跨地交付與維護的整櫃系統。當客戶採用多種 CPU/GPU 配置,生產測試、料件管理與全球產能安排會增加工程價值。這是基於其已公布角色的分析;營收仍取決於客戶導入與實際出貨,而非合作名單本身。
QCT 的商用進度可再往前確認一步:AMD 11 月 10 日 press kit 直接連結 QCT 的公告,標題明列 QuantaGrid 搭載 EPYC 9006 SP7 系列的伺服器全面上市。這證明 QCT 已有 SP7 伺服器商用產品路徑。其潛在優勢在於把通用伺服器、GPU 主機與客製機櫃需求銜接起來,擴大可服務的部署組合。[2]
緯穎的潛在受益,則偏向 hyperscaler 的高密度機櫃與整體驗證。緯穎另有正式 Helios 頁面,介紹自身雙寬機櫃及 L12 整合能力;這顯示跨平台系統能力,但該頁的 MI455X 與 Helios 規格屬於另一產品線。[8] 對緯穎而言,Helion 的價值在於客戶若增加 CPU 執行櫃,就多了一類可以整合、驗證與交付的基礎設施。
三家的公開證據目前落在合作、平台支援與部分伺服器上市層級;個別 Helion 客戶、訂單金額、出貨量與獨家地位尚未公開。評估受益應追蹤公司後續揭露的機型、驗證完成、客戶部署及量產進度。[6]
競爭也會同步增加。開放參考設計讓更多 OEM/ODM 有機會採用相同 CPU 與標準模組,硬體規格較容易趨同。本文分析認為,台廠可保留的價值將更集中在散熱可靠度、整櫃測試、自動化製造、交付速度與售後服務;產品線擴大不必然等比例增加利潤。
四、往上游看:已確認的是製程與記憶體合作
台積電是證據最明確的台灣上游關係。AMD 5 月 21 日已宣布 Venice 在台灣以 TSMC 2nm 製程進行生產爬坡;亞利桑那則列為未來規畫。11 月 SP7 商用上市,讓這條關係從製造里程碑接到系統出貨。公開資料沒有提供 Venice 的晶圓用量或台積電 2nm 產能占比。[9]
Samsung 3 月與 AMD 公布的合作備忘錄,明確包含 Venice 的高效能 DDR5/先進 DRAM。這是處理器記憶體合作的證據。同一公告另談 MI455X 的 HBM4 及 Helios,應分成兩條產品關係閱讀,不能由此推導 Helion 的特定 HBM 或整櫃訂單。[10]
記憶體介面也值得追蹤。Renesas 已公布可支援 12,800 MT/s 的第二代 MRDIMM 介面晶片組,包括 MRCD、MDB 與 PMIC;這證實相關技術供給存在,實際採用仍須看模組與伺服器驗證名單。[11] 若高頻寬配置採用率上升,受益來源可能包括模組上的額外介面晶片與電源管理,而不只是 DRAM 位元需求。
對台灣液冷、電源與連接器業者,產品方向可推導出需求,供應商身分仍需個別公告。在本次查核的官方資料中,沒有足夠證據將台達、奇鋐或雙鴻列為已確認的 Helion 供應商。較有用的追蹤點是:是否獲特定 ODM 平台認證、是否公布料號或設計導入,以及相關產能是否對應已確認的客戶計畫。
五、競爭對手要對準同一層:NVIDIA、Intel 與 Arm
NVIDIA 與 Helion CPU 櫃直接對位的是 Vera CPU Rack。Supermicro 10 月 22 日公布的配置包含 256 顆 Vera、22,528 核心及 45,056 執行緒,採全液冷,狀態為可報價。相同公告對 Vera Rubin NVL72 則使用已出貨描述。NVL72 的 72 顆 Rubin GPU 與 36 顆 Vera CPU,主要服務模型訓練與推論,不能直接當作 CPU 執行櫃的同類比較。[12][13]
NVIDIA 的競爭優勢在系統結合:Vera 採 LPDDR5X,並有高速 NVLink-C2C 與 GPU 平台銜接。[14] 本文分析認為,這對已採用其加速器、網路與軟體的客戶有整合吸引力。AMD 則可訴求既有 x86 軟體相容性、可更換的標準記憶體與多家系統商選擇。採購結果會取決於整體工作流,單看核心或執行緒數不足以判斷。
Intel 也不能只列 AMD 新聞稿主要對照的 Xeon 6980P。6980P 是 128 核心、256 執行緒、500W 的 P-core 產品;6990E+ 則是 Clearwater Forest 的高密度 E-core 產品,具有 288 核心、288 執行緒、450W,Intel ARK 標示 2026 年第二季上市。後者沒有藉 SMT 將執行緒數加倍,物理核心數反而高於 EPYC 9996。這正說明『最多執行緒』與『最多核心』代表不同設計取向。[15][16]
Intel 的整櫃競爭也已開始:10 月 29 日官方財報講稿提到,OCP 展示的特定 Clearwater Forest 配置可超過 46,000 核心,整櫃功率約 133kW。這是 Intel 公布的展示配置;與不同機櫃高度、功率及冷卻條件的 Helion 比較時,需要先統一限制條件。[22]
Arm AGI CPU 為另一個商用 CPU 選項,最高 136 Neoverse V3 核心、12 通道 DDR5 與 PCIe Gen 6。產品資料列有 230–420W 的可調功耗範圍,因此常見的 300W 宣傳代表值並非所有配置的固定上限。[17] Arm 11 月 4 日最新財報說明,首批商業交貨預計在 FY27 第四季,換算為 2027 年 1–3 月;這與已可下單或提供測試平台是不同階段。[18]
Arm 在 10 月宣傳約兩倍整櫃表現時,採用的是伺服器測試加整櫃模型推算,主要比較對象為上一代 EPYC 9755,而非 Zen 6。[19] 同樣地,NVIDIA 的部分優勢比較針對 Turin 或 Granite Rapids。[14] 三方都有自己的測試條件。現階段更適合比較各自的軟體相容性、交付狀態、記憶體架構與系統整合方式。
六、三組效能數字,會改變對市場的判讀
第一,『3.7 倍 Vera』與『2.2 倍 Xeon 6980P』不是所有應用的平均領先。AMD 11 月公告使用雙路 SPECrate2017_int_base 比較,其中 Vera 成績為 AMD 估算;公開 SPEC 結果與競爭者估算必須分欄。這組比較可描述指定整數吞吐測試,不能直接轉換為模型推論速度或客戶投資報酬。[1]
第二,『最高 1.8 倍 LLM 輸出吞吐』有更重要的條件:AMD 先在 PCIe Gen 5 主機鏈路測量模型權重卸載,再依 Gen 6 頻寬推算。它反映特定資料搬運瓶頸可望改善,不是完整第六代主機在所有模型上的實測結果。[1]
第三,『每瓦可服務代理數』與『每櫃代理數』使用執行緒資源作為估計代理容量的指標。實際可服務多少代理,還要看每個隔離環境的記憶體、任務完成時間、模型延遲及儲存 I/O。73,728 條硬體執行緒可以精確計數,可同時完成多少有用任務則需要實測。[1]
本文建議採購與產業比較改看同一組服務條件:每秒完成任務數、P95 延遲、錯誤率、每個 sandbox 的記憶體與儲存用量,以及整櫃牆上功耗。CPU 額定功耗沒有包含 DIMM、NIC、風扇、泵浦或電源損耗;雙路測試的分數也不能直接除以單顆 CPU 瓦數,就稱為整機能效。這些口徑會影響資料中心成本,也會改變供應鏈的實際價值分配。
七、真正影響放量時程的五個節點
目前可確認的時間線是:2026 年 5 月 Venice 2nm 生產爬坡;10 月 12 日 Helion 參考設計公開,當時規畫合作配置於 11 月可用;11 月 10 日 SP7 及相關系統開始商用供貨。SP8、9006X SP7 與 9006 LP 則仍屬後續系列,不應一併寫成 11 月已全面上市。[2][6][9][20]
接下來第一個節點是客戶驗證。處理器可以採購,不代表機房已完成 BIOS、記憶體、網路與管理系統測試。對 ODM 營收而言,客戶接受驗證結果並轉入量產,比平台發表更接近出貨確認。
第二是機房條件。客戶若已有液冷與足夠電力,可較直接評估高密度方案;若改造工程尚未完成,可能先採氣冷、減少單櫃配置,或改用分批導入。這會改變整櫃、散熱與電源料件的出貨順序。
第三是記憶體成本與供應。MRDIMM 的額外元件、散熱及韌體驗證會影響高頻寬配置採用速度。AMD 白皮書將 SP8 的 MRDIMM-12800 支援列在 2027 年上半年,9006 LP 的 LPDDR5X 系統則列在 2027 年。LPDDR5X/SOCAMM2 與 RDIMM 需要不同板級設計,可能讓後續系統的記憶體與散熱組合重新分配。[5]
第四是新競爭方案商業交付。Intel 10 月 29 日表示,Diamond Rapids 已送樣、預計 2027 年放量,尚未指定季度。[22] Arm AGI 的預定交貨落在 2027 年第一季,代表部分客戶可能在今年的 Zen 6 採購與明年的 Arm 驗證間分配預算。[18] 第五是更快介面世代:Renesas 的第三代 16,000 MT/s MRDIMM 晶片組在 2026 年 7 月仍處於選定客戶送樣,預計 2027 年下半年生產供貨。這是後續平台的技術觀察點,並非目前 SP7 出貨必須等待的條件。[21]
本文分析認為,短期最應追蹤的是『已上市伺服器轉為客戶部署』的速度;中期則是高頻寬 DDR5、LPDDR5X 及不同 CPU 架構,如何改變每櫃成本與可用容量。只有把產品世代與驗證階段分清楚,才能判斷哪些供應商受惠於這一季,哪些仍屬下一代機會。
結論:目前已確定的四件事
1. 第六代 EPYC 9006 SP7 已在 2026 年 11 月宣布全面上市,搭載它的主要系統商產品開始出貨;其他 9006 系列仍有後續時程。[2][20]
2. Helion 已具備液冷、氣冷與 CPU/GPU 混合參考配置,其定位與大型 GPU scale-up 平台 Helios 不同。[7]
3. 鴻海、QCT 與緯穎是官方確認的 Helion 生態系夥伴;QCT 的 SP7 伺服器另有上市公告佐證。[2][6]
4. 台積電 2nm 製造關係、Samsung 的 Venice 記憶體合作,以及 NVIDIA、Intel、Arm 的競爭產品與交付階段,已有官方資料可核實。個別台廠的 Helion 訂單與營收貢獻,仍要由後續商用部署揭露確認。[9][10][12][16][18]
資料來源與備註
- [1] AMD:第六代 EPYC 正式供貨公告及效能腳註,2026-11-10 https://newsroom.amd.com/news/6th-gen-epyc-lead-ai-enterprise-computing/
- [2] AMD:6th Gen EPYC press kit,含 QCT 上市公告連結,2026-11-10 https://newsroom.amd.com/press-kits/6th-gen-epyc-venice/
- [3] AMD:EPYC 9006 SP7 data sheet,型號與規格 https://www.amd.com/content/dam/amd/en/documents/epyc-technical-docs/other/amd-epyc-9006-sp7-server-cpus-data-sheet.pdf
- [4] AMD:Zen Core Architecture,IPC 方法與結果 https://www.amd.com/en/technologies/zen-core.html
- [5] AMD:Scaling Memory Bandwidth on EPYC 9006,記憶體白皮書 https://www.amd.com/content/dam/amd/en/documents/epyc-technical-docs/white-papers/scaling-memory-bandwidth-on-amd-epyc-9006-server-cpus.pdf
- [6] AMD:Helion 參考設計及合作夥伴公告,2026-10-12 https://newsroom.amd.com/news/open-rack-blueprint-scale-agentic-ai/
- [7] AMD:Helion 官方產品頁,配置、OCP 規格與 FAQ https://www.amd.com/en/products/rackscale-solutions/helion.html
- [8] 緯穎:Helios AI Infrastructure 與機櫃整合 https://www.wiwynn.com/solutions/ai-infrastructure-helios
- [9] AMD:Venice 在 TSMC 2nm 生產爬坡,2026-05-21 https://newsroom.amd.com/news/amd-announces-production-ramp-of-next-generation-a/
- [10] Samsung:與 AMD 的 Venice DDR5/AI 記憶體合作,2026-03-18 https://news.samsung.com/global/samsung-and-amd-expand-strategic-collaboration-on-next-generation-ai-memory-solutions
- [11] Renesas:第二代 MRDIMM 12,800 MT/s 介面晶片,2024-11-20 https://www.renesas.com/en/about/newsroom/renesas-introduces-industry-s-first-complete-memory-interface-chipset-solutions-second-generation
- [12] Supermicro:256 CPU Vera 機櫃可報價,2026-10-22 https://www.supermicro.com/en/pressreleases/supermicro-introduces-nvidia-vera-cpu-rack-256-cpu-100-liquid-cooled-rack-scale
- [13] NVIDIA:Vera Rubin NVL72 官方產品頁 https://www.nvidia.com/en-us/data-center/vera-rubin-nvl72/
- [14] NVIDIA:Vera CPU 技術與比較條件 https://developer.nvidia.com/blog/nvidia-vera-cpu-delivers-high-performance-bandwidth-and-efficiency-for-ai-factories
- [15] Intel ARK:Xeon 6980P 規格 https://www.intel.com/content/www/us/en/products/sku/240777/intel-xeon-6980p-processor-504m-cache-2-00-ghz/specifications.html
- [16] Intel ARK:Xeon 6990E+ 規格與上市季度 https://www.intel.com/content/www/us/en/products/sku/246074/intel-xeon-6990e-processor-576m-cache-2-20-ghz/specifications.html
- [17] Arm:AGI CPU 官方產品 brief https://www.arm.com/static/az/pdf/product-brief/arm-agi-cpu-product-brief.pdf
- [18] Arm:FY27 Q2 財報,商業交貨時程,2026-11-04 https://newsroom.arm.com/news/arm-q2-fye27-results
- [19] Arm:AGI CPU agentic benchmark 方法,2026-10-13 https://newsroom.arm.com/news/arm-agi-cpu-agentic-benchmarks
- [20] AMD:SP7 開始供貨及後續產品系列,2026-11-10 https://www.amd.com/en/blogs/2026/amd-epyc-9006-sp7-based-platforms-are-now-shipping.html
- [21] Renesas:第三代 16,000 MT/s MRDIMM 時程,2026-07-30 https://www.renesas.com/en/about/newsroom/renesas-gen-3-mrdimm-chipset-solutions-advance-ddr5-memory-performance-16000-mts-next-gen-ai-and-hpc
- [22] Intel:2026 Q3 財報講稿,Diamond Rapids 與 Clearwater Forest 機櫃,2026-10-29 https://d1io3yog0oux5.cloudfront.net/_ae41de1e3c92a2d70014908a6d92f612/intel/db/887/9273/prepared_remarks/Q3%2726_Prepared_Remarks.pdf