產業分析
AI 擴產如何傳到化學材料 從新纖聯華與勝一看三種台股受惠路徑
Syensqo 與 Air Liquide 最新財報顯示,半導體需求正帶動部分材料業務成長。台灣上市公司中,新纖透過新碩參與電子級雙氧水擴產,聯華由氣體投資取得收益,勝一則供應半導體製程溶劑。三家公司的產品位置與獲利來源,呈現 AI 擴產傳到材料業的不同路徑。
資料截至 2026 年 11 月 6 日
一 最新財報透露的需求訊號
AI 伺服器需要更多晶片,晶片量產則持續消耗高純度氣體與化學品。這條需求傳導,正在海外材料公司的財報中出現。
Syensqo 11 月 5 日公布第三季業績,特殊聚合物業務有機營收年增 6.2%,公司指出半導體客戶帶動電子應用需求。Air Liquide 10 月 29 日公布的第三季資料則顯示,電子業務成長 12%,並將動能連結到 AI 半導體所需的載氣與先進材料。[1][2]
聚合物與氣體處於不同的材料環節,兩家公司的業績共同提供了晶片製造需求向上游延伸的訊號。接下來,可從材料用途與供應商的營運結構,觀察這股需求如何傳到台灣公司。
二 材料商如何接到晶圓擴產需求
不同材料的收入發生在不同時點。建廠或擴線時,氣體供應設施與設備用材料可能先投入;晶圓廠開始投片後,清洗、微影等製程使用的耗材,則隨產線運轉持續補充。
電子級雙氧水用於晶圓製造的清洗。勝一的產品頁則列出 IPA 用於半導體製程清洗,以及 PGME、PGMEA 用於晶邊清洗或光阻相關用途。[3][8]
由這些用途來看,材料需求會受到客戶投片量、每片晶圓的使用量及供應份額影響;售價與獲利則進一步取決於純化能力、批次一致性、交付品質及生產成本。擴產提供銷量機會,客戶驗證與穩定供貨能力決定業者能取得多少份額。
三 新碩先進化工擴大台灣雙氧水產能
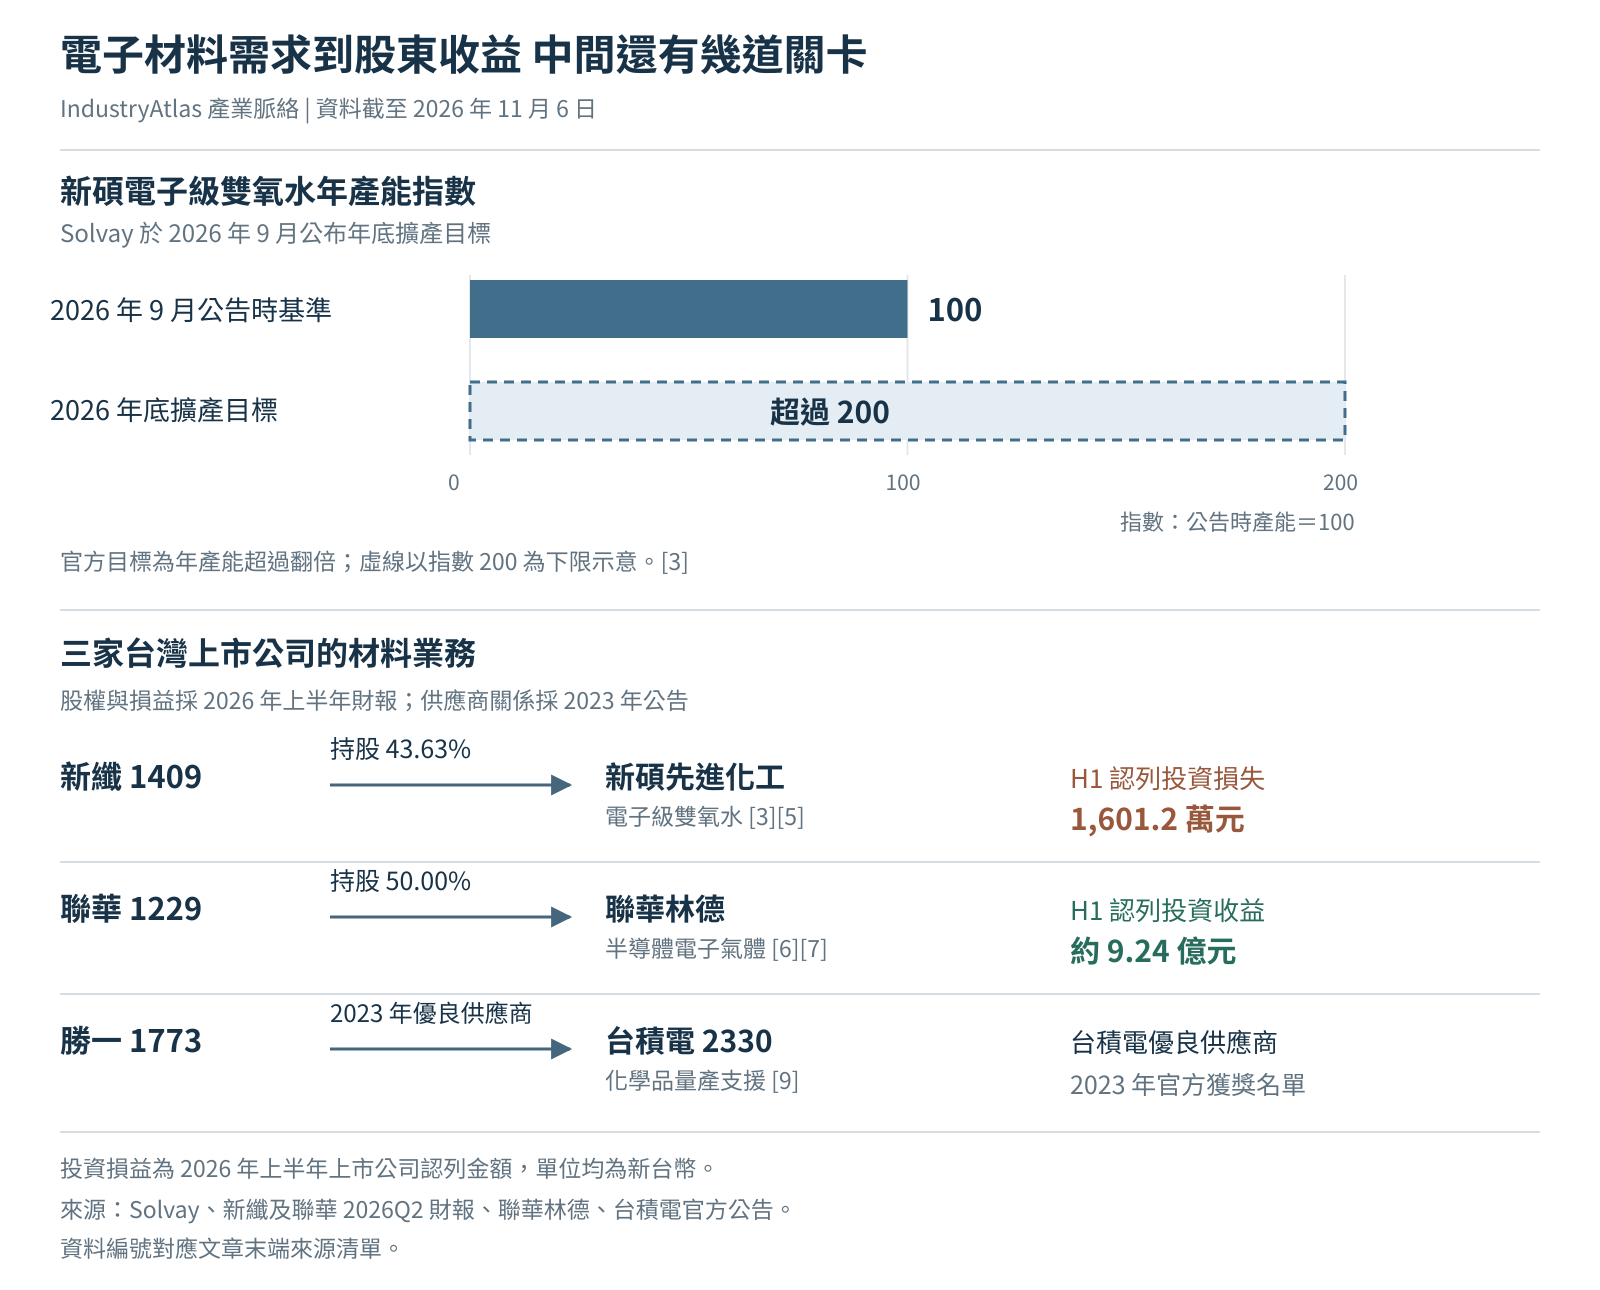
Solvay 9 月宣布,與新光合成纖維合作的新碩先進化工(Shinsol Advanced Chemicals),預計在 2026 年底前把台灣電子級雙氧水年產能擴大至原來的兩倍以上。2023 年揭幕的台南廠,當時公布年產能為 35,000 公噸。[3][4]
Solvay 表示,台灣生產的高純度等級已取得當地客戶資格認可;新增產能仍是年底目標。[3]
這項擴產把國際材料需求與台灣上市公司的投資連在一起。對新纖股東而言,接下來值得追蹤的是投產進度、客戶拉貨及新碩的損益變化。
四 三家上市公司的連結方式
新纖參與雙氧水合資事業,聯華投資氣體供應商,勝一則經營電子級溶劑業務。三者分別對應不同的材料與獲利來源。
新纖 1409 透過合資事業參與雙氧水
新纖 2026 年第二季合併財報將新碩列為採用權益法的關聯企業,截至 6 月底持股為 43.63%。新纖上半年認列新碩投資損失新台幣 1,601.2 萬元。[5]
從這項財務基礎看,擴產能否改善新碩獲利,是新纖的重要觀察點。若新增產能按期投入、訂單增加並帶動稼動率提升,新纖可望透過投資收益參與成長;新產線折舊與初期費用,則會影響獲利改善的速度。
聯華 1229 氣體投資已有獲利貢獻
聯華 2026 年第二季財報顯示,直接持有聯華林德 50%,上半年認列該投資收益約新台幣 9.24 億元,屬採用權益法的投資。[6] 聯華林德的半導體業務包括大宗氣體及電子特殊氣體。[7]
相較於新碩上半年虧損,聯華林德已為聯華帶來投資收益。若半導體客戶擴產帶動供氣量增加,這項投資可能成為聯華參與材料需求成長的管道;後續可由聯華認列的投資損益觀察貢獻變化。
勝一 1773 直接供應半導體製程溶劑
勝一官網列有半導體清洗與光阻用途的溶劑產品。台積電(2330)在 2023 年 12 月公布的優良供應商名單中,列出勝一,獲獎事由為「化學品量產支援和綠色製造」。[8][9]
既有產品與供應關係,讓勝一具備承接晶圓製造材料需求的基礎。判斷成長是否落實到獲利,可追蹤電子級產品的出貨、營收與毛利表現。
五 影響材料業獲利的四個因素
Syensqo 第三季帳面營收年增 11.4%,經調整 EBITDA 約與去年持平,毛利率則從 33.0% 降至 31.6%。公司提到原料成本及調價時點的影響。[1] 這說明即使需求成長,成本與售價仍會左右材料商的獲利表現。
依材料業的營運模式,台灣供應鏈可從四個方向觀察。
投產與驗證時程。隨新產品完成驗證、產線稼動率提高,固定成本可由更多出貨分攤。若營收爬坡落後於費用增加,獲利可能先承壓。
新增供給與價格。既有供應商、海外廠商與在地新產能都在爭取客戶。競爭強度會影響個別業者的市占、售價與毛利。
需求發生的位置。晶圓廠在台灣或海外擴產,對就近供應、運輸及在地服務有不同要求,業者的生產與服務據點布局會影響接單機會。
合資事業的資金安排。擴產需要資金,會影響合資公司的股利分配與上市公司收到現金的時點。投資收益及股利回流,應搭配資本支出一起觀察。
六 結論
Syensqo 與 Air Liquide 的最新財報,已顯示半導體需求帶動部分材料業務成長。台灣上市公司的業務連結則涵蓋電子級雙氧水、氣體與製程溶劑。[1][2]
新纖投資的新碩,預計在 2026 年底前將電子級雙氧水產能擴大至原來的兩倍以上,上半年新纖認列該投資損失;聯華投資的聯華林德,已在上半年貢獻約 9.24 億元投資收益;勝一則供應半導體製程溶劑,並獲列入台積電 2023 年優良供應商名單。[3][5][6][8][9]
延伸閱讀
資料來源與備註
- [1] Syensqo 2026 年第三季業績(2026-11-05)。第 1、3、5 頁;特殊聚合物有機成長、半導體需求、帳面營收與毛利率。
- https://www.syensqo.com/sites/g/files/alwlxe161/files/2026-11/20261105_Syensqo%20third%20quarter%202026%20results_EN.pdf
- [2] Air Liquide 2026 年第三季業績(2026-10-29)。電子業務成長 12% 及 AI 半導體需求。
- https://www.airliquide.com/group/press-releases-news/2026-10-29/q3-2026-results-air-liquide-accelerates-driven-sales-growth-and-launch-its-strategic-plan
- [3] Solvay 宣布擴大台灣電子級雙氧水產能(2026-09-03)。年底產能超過翻倍的目標,以及當地客戶資格認可。
- https://www.solvay.com/en/press-release/solvay-significantly-expands-electronic-grade-hydrogen-peroxide-capacity-taiwan
- [4] Solvay 台南 Shinsol 電子級雙氧水廠揭幕(2023)。新光合纖合資關係及原始公布年產能 35,000 公噸。
- https://www.solvay.com/en/press-release/solvay-unveils-state-art-electronic-grade-hydrogen-peroxide-joint-venture-taiwan
- [5] 新光合纖 115 年第二季合併財務報告(截至 2026-06-30)。第 40–41 頁及第 173 頁附表十六;新碩正式名稱、43.63% 持股、權益法及上半年投資損失。
- https://www.shinkong.com.tw/files/investors/財務營運資訊/2026/新光合纖115Q2合併財報.pdf
- [6] 聯華實業控股 2026 年第二季合併財務報告(截至 2026-06-30)。PDF 第 19、59 頁,內頁第 17、57 頁;直接持股 50% 及上半年認列投資損益 924,146 千元。
- https://www.lhicholdings.com/investors/3newsFile/financial-report-2026-Q2/
- [7] 聯華林德服務產業與半導體氣體產品(2026-11-06 查閱)。半導體大宗氣體與電子特殊氣體業務。
- https://www.linde-lienhwa.com/tw/other/detail/%E6%9C%8D%E5%8B%99%E7%94%A2%E6%A5%AD
- [8] 勝一化工產品及應用(2026-11-06 查閱)。IPA、PGME、PGMEA 及 EBR 等產品用途。
- https://shinychem.com.tw/zh-tw/html/product
- [9] 台積公司 2023 年供應鏈管理論壇優良供應商名單(2023-12-07)。台積電具名勝一的化學品量產支援與綠色製造。
- https://pr.tsmc.com/chinese/news/3086