
產業分析
從 ASML、台積電與美光財報看半導體景氣:哪些需求強勁,哪些復甦仍待確認?
ASML 的設備需求、台積電的先進製程營收,以及美光的 HBM 供貨協議,共同支持 AI 核心供應鏈仍具成長動能。成熟與特殊製程、工業及車用晶片也已有改善證據,但復甦的持續性與涵蓋範圍仍待確認。手機與 PC 則呈現高階產品和整體銷量分化,不能從上游漲價或營收增加,直接推論終端需求全面回暖。
三家公司看到的是不同位置的需求
判斷半導體景氣,不能只看一家公司的總營收。設備商看到的是晶片廠的投資與製程升級,晶圓代工廠看到的是客戶投片與產能需求,記憶體廠則同時受到出貨量、價格與產品組合影響。
| 公司 | 本文採用的主要資料 | 主要觀察位置 | 解讀界線 |
|---|---|---|---|
| ASML | 2026 Q3,10 月 14 日公布 | 微影設備、既有設備升級與客戶投資 | 設備需求可能包含擴產與技術升級,不能直接等同終端銷量 |
| 台積電 | 2026 Q3,10 月 15 日公布 | 晶圓製造、先進製程與客戶產能規畫 | 可直接觀察先進邏輯需求;對 HBM 的支持主要是間接的 |
| 美光 | FY2026 Q4,9 月 30 日公布 | DRAM、HBM、NAND 與客戶供貨協議 | 記憶體營收要拆成價格、位元出貨量與產品組合 |
美光這一季截至 2026 年 9 月 3 日,與 ASML、台積電的第三季並非完全相同期間。本文以三家公司為主軸,另以聯電、GlobalFoundries 與德州儀器(TI)補充成熟製程和終端市場的觀察。[1][2][3]
本文所稱「需求強勁」,指目前已有營收、出貨或供貨協議支持;「復甦待確認」則指改善已發生,但仍不足以認定整個市場進入持續擴張。這是產業狀態判讀,不是個股報酬排序。
ASML 顯示設備投資動能延續,但不能將所有成長歸給 HBM
ASML 第三季營收為 116.62 億歐元,其中既有設備服務與現場升級業務為 32.89 億歐元。公司指出,客戶持續上修中短期設備需求,主要反映其對 AI 投資規模與持續時間的看法;生產力升級需求也保持強勁。[1]
這讓我們看到兩種支出同時存在:購買新設備,以及提高既有設備的產出能力。設備服務與升級收入不能全部視為新增機台,也不能把公司總成長直接換算成新增晶圓產能。
在 7 月的第二季法說中,ASML 已說明一般 DDR 與 HBM 的供需都在促進 DRAM 擴產,先進 DRAM 製程轉換也提高了微影需求,而且同時涉及 EUV 與浸潤式 DUV。[4]
因此,記憶體設備成長不等於全部來自 HBM;DUV 成長也不等於成熟製程全面復甦。設備需求的增量,必須同時考慮終端需求、產能擴充與製程所需的微影步驟。
ASML 也提到部分客戶有意提前安排 2029、2030 年訂單。這是長期規畫意願,不能寫成那些年度的訂單已全數確定,更不能當成終端需求已獲保證。[1]
已有較直接支持的領域
先進邏輯製程:實際營收與後續展望相互支持
台積電第三季美元營收年增 41.2%;7 奈米及以下占晶圓營收 79%,其中 2 奈米占 8%、3 奈米占 33%。公司明確表示,當季業務受到先進製程強勁需求支持。[2]
第四季營收預估為 523~543 億美元,中位數較第三季增加約 14%,動能包含 2 奈米快速放量。這是管理層展望,尚未是第四季實績。[2]
IndustryAtlas 判讀:先進邏輯製程目前仍是需求明確的領域。這個判斷結合了已實現營收、公司對成長來源的說明與下一季展望,並非只因先進製程營收占比高。
台積電也點名 AI 加速器、agentic AI 相關 CPU 與網通晶片,並規畫 2027 年 N2 家族年產能超過翻倍。不同應用共同支持先進製程,但不能將它們全部視為相同比例的 HBM 需求。[5]
HBM:已有出貨動能,也有跨年度供貨協議
美光表示,FY2026 Q4 的 HBM 營收成長快於公司整體;2027 曆年絕大多數 HBM 位元供應量已完成協議,價格較前一年顯著提高。[6]
IndustryAtlas 判讀:HBM 的近期需求與 2027 年訂單能見度,有直接資料支持。這項證據來自美光自身,不能擴大成所有原廠的全部產能都已售罄;協議涵蓋未來供應,也不等於已經交貨認列。
這也是把美光加入分析的重要性:台積電能確認先進晶片需求,美光則提供 HBM 產品本身的商業證據。
伺服器記憶體與資料中心 SSD:成長並未侷限於 HBM
美光最新財報指出,伺服器 LPDDR SOCAMM 產品組合的營收較前季超過翻倍,並有多款資料中心 SSD 進入客戶出貨或放量階段。[3]
其資料中心 SSD 單季營收接近 100 億美元,占公司 NAND 營收超過三分之二,顯示資料中心已是美光儲存業務的重要成長來源。[6]
IndustryAtlas 判讀:高階伺服器記憶體與資料中心儲存也有實際業務支持。不過,特定產品的高成長不能直接套用到所有 DDR 世代、消費型 SSD 或每一家模組廠;從低基期放量的產品,也不宜直接拿成長率比較整個市場規模。
先進微影與設備升級:需求有支持,受惠仍要看產品位置
ASML 的資料支持先進製程相關設備與生產力升級需求延續。[1][4] 對供應鏈而言,下一步應確認廠商供應的實際產品、客戶認證與收入占比。
例如,廠商具備某項先進製程能力,只能證明它有參與機會;取得量產訂單、擴大出貨與改善獲利,仍是不同階段。三家龍頭的成長,不能直接替每一家設備、材料、封裝或測試公司背書。
已有復甦證據,但廣度與持續性仍待確認
成熟與特殊製程:出貨及稼動率已改善
成熟製程不能簡化為「非 AI」,也不能只用單一奈米數字判斷。電源管理、類比、感測、微控制器與射頻等產品,對製程與終端應用有不同要求;有些也會參與 AI 系統。[7]
聯電第二季晶圓出貨量季增 10.6%,產能利用率達 85%。公司並指出電源管理 IC、感測器與微控制器需求帶動 8 吋產品組合復甦,但「第三季稼動率可望突破 90%」仍是當時展望。[7]
GlobalFoundries 第二季營收年增約 6%,12 吋約當晶圓出貨量年增與季增皆約 8%。兩家代工廠的數據顯示,改善已不只是單一公司的主觀說法。[8]
IndustryAtlas 判讀:部分成熟與特殊製程的改善可以確認;整體市場是否持續復甦仍待驗證。接下來要看稼動率提高能否伴隨出貨量、售價與訂單延續,並排除旺季、補庫存、產品組合或產能調整造成的影響。
工業與車用晶片:已有營收回升,仍要確認終端拉貨
TI 第二季營收年增 23%、季增 13%,公司將成長來源歸於工業、資料中心與車用市場。[9] 台積電第三季車用平台營收也較前季增加 23%。[5]
這些是供應商業績改善的證據,卻不能直接等同全球汽車銷量、工業設備投資或所有相關晶片需求同步成長。單車半導體用量增加、客戶市占變化與庫存回補,都可能讓晶片供應商表現優於終端市場。
IndustryAtlas 判讀:工業與車用晶片有復甦跡象,但需要更多季度與更多供應商交叉確認。尤其要追蹤客戶及通路庫存是否健康,以及改善是否跨越不同產品與地區。
手機與 PC 應列為分化市場,還不能稱為全面復甦
美光指出,高階產品支持 PC 與手機市場營收,但兩者全年整機出貨量仍可能出現雙位數下滑。台積電也提醒,消費性與價格敏感市場仍受零組件漲價及經濟不確定性影響。[5][6]
這裡必須分清楚三件事:整機賣出多少台、每台使用多少或多高階的晶片,以及晶片本身賣多少錢。
即使整機銷量下降,單機記憶體容量增加、先進晶片占比提高或零組件漲價,仍可能帶動部分上游廠商營收成長。這些因素對不同供應商的影響並不相同:高階產品供應商可能受益,依賴整體銷量的零件供應商則未必。
IndustryAtlas 判讀:高階需求與產品升級仍有機會,手機及 PC 整體銷量復甦則尚未確認。
產業狀態總覽
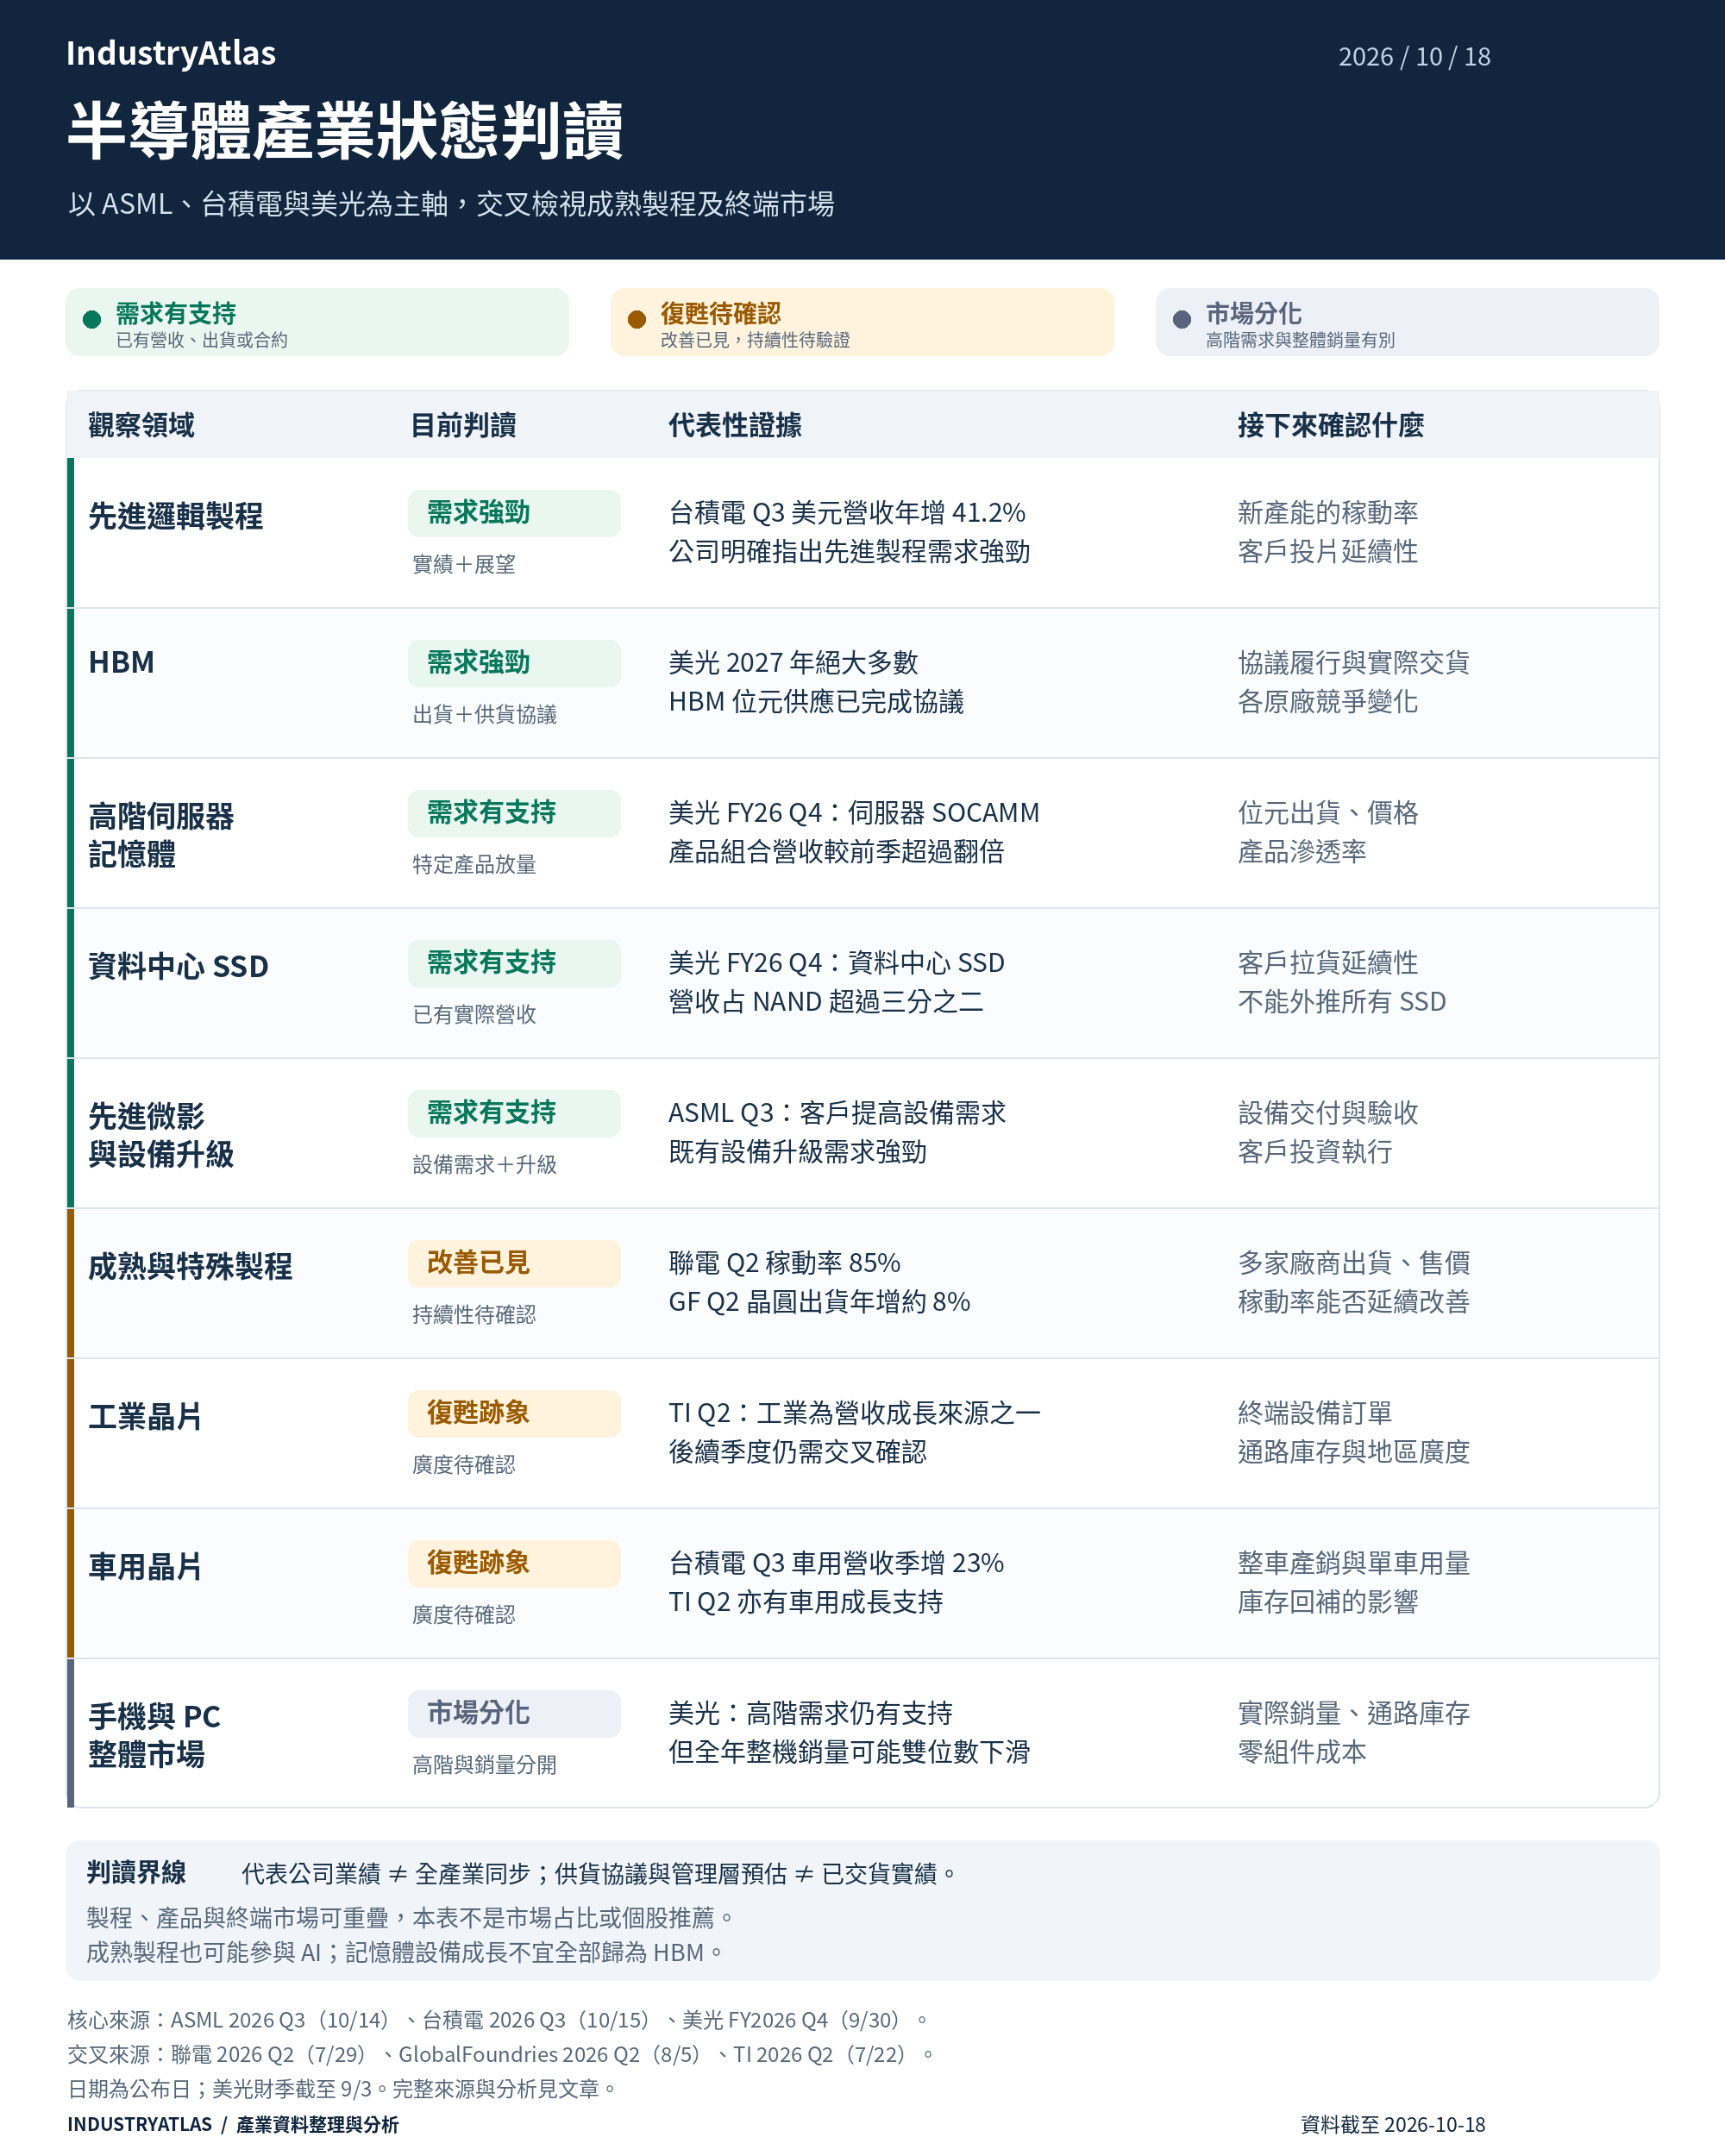
圖:IndustryAtlas 依截至 2026 年 10 月 18 日的公開資料整理。分類反映代表性證據的強度,不代表所有公司表現一致;各資料期間及來源見表格與文末。
| 領域 | 目前判讀 | 主要證據 | 下一步確認什麼 |
|---|---|---|---|
| 先進邏輯製程 | 需求強勁 | 台積電已實現營收與 Q4 展望相互支持 | 新產能投產後的稼動率與需求延續性 |
| HBM | 需求強勁 | 美光已出貨,2027 年大部分位元供應已完成協議 | 合約履行、實際交貨與各原廠競爭 |
| 高階伺服器記憶體 | 需求強勁,產品有別 | 美光伺服器 SOCAMM 營收放量 | 位元出貨、價格與產品滲透率 |
| 資料中心 SSD | 需求有支持 | 美光資料中心 SSD 已形成實際營收與產品放量 | 客戶拉貨延續性與資料中心以外的需求 |
| 先進微影與設備升級 | 需求有支持 | ASML 客戶設備需求及升級業務 | 設備交付、驗收與客戶資本支出執行 |
| 成熟與特殊製程 | 改善已見,持續性待確認 | 聯電稼動率、GF 晶圓出貨改善 | 多家廠商的出貨、售價及稼動率是否持續改善 |
| 工業晶片 | 復甦跡象,廣度待確認 | TI 指出工業市場帶動成長 | 終端設備訂單、通路庫存與跨地區需求 |
| 車用晶片 | 復甦跡象,廣度待確認 | TI 與台積電車用業務改善 | 整車產銷、單車用量與庫存回補是否分化 |
| 手機與 PC 整體市場 | 高階與大眾市場分化 | 高階產品需求與整機銷量壓力並存 | 實際銷量、通路庫存與零組件成本 |
資料來源:[1]–[9]。本表為 IndustryAtlas 的綜合判讀;製程、產品與終端市場是不同觀察層次,各列可彼此重疊,不能相加為市場占比。
目前較合理的產業圖像,是先進邏輯、HBM 與部分資料中心記憶體及儲存產品維持強勢,成熟製程、工業及車用晶片出現改善,而手機與 PC 仍呈現分化。
對供應鏈研究而言,最關鍵的下一步,是把廠商的產品、客戶及營收組合放回這張圖中。產業需求強勁只是起點,能否轉成個別公司的出貨與獲利,仍取決於它實際參與的環節。
資料來源與備註
- 1. ASML,2026 Q3 財報新聞稿,2026-10-14(SEC 公開文件)。
- 2. 台積電,2026 Q3 財報新聞稿,2026-10-15。
- 3. Micron,FY2026 Q4 與全年財報,2026-09-30。
- 4. ASML,2026 Q2 投資人法說逐字稿,2026-07-15。此項用於補充 DDR、HBM 與微影需求的關係,不視為第三季新增指引。
- 5. 台積電,2026 Q3 法說逐字稿,2026-10-15。
- 6. Micron,FY2026 Q4 法說準備講稿,2026-09-30。
- 7. 聯電,2026 Q2 營運報告,2026-07-29。
- 8. GlobalFoundries,2026 Q2 財報,2026-08-05。
- 9. Texas Instruments,2026 Q2 財報,2026-07-22。