
產業分析
PC 可能先降溫,HBM 需求為何走得更久?從供需分化看台灣記憶體產業
PC 與 AI 伺服器正面對不同的記憶體循環。終端漲價與品牌庫存,可能讓 PC 採購動能先減緩;AI 部署、推論與長上下文應用,則可能延長 HBM 的需求成長期。不過,DDR4 未必比 DDR5 更快解除缺貨,技術效率提升也不等於 HBM 總需求下降。本文從供給、終端需求與記憶體分層出發,並整理台積電、力積電、日月光投控、力成、精測及群聯的實際角色。
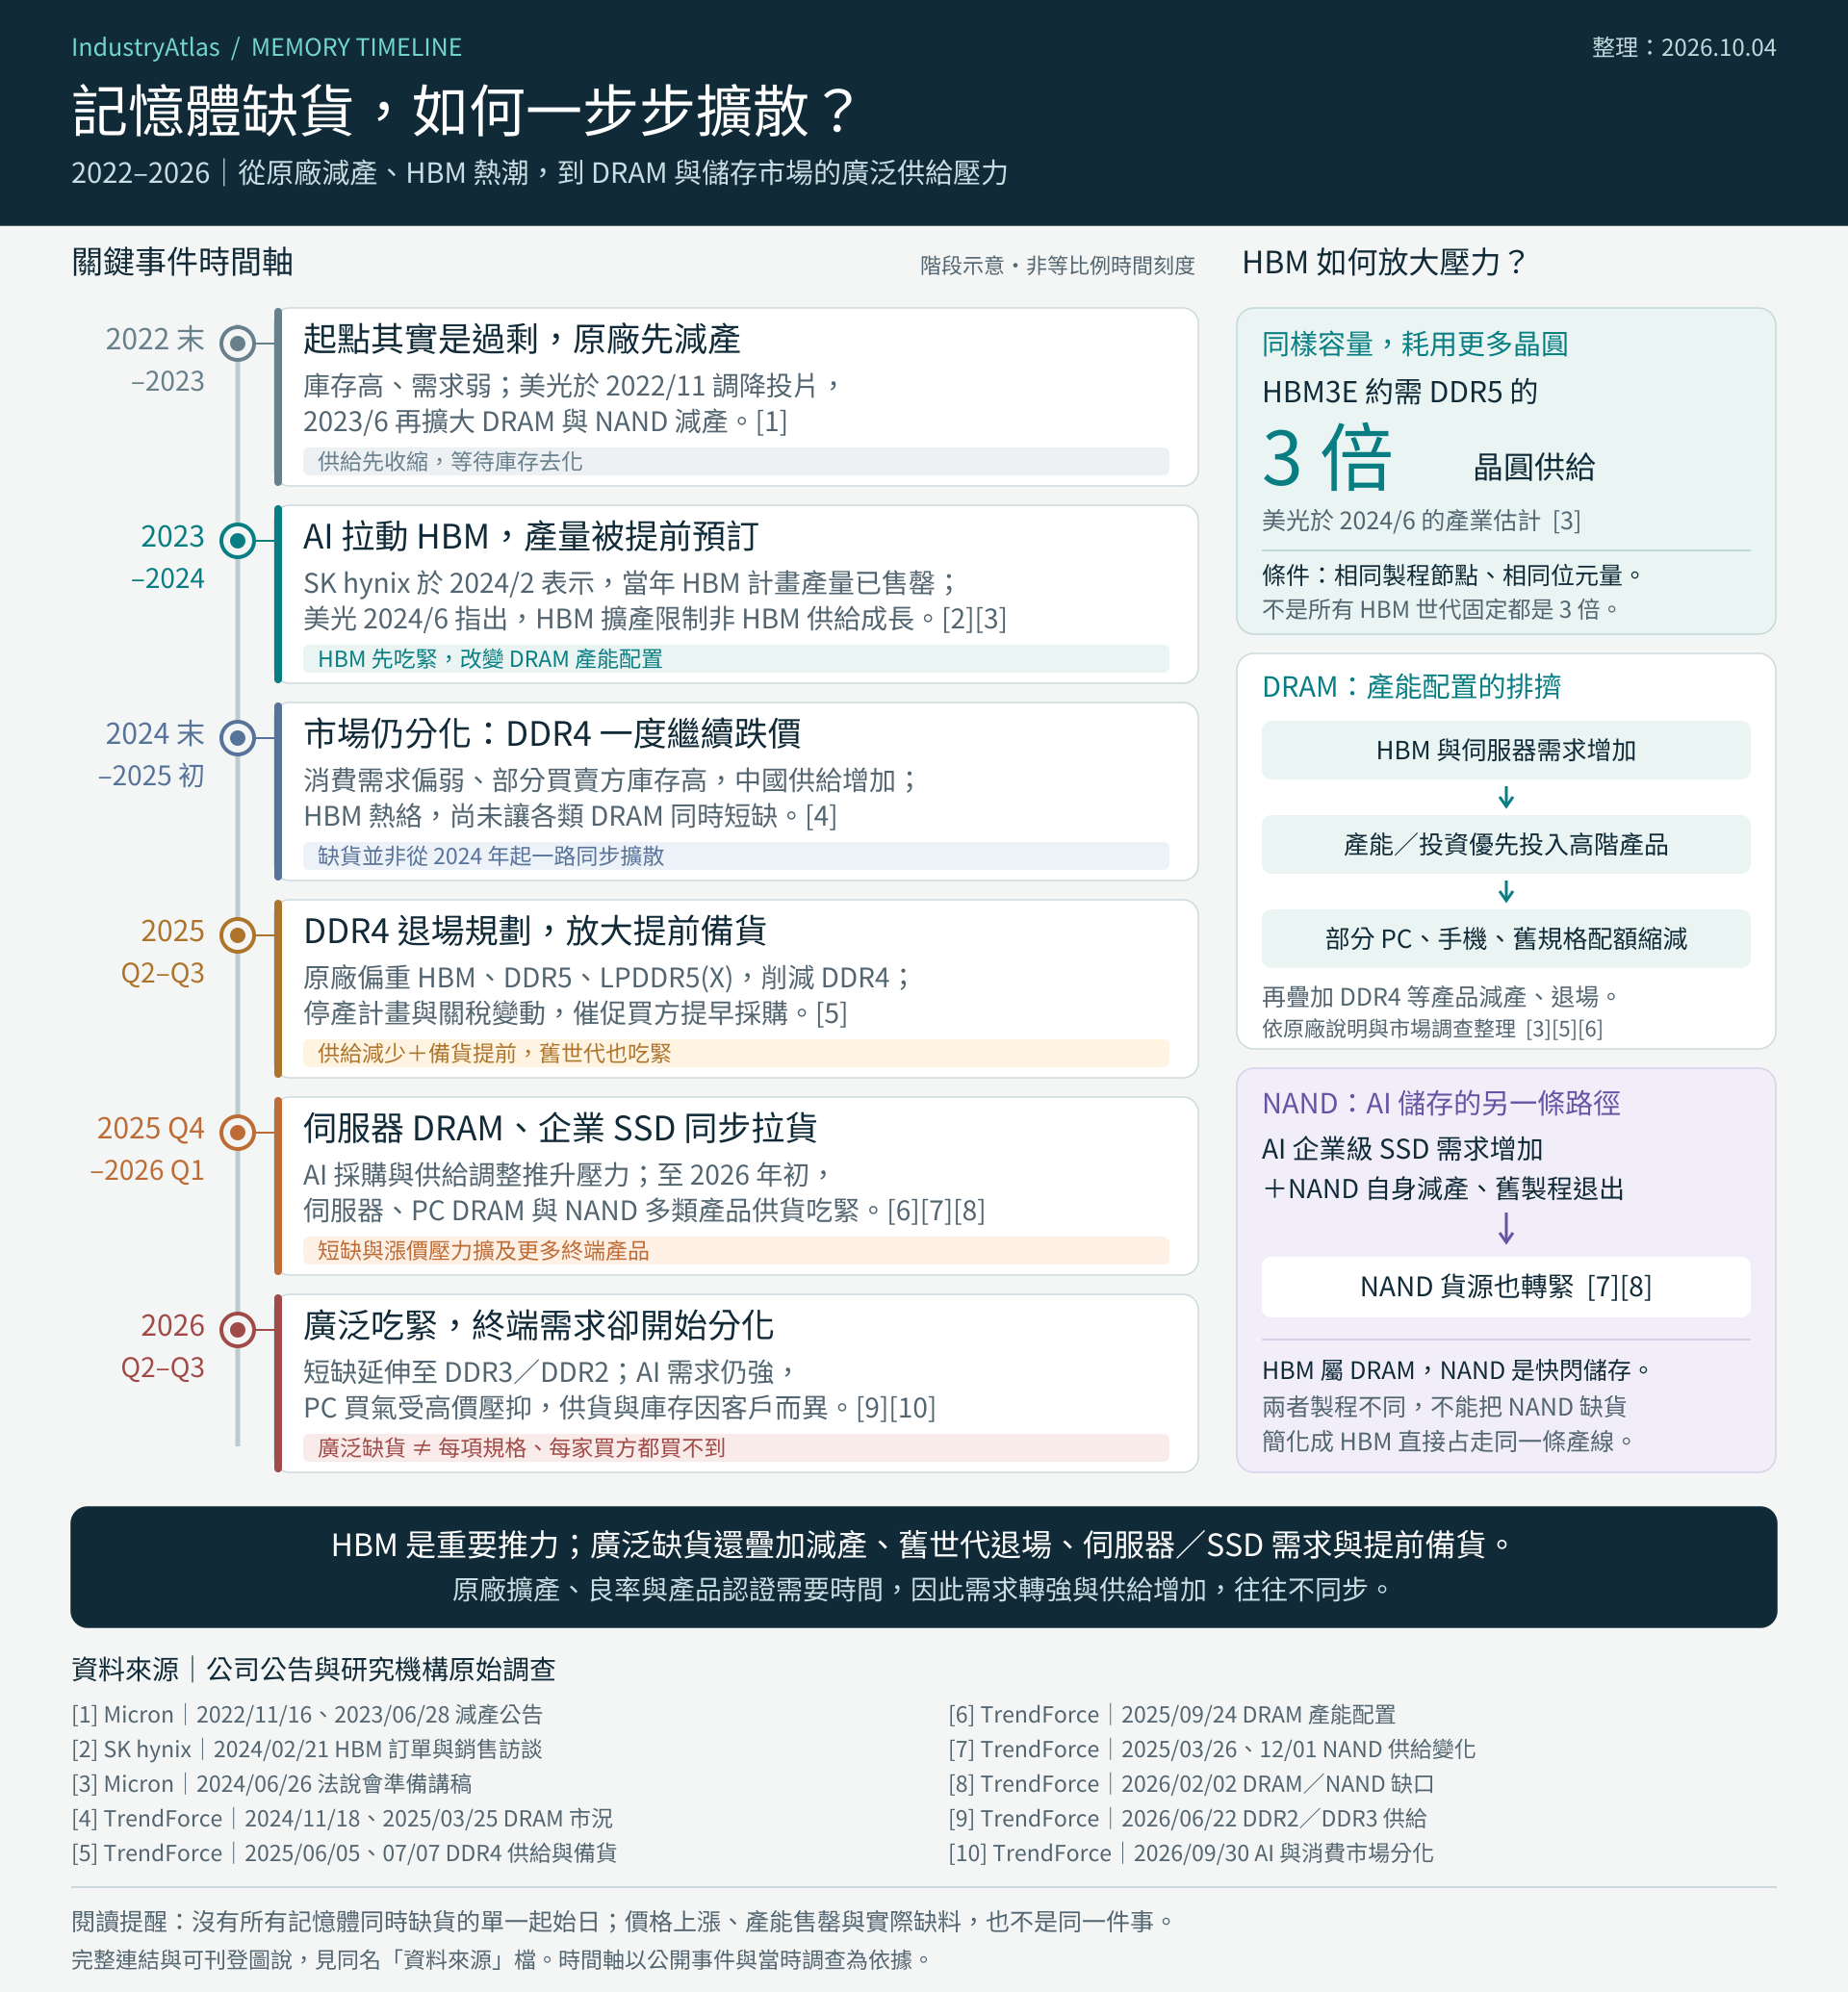
同一輪記憶體行情,可能出現不同的轉折時間
觀察目前資料,本文的基準判斷是:PC 終端需求與相關記憶體採購,可能比 HBM 更早放緩;HBM 的需求成長與供給壓力,則可能延續較久。 這項判斷有兩個前提:AI 基礎建設投資仍持續落地,而 HBM 的合格產出增加速度,尚不足以充分滿足客戶需求。它不代表 PC 全面衰退,也不代表 HBM 價格會一直上漲。需求、出貨、庫存與價格,是四個需要分開觀察的變數。
一、PC 的壓力,正在從零組件成本傳到消費者
宏碁董事長暨執行長陳俊聖在 2026 年 9 月 19 日表示,宏碁記憶體庫存仍高,DDR4、DDR5 的供應有所增加;他也提到,價格上漲已出現壓抑消費量與需求的現象。這提供了 PC 市場可能先降溫的線索,但其供貨觀察仍有品牌與產品組合的範圍限制。[1] TrendForce 在 9 月 30 日指出,較高的零組件成本正反映到筆電售價,拖累終端銷售;PC 品牌卻仍因擔心 2027 年供應吃緊而積極採購。也就是說,終端買氣轉弱與上游訂單維持高檔,可以同時發生。[2] 本文認為,若前期備貨逐漸充足,而消費者延後換機或降低規格,品牌後續就可能減少補貨。這會讓記憶體供應商看到的採購需求,比實際使用需求更快轉弱。 但庫存增加本身還不是需求反轉的充分證據。漲價前備貨、提高安全庫存,以及單價上升,都可能使帳面庫存增加。要確認轉折,應同時觀察庫存週轉天數、實體容量、終端銷售與後續採購量,而不能只看庫存金額。
二、HBM 的成長動力,來自 AI 部署規模與每套系統的需求
HBM 是把多層 DRAM 垂直堆疊、提供高頻寬的記憶體。其需求與 AI 加速器的部署數量、每顆加速器配置容量,以及系統架構密切相關。[7] 美光在 9 月 30 日財報會議資料中表示,已完成涵蓋 2027 年絕大多數 HBM 位元供給的協議,並預期 HBM 位元出貨增速到 2028 年仍高於一般 DRAM。公司也指出,模型規模、上下文長度與同時服務的使用者數量,正在增加 AI 系統對記憶體的要求。這是供應商的展望,並非對未來需求的保證,但顯示訂單能見度已跨入下一年度。[3] 從供需推論,HBM 的支撐不只來自大型模型訓練,也來自推論服務擴大與更複雜的使用情境。當 AI 從偶爾回答問題,走向持續推理、反覆調用工具與保存較長上下文,單位工作負載雖然更有效率,整體系統的容量與頻寬要求仍可能增加。 因此,「每次運算更省記憶體」與「市場需要更多 HBM」並不矛盾。前者描述效率;後者還取決於部署規模及實際使用量。
三、技術節省的 HBM,是否已被新增需求超過?
目前資料支持的說法是:效率改善尚未讓市場普遍轉為供過於求,新增部署與規格需求仍構成明顯壓力。但僅靠出貨成長,還不能精確算出「新增需求比技術節省多了多少」。 在加速器端,可以先用一個簡化關係理解: 當期裝機的 HBM 容量需求 ≈ 採用 HBM 的加速器出貨量 × 每顆加速器平均 HBM 容量。
供應商接到的採購量,還會受到備貨、庫存去化與交貨時點影響。軟體效率改善也不會即時拆掉已封裝的 HBM,而是先改變既有硬體可承載的工作量,再影響下一代配置與新增設備需求。 以下僅是算術示例,並非市場預測:如果採用 HBM 的加速器出貨增加 60%,每顆平均配置因架構與效率改善而減少 20%,則新增裝機容量仍是原來的 1.6 × 0.8=1.28 倍,也就是增加 28%。效率進步確實降低了需求,但沒有抵銷全部擴張。 TrendForce 在 8 月的預測是,2027 年 HBM 位元出貨可能增加 50%–60%,仍不足以追上需求成長;同時,部分 AI 晶片廠正評估較低容量的 HBM 配置。[4] 這項觀察支持供應壓力仍在,其中的 50%–60% 是出貨成長預測,不是缺貨比例。 目前引用的公開資料,沒有同一期間、同一產品世代與相同認證口徑的完整供需數量,因此不適合替全球 HBM 缺口寫下一個確定百分比。已簽約產能、追加需求與客戶安全備貨,也不能直接相加當成終端需求。
四、缺貨可以緩解,但不會只靠一座新廠
HBM 的供給改善需要多個環節共同推進:DRAM 晶圓產出、可用良率、堆疊與測試能力,以及與運算晶片整合的先進封裝。不同環節的產能,不能當成彼此完全可替代。[7][8] 短期可以透過提升良率、調整產品組合、採用較低容量配置,以及更有效的記憶體管理,減輕特定系統的供貨壓力。中長期則需要新增晶圓與封裝產能。美光最新規劃包括新加坡 HBM 先進封裝廠於 2027 年初開始產出,以及台灣銅鑼廠於 2027 年中形成具規模的產品出貨;新產能仍需逐步爬升,不能把啟用日期等同全面解除缺貨。[3] 需求端也可能帶來調整。若資料中心電力、部署進度或 AI 投資回報不如預期,採購可能延後。本文對 HBM 較長成長期的判斷,必須隨這些條件重新檢視。
五、DDR4 未必最先緩解,DDR5 也不是同一個市場
把市場切成「HBM、DDR5 缺貨,DDR4 以下先恢復正常」,仍然過於粗略。除了產品世代,還要看用途、容量、供應商退出速度與客戶認證。
| 市場 | 可能的需求變化 | 供給端的關鍵條件 | 本文判斷 |
|---|---|---|---|
| PC 用 DDR4、一般 DDR5 | 漲價、延後換機與庫存調整可能壓抑採購 | 原廠是否減少 PC 配額 | 採購可能先轉弱,但價格未必同步下降 |
| 伺服器 DDR5/RDIMM | AI 基礎設施及相關伺服器需求提供支撐 | 合格產品、封測與前段產能 | 應與 PC DDR5 分開追蹤 |
| HBM | AI 加速器部署與容量需求支撐 | 世代認證、良率、堆疊及整合封裝 | 供需壓力可能延續較久 |
| 舊世代、特殊規格 DRAM | 終端成長可能有限 | 減產或退出是否比需求下滑更快 | 即使需求弱,也可能維持缺貨 |
表中為依公開資料整理的情境判斷。[2][4][5]
TrendForce 在 6 月指出,主要供應商減少成熟製程產品配置,供應壓力甚至延伸至 DDR3、DDR2。[5] 這說明記憶體是否缺貨,不能只從需求強弱判斷:一個縮小中的市場,也可能因供給收縮得更快而漲價。
六、新計算技術會改變 HBM 的使用方式
降低 HBM 用量的技術正在進展。低精度量化可減少權重與快取容量;例如 NVIDIA 公布的 NVFP4 KV cache 技術,在其評估條件下,相較 FP8 可將該部分的記憶體占用降低最多約一半。這不等於整台伺服器的 HBM 需求直接減半,因為權重、其他運算資料與服務配置仍須計入。[6] 架構上的分工也在改變。NVIDIA 對 Groq 3 LPX 的說明,是以片上 SRAM 支援低延遲推論工作,並與 Rubin GPU 分工:GPU 仍負責輸入處理與注意力運算,LPU 承接特定解碼工作。[16] 這類設計確實可能降低某些工作的 HBM 需求強度,但也顯示新架構可以與 HBM 系統共同使用。 因此,真正需要追蹤的是:在相同模型品質、延遲與服務量下,完成工作需要多少搭載 HBM 的設備,以及效率提升後,使用量是否成長得更快。技術替代會影響成長斜率;要推論總需求下降,還需要看到部署與採購量的相應變化。
七、台灣企業如何參與 HBM?先分清楚它們提供什麼
HBM 記憶體本體的主要供應商包括 SK hynix、Samsung 與 Micron。[3][7][15] 台灣企業的參與則橫跨底層晶片、製程服務、封裝、測試與系統應用。下表列出公開資料可核實的代表性公司,並標示證據能支持的範圍;它不是完整供應商名單。
| 公司 | 公開可核實的角色 | 如何解讀其 HBM 關聯 |
|---|---|---|
| 台積電(2330) | SK hynix 公布自 HBM4 導入台積電先進邏輯製程製作 base die;CoWoS 用於整合運算晶片與 HBM。[7][8] | 同時參與 HBM 底層邏輯晶片與系統封裝;不能把這些業務等同 HBM 核心 DRAM 製造。 |
| 力積電(6770) | 2026 年 3 月公告與美光在新竹廠區展開 HBM/PWF 代工合作。[9] | 有明確合作公告;該公告未揭露可供本文確認的 HBM 量產規模或營收占比。 |
| 日月光投控(3711) | 旗下日月光的 VIPack 平台涵蓋 2.5D/3D 封裝,支援 SoC 與 HBM 的高密度互連。[10] | 參與先進封裝與異質整合;平台能力不能直接推算特定客戶訂單或 HBM 營收。 |
| 力成(6239) | 2026 年第一季法說資料列出 HBM Applications,說明配合客戶強化技術與量產能力。[11] | 列為 HBM 封測能力深化與合作布局;不據此認定所有新世代 HBM 專案已大量出貨。 |
| 精測(6510) | 官方產品應用列出 HBM,並提供相關 NS 系列探針卡。[12] | 屬測試介面,協助晶片測試;不是記憶體本體製造商。 |
| 群聯(8299) | 以 aiDAPTIV 軟體、SSD 與 NAND 儲存方案,延伸 AI 可使用的記憶體容量。[13][14] | 位於 AI 系統的記憶體分層與資料管理環節;不屬 HBM 晶粒、堆疊或 base die 製造。 |
另須區分「台灣企業」與「在台灣生產」:美光是美國公司,在台灣的 DRAM 製造與擴產是供應鏈的一部分,但不能把台灣美光當成台灣上市櫃的獨立 HBM 原廠。[17] 同樣地,記憶體公司或模組廠的身分,也不足以直接證明已有 HBM 量產業務。
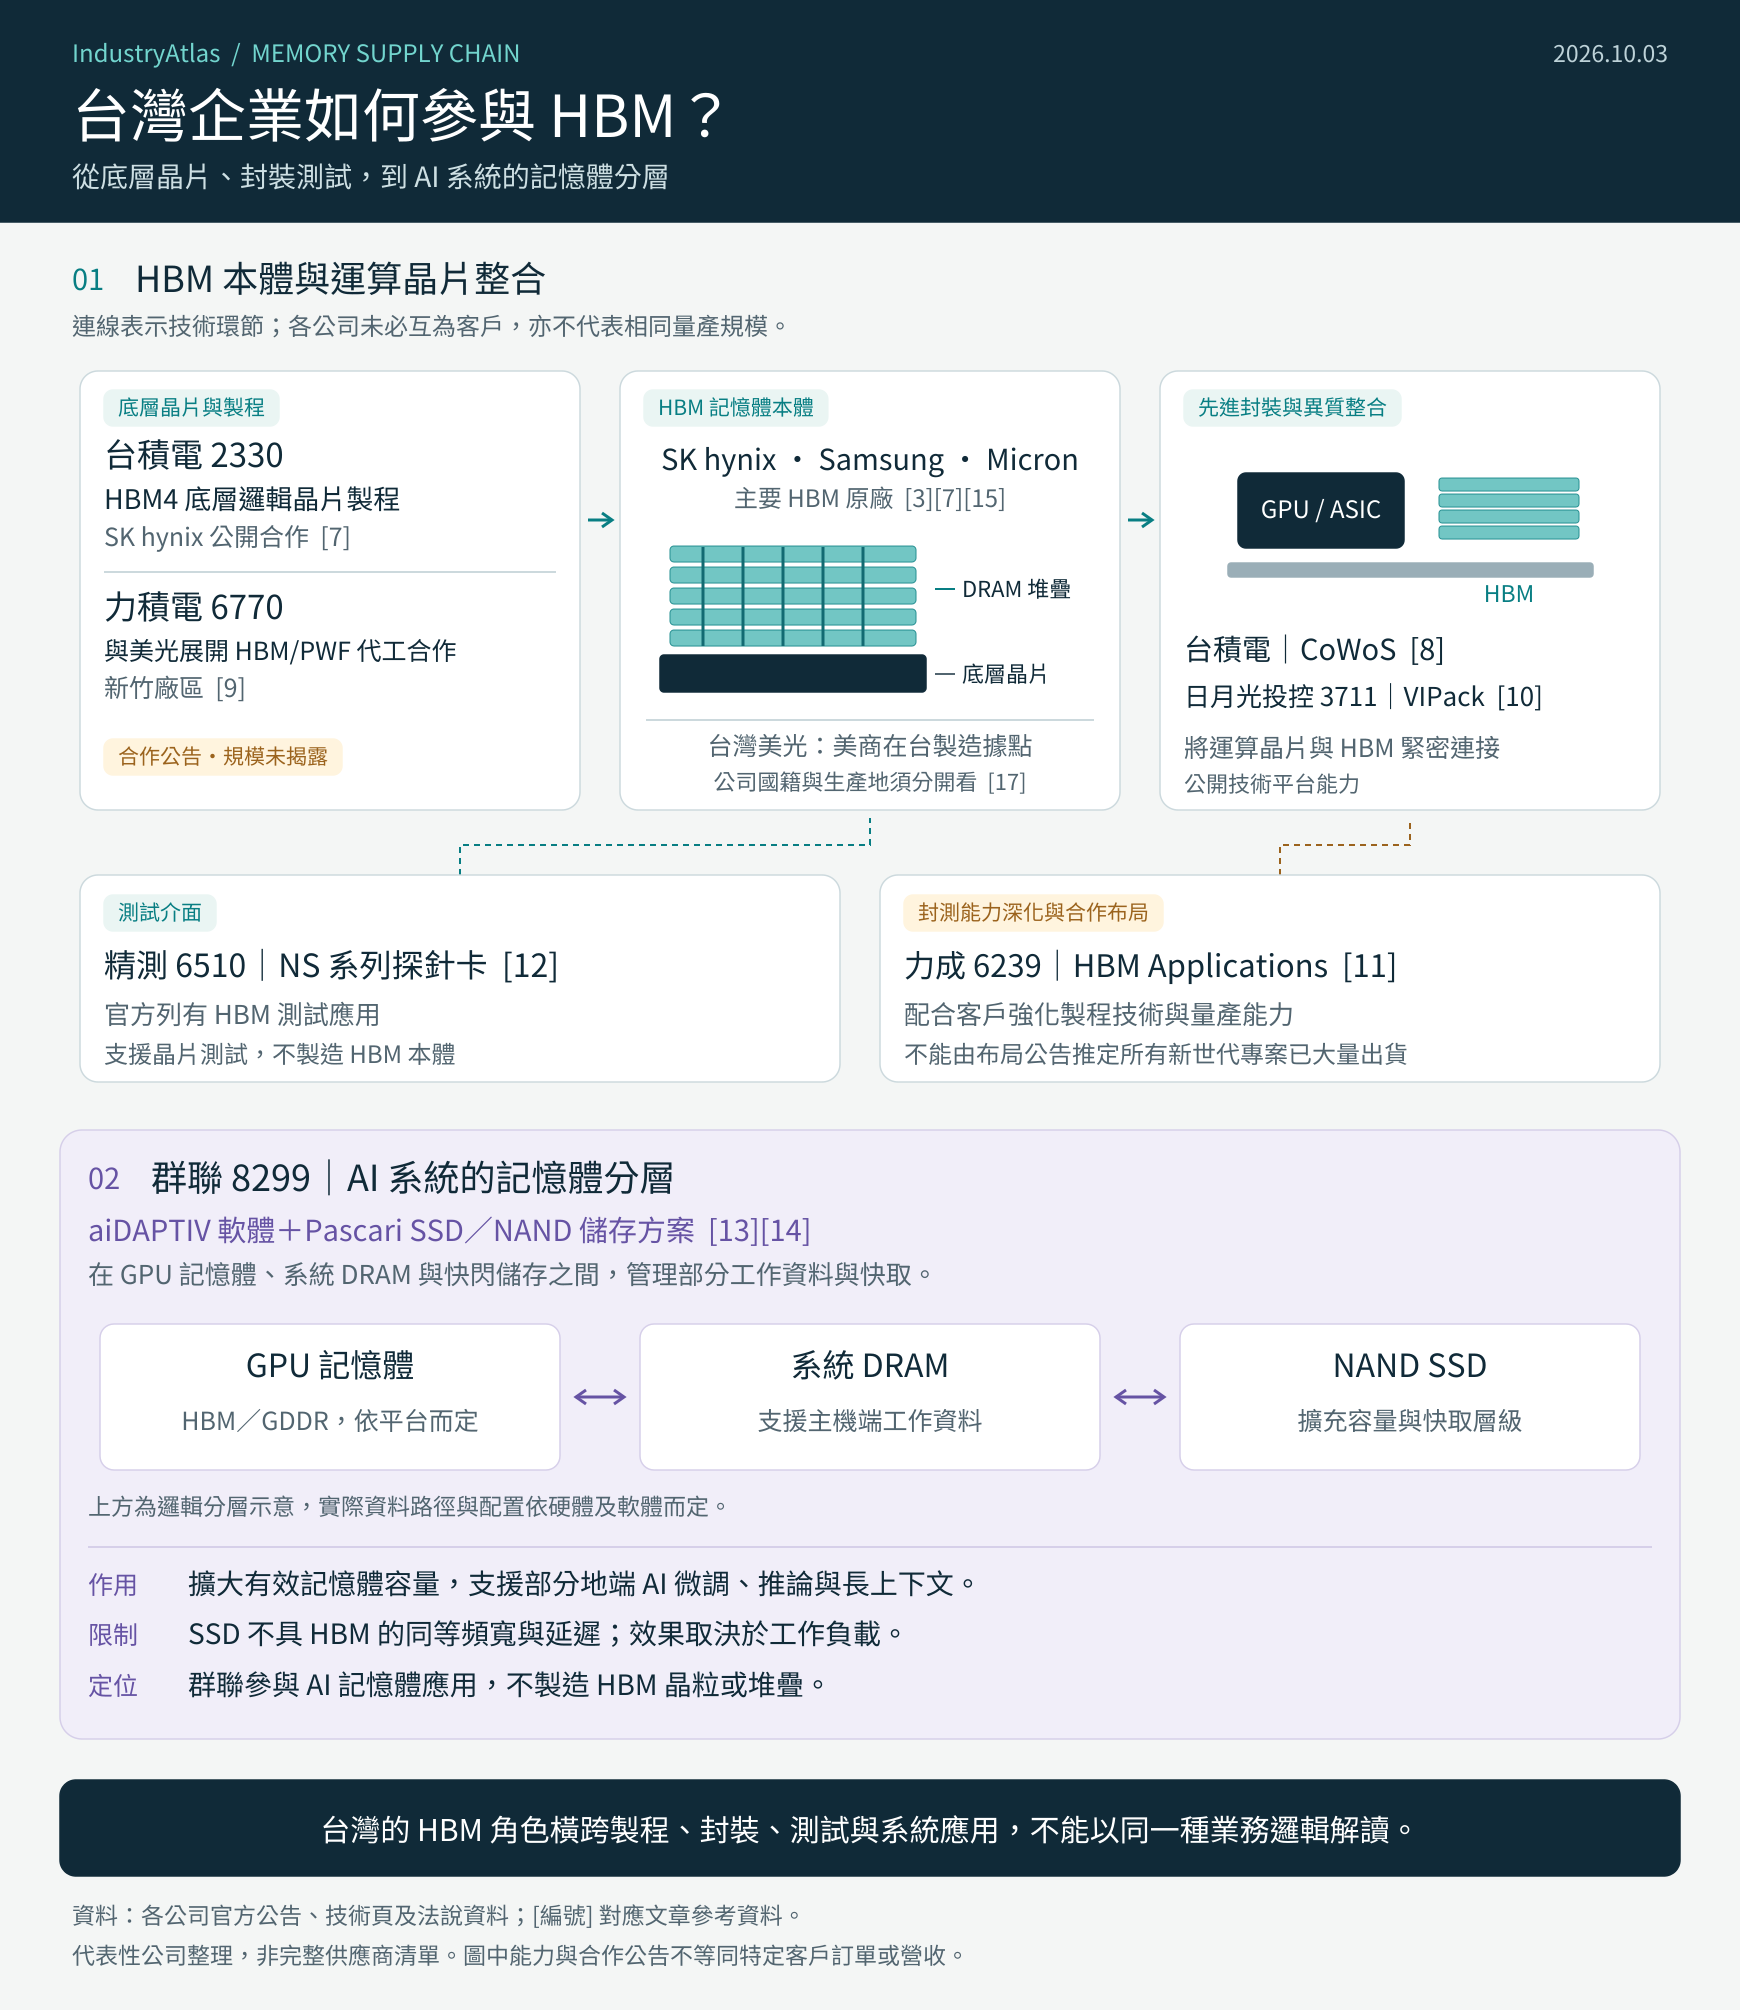
圖:台灣企業在 HBM 製程、封裝測試與 AI 記憶體分層中的代表性角色。連線表示技術環節,不表示所有公司互為客戶;合作布局與公開產品能力,也不等同特定量產規模。資料截至 2026 年 10 月 3 日,來源見 [7]–[15]、[17]。
八、群聯提供的,是以分層方式擴大 AI 記憶體容量
群聯的 aiDAPTIV 將 GPU 記憶體、系統 DRAM 與 NAND Flash 納入多層級管理,讓部分工作資料與快取由 SSD 承擔,支援地端 AI 模型微調、推論與較長上下文。[13] 其所稱的 GPU 記憶體可能是 HBM,也可能是 GDDR,部分平台則使用共享系統記憶體,應依硬體配置判讀。 對採購者而言,這類方案的價值,是在符合工作負載要求時,以較低成本取得更大的有效記憶體容量,或延後新增 GPU 的時間。群聯也已公布以 NAND 為基礎的 AI KV cache 與相關軟體方案。[14] 但容量可以擴充,不代表不同層級的頻寬與延遲就相同。資料搬移、快取命中率、模型大小及可接受的回應時間,會決定實際效果。個別展示結果不宜直接推廣為所有大型資料中心都能以 SSD 等量取代 HBM。 本文由此推論,群聯可能同時參與兩種趨勢:AI 擴張帶動更多儲存與控制晶片需求;記憶體成本上升,則提高客戶採用分層方案的意願。這使群聯值得放入 AI 記憶體供應鏈觀察,但其業務邏輯應與 HBM 原廠分開分析。
##接下來,可能怎麽走?
目前較合理的產業圖像,是不同應用的需求與供給正在分化。PC 可能更早遇到售價與庫存的限制;HBM 則仍有 AI 部署與供給爬升時間的支撐。台灣企業的機會,應從各自提供的製程、封裝、測試與系統能力判斷,並隨實際出貨與營收證據更新。
資料來源與備註
- 以下依文中編號列示。企業新聞稿與產品頁用於確認公開角色及公司說法;市場展望均依來源日期解讀。
- 1. 中央社,〈宏碁陳俊聖:第4季PC估漲價5%至20% 明年中價格達高峰〉,2026-09-19。https://www.cna.com.tw/news/afe/202609190097.aspx
- 2. TrendForce,〈AI Server Demand Sustains Memory Contract Price Increases in 4Q26, While Consumer-Side Pressure Persists〉,2026-09-30。https://www.trendforce.com/presscenter/news/20260930-13258.html
- 3. Micron,Fiscal Q4 2026 Earnings Call Prepared Remarks,2026-09-30,製造擴張、HBM 與市場展望。https://s25.q4cdn.com/621799436/files/doc_financials/2026/q4/Q4-FY26-Prepared-Remarks.pdf
- 4. TrendForce,〈DRAM Supply to Remain Tight in 2027, Prompting NVIDIA to Lower HBM Configurations for Rubin Ultra〉,2026-08-04。https://www.trendforce.com/presscenter/news/20260804-13166.html
- 5. TrendForce,〈Consumer DRAM Shortages Extend to DDR2 Products with Contract Prices Expected to Continue Rising in 3Q26〉,2026-06-22。https://www.trendforce.com/presscenter/news/20260622-13112.html
- 6. NVIDIA,〈Optimizing Inference for Long Context and Large Batch Sizes with NVFP4 KV Cache〉,技術文章,查閱於 2026-10-03。https://developer.nvidia.com/blog/optimizing-inference-for-long-context-and-large-batch-sizes-with-nvfp4-kv-cache/
- 7. SK hynix,〈SK hynix Partners with TSMC to Strengthen HBM Technological Leadership〉,2024-04-19。https://news.skhynix.com/en/sk-hynix-partners-with-tsmc-to-strengthen-hbm-technological-leadership/
- 8. TSMC,〈CoWoS〉,官方技術頁,查閱於 2026-10-03。https://3dfabric.tsmc.com/english/dedicatedFoundry/technology/cowos.htm
- 9. 力積電,銅鑼廠交易完成及 HBM/PWF 合作公告,2026-03-16。https://www.powerchip.com/zh-tw/insights/press-releases/content/20260316
- 10. 日月光,〈VIPack〉,官方技術頁,查閱於 2026-10-03。https://ase.aseglobal.com/ch/vipack/
- 11. 力成,2026 年第一季法人說明會簡報,2026-04-28,HBM Applications。https://mopsov.twse.com.tw/nas/STR/623920260428M001.pdf
- 12. 精測,〈Market Application〉,Memory/HBM 與 NS 系列探針卡,查閱於 2026-10-03。https://www.chpt.com/eng/xmdoc/cont?sid=0L186474690185516679&xsmsid=0H066508922180038351
- 13. 群聯,〈群聯發表 aiDAPTIV 多層級記憶體架構技術,重新定義邊緣 AI 推論能力〉,2026-03-17。https://www.phison.com/zh-tw/phison-rescales-local-ai-inferencing-with-flash-memory-expansion-2/
- 14. Phison,〈Phison Unlocks Full-Scale AI Deployment Across Industries〉,2026-06-02。https://www.phison.com/phison-unlocks-a-full-scale-ai-deployment-across-industries-building-an-ecosystem-with-pascari-aidaptiv/
- 15. Samsung,〈Samsung Ships Industry-First Commercial HBM4 With Ultimate Performance for AI Computing〉,2026-02-12。https://news.samsung.com/global/samsung-ships-industry-first-commercial-hbm4-with-ultimate-performance-for-ai-computing
- 16. NVIDIA,〈Inside NVIDIA Groq 3 LPX: The Low-Latency Inference Accelerator for the NVIDIA Vera Rubin Platform〉,2026-03-16。https://developer.nvidia.com/blog/inside-nvidia-groq-3-lpx-the-low-latency-inference-accelerator-for-the-nvidia-vera-rubin-platform
- 17. Micron,〈Micron Completes Acquisition of PSMC’s Tongluo P5 Site in Taiwan〉,2026-03-16。https://tw.micron.com/about/press/news/micron-completes-acquisition-of-psmc-s-tongluo-p5-site-in-taiwan