產業分析
日月光千億擴產,誰會受益?從 AI 晶片封裝看台灣供應鏈的新戰局
日月光規劃投資 1,237 億元擴充高階封測。從 AMD Venice 的 EFB 合作,拆解設備、測試、基板與散熱供應鏈的受益階段,以及面板化量產時程、力成、Amkor 與台積電的競爭分工。
日月光規劃在南台灣投資 1,237 億元,擴充高階封裝與測試產能。這筆投資值得關注,不只是金額大,而是 AI 晶片正把競爭從單一晶片製造,推向多顆晶片、記憶體與互連的整合。
當處理器愈做愈大,封裝不再只是晶片外面的保護殼。它影響資料傳輸、供電,以及晶片能否以足夠良率組裝成產品。這波擴產帶來的機會,也不會平均分配給所有先進封裝相關廠商。
擴產要服務什麼產品?AMD Venice 是具體案例
經濟部 11 月 5 日公布,日月光將在楠梓科技產業園區及南科高雄、台南園區的廠區增設智慧化產線,擴充高階封測能力,主要需求來自 AI 與高效能運算。[1]
AMD 在今年 5 月公布,第六代 EPYC 伺服器處理器 Venice 將採用 EFB(Elevated Fanout Bridge)2.5D 封裝;日月光與矽品共同開發、驗證晶圓型 EFB 橋接互連技術。[2]
這類技術要解決的是小晶片之間的連接問題。當處理器拆成不同功能的小晶片,晶片彼此傳輸資料的頻寬、距離與耗電,就會影響整體效能。橋接封裝透過高密度互連,把多顆晶片整合為一個運算單元。
Venice 是日月光已有公開依據的產品方向。至於此次 1,237 億元投資,官方公布的是整體高階封測擴充計畫,並未逐項分配到特定客戶或產品。
本文判斷,日月光爭取的是 AI 與伺服器晶片從封裝設計、量產到測試的整體價值,而不只是增加一般封裝產能。
供應鏈的機會,沿著三個階段發生
封測廠擴產通常先帶動廠房與設備建置,再進入製程驗證,最後才是持續量產。不同供應商的受益時間因此不同。
第一階段:設備進場,先看能否解決製程問題
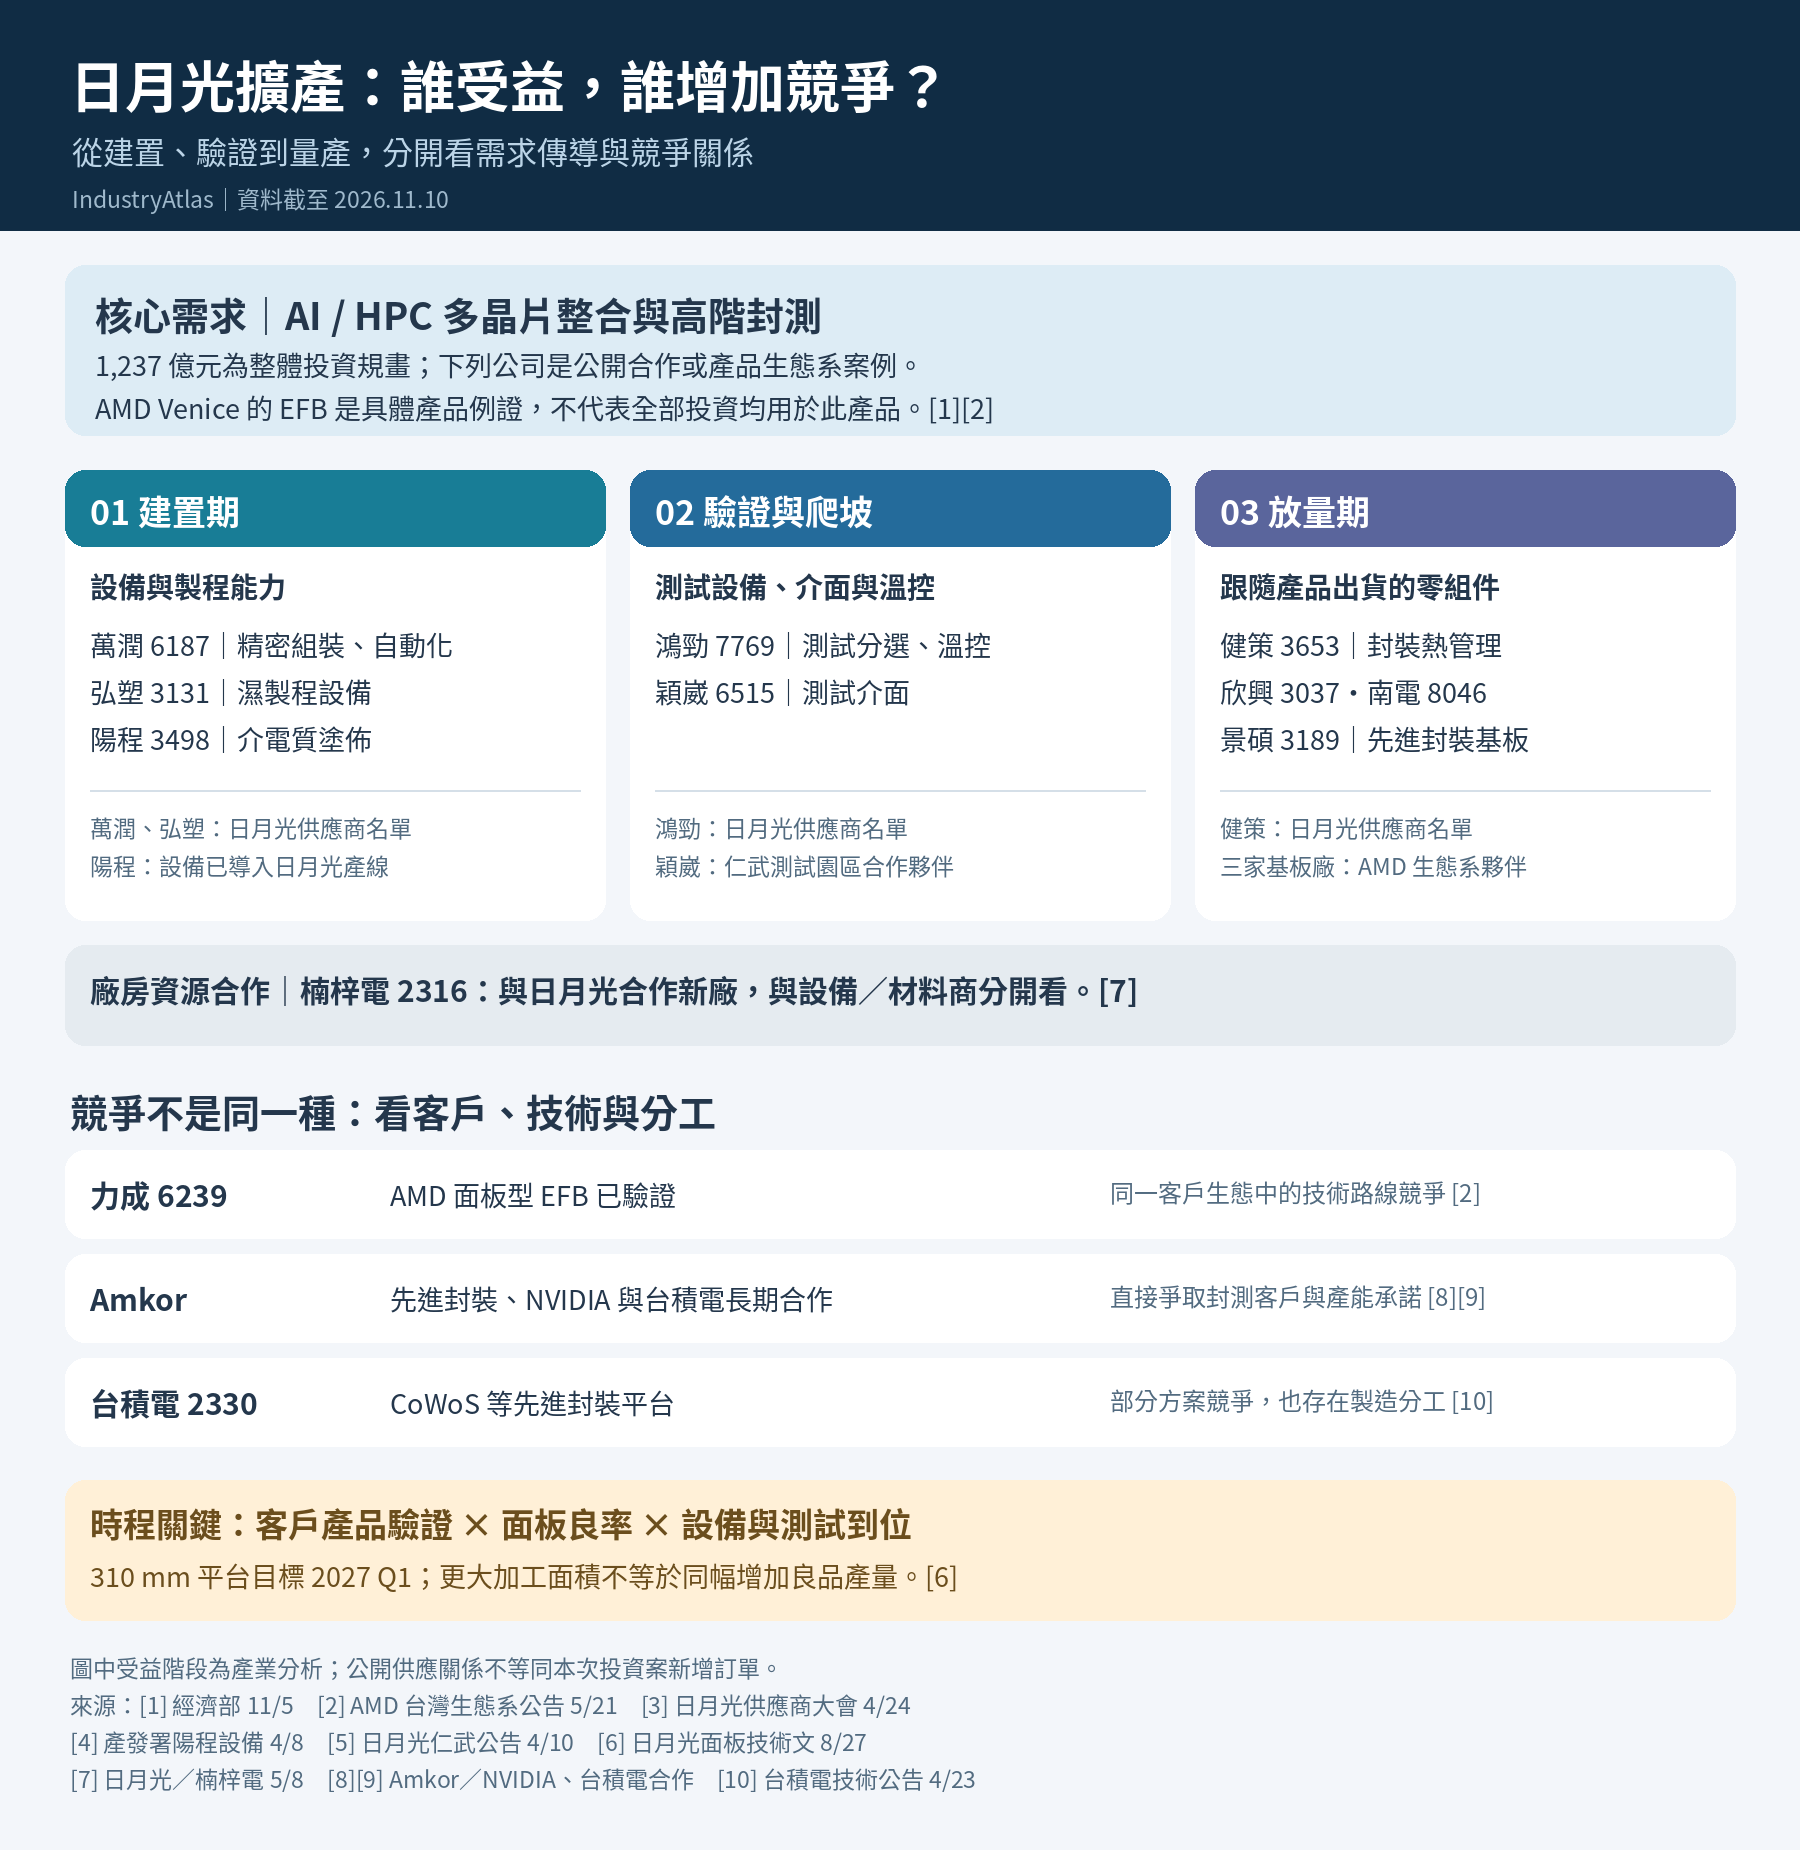
日月光 2026 年供應商大會列名的供應商,包括萬潤(6187)、鴻勁(7769)、健策(3653)與弘塑(3131)。這提供了比「公司也有做半導體」更明確的供應鏈連結。[3]
萬潤與弘塑分別可從自動化設備、濕製程設備角度理解擴產機會。先進封裝需要多道晶片搬運、組裝、清洗與材料處理程序;當封裝尺寸、精度和製程複雜度提高,設備能否穩定量產,比單純增加機台數量更重要。[11][12]
陽程(3498)有更具體的製程案例。經濟部今年 4 月公布,陽程開發的 600×600 毫米面板級封裝狹縫式介電質塗佈設備,已導入日月光生產線,用於改善塗佈不均與氣泡問題。[4]
封裝面積放大後,材料塗佈是否均勻,會影響後續線路製作與良率。設備商若能解決這類瓶頸,就有機會從擴產需求中取得更多技術價值。
第二階段:測試複雜化,機台之外還有介面需求
多顆晶片整合後,測試必須確認的不只是個別晶片功能,還包括互連、功耗與整體系統表現。
鴻勁(7769)的測試分選設備,以及穎崴(6515)的測試介面產品,對應這一段需求。日月光仁武測試園區的官方公告亦提及穎崴,形成具體合作脈絡。[5][13]
本文判斷,對這類廠商而言,長期機會不只取決於封測廠擴建多少坪,也取決於每顆晶片的測試難度與時間。如果新一代 AI 晶片需要更精密的溫控、接觸與高速訊號測試,相關設備及介面的價值就可能提高。
第三階段:進入量產,基板與散熱需求持續發生
設備建置偏向一次性資本支出;基板、封裝零組件等,則隨產品量產持續出貨。
AMD 的官方公告列出欣興(3037)、南電(8046)及景碩(3189)等先進封裝基板夥伴。[2] 這三家公司的連結是 AMD 運算產品的基板生態系,應與日月光設備供應商分開看待。
健策(3653)則可從散熱與精密金屬零組件切入。[14] 處理器整合更多晶片、功率提高後,熱管理會成為封裝設計的一部分。這一層供應商的實際受益程度,取決於客戶產品採用的規格與量產規模。
供應鏈分工
• 日月光投控(3711):高階封測擴產;旗下日月光、矽品參與 AMD EFB。 • 萬潤(6187)、弘塑(3131):日月光供應商大會列名,分別具備自動化與濕製程設備能力。 • 陽程(3498):面板級塗佈設備已導入日月光。 • 鴻勁(7769):日月光供應商大會列名,具測試分選設備。 • 穎崴(6515):日月光仁武測試園區公告提及,具測試介面能力。 • 健策(3653):日月光供應商大會列名,具散熱與精密零組件能力。 • 欣興(3037)、南電(8046)、景碩(3189):AMD 公布的基板生態系夥伴。 • 楠梓電(2316):與日月光合作新廠,角色是廠房與土地資源合作。[7]
既有供應商、AMD 生態系與本次擴產的新採購,是不同層次的關係;上列可能受益環節為依各公司產品及產業位置所作分析。
哪些因素會改變擴產時程?
先進封裝量產不是廠房蓋好、設備裝上就結束。真正影響產能釋出的,是製程穩定度、客戶驗證與產品設計能否同步到位。
日月光推進的 310×310 毫米面板級封裝平台是一個例子。公司 8 月公布的目標,是在 2027 年第一季開始生產,支援 FOCoS 與 FOCoS-Bridge 技術。[6]
方形面板的吸引力在於面積利用率。日月光以一款 5.5 倍光罩尺寸的中介層設計示範:300 毫米圓形晶圓可配置 9 個單位,310 毫米方形面板可配置 16 個。這是排版數量示例;實際良品產出還取決於良率與製程時間。[6]
對供應鏈而言,有三項變化特別重要:
• 封裝尺寸放大,增加面板化的經濟誘因,也提高翹曲與塗佈控制難度。 • 晶片間互連變密,提升重布線、橋接結構與精密組裝要求,製程與客戶驗證更加重要。 • 產品功率與整合度提高,散熱、測試介面與測試產能必須一起準備,單一環節落後都可能限制出貨。
日月光仁武測試基地第一期預計 2027 年 4 月開始營運,第二期擴建及營運預計同年 10 月到位;與楠梓電合作的新廠則預計 2029 年 9 月完成。[5][7] 這些是不同專案,各有其建置與驗證進度。
競爭對手:力成、Amkor 與台積電的角色不同
力成:同一客戶生態中的另一條技術路線
力成(6239)是值得關注的台灣競爭者。AMD 在宣布日月光、矽品參與晶圓型 EFB 的同時,也公布力成已成功驗證面板型 EFB。[2]
這表示 AMD 正在培養不只一種製造路徑。日月光與力成的競爭,不只是誰新增更多產能,而是誰能在客戶要求的效能、成本、良率與交期之間,提供更適合的組合。
本文判斷,力成既可能受益於 AI 封裝市場擴大,也會在部分橋接封裝需求上增加日月光面對的競爭。對基板與設備廠而言,多家封測廠投入,則可能擴大整體客戶群。
Amkor:取得大客戶支持的直接封測競爭者
Amkor 擁有 S-SWIFT 等先進封裝技術,並已公布與 NVIDIA 的策略合作,以及與台積電的長期合作協議。[8][9]
競爭因此從單一製程能力,延伸到客戶承諾、地區供應能力和長期產能安排。更大的市場可以讓多家業者成長,但新增價值不一定由同一家封測廠獨占。
台積電:合作夥伴,也是先進封裝平台的競爭者
台積電(2330)的 CoWoS 是 AI 運算的重要封裝平台。[10] 從客戶選擇封裝方案的角度,它與日月光的部分技術存在競爭;從製造分工角度,晶圓代工廠又會與封測業者合作。
分析時需要拆開看:由誰負責平台設計、哪些製程由誰完成,以及客戶最後選擇哪一種組合。
結論
日月光這次 1,237 億元投資,指向 AI 與高效能運算的高階封測需求;AMD Venice 的 EFB 合作,提供了具體的產品與技術例證。
台灣供應鏈的機會可分成三層:設備商參與建置與製程改善,測試供應商承接更複雜的驗證需求,基板與封裝零組件廠則隨產品量產持續供貨。陽程的設備導入、日月光公布的供應商名單,以及 AMD 的基板合作夥伴,是辨認這些關係的實際依據。
競爭也同步增加。力成已有 AMD 面板型 EFB 驗證成果,Amkor 取得大客戶合作,台積電則持續發展先進封裝平台。對日月光而言,擴產的價值最終要由製程能力、客戶驗證和量產效率共同實現;對供應商而言,能解決哪一道製程問題,比掛上哪一個題材名稱更重要。
資料來源與備註
- [1] 經濟部投資計畫公告 https://www.moea.gov.tw/MNS/Populace/news/News.aspx?kind=1&menu_id=40&news_id=124481
- [2] AMD:台灣生態系、Venice EFB 與合作夥伴 https://www.amd.com/zh-tw/newsroom/press-releases/2026-5-20-amd-announces-more-than-10-billion-in-taiwan-ecos.html
- [3] 日月光 2026 供應商大會 https://www.aseglobal.com/press-room-ch/supplier-day-2026/
- [4] 產發署:陽程設備導入 https://www.ida.gov.tw/ctlr?PRO=news.NewsView&id=43171&lang=0
- [5] 日月光仁武測試園區公告 https://www.aseglobal.com/press-room/ase-breaks-ground-on-new-renwu-plant-to-build-hi-tech-testing-cluster/
- [6] 日月光面板級封裝技術文章 https://ase.aseglobal.com/blog/technology/panel-level-packaging-and-the-next-phase-of-scaling/
- [7] 日月光與楠梓電合作新廠 https://ase.aseglobal.com/press-room/ase-and-wus-announce-strategic-expansion/
- [8] Amkor 與 NVIDIA 合作 https://ir.amkor.com/news-releases/news-release-details/amkor-technology-announces-strategic-partnership-nvidia-expand
- [9] Amkor 與台積電合作 https://ir.amkor.com/news-releases/news-release-details/tsmc-and-amkor-technology-announce-long-term-partnership
- [10] 台積電先進封裝公告 https://pr.tsmc.com/english/news/3302
- [11] 萬潤核心技術 https://www.allring-tech.com.tw/about3.htm
- [12] 弘塑濕製程設備公告 https://www.gptc.com.tw/news-detail/584/
- [13] 鴻勁測試分選設備 https://www.honprec.com/products/?index_a_go=Y&index_m_blink=1
- [14] 健策散熱蓋產品 https://www.jentech.com.tw/zh/vapor-chamber-lid-2