
產業分析
手機需求放緩,零件卻更貴:從價格、庫存到品牌客戶,觀察供應鏈衝擊
2026 年手機市場面臨記憶體漲價、低價機供給收縮與消費者購買力受壓。衝擊不會平均落在每個環節:有些廠商能調價,有些要承受訂單減少。本文整理供應鏈價格方向、品牌已公開的合作關係,並以龍旗、敦泰與昇佳說明,如何分辨營收、庫存與實際風險。
今年手機供應鏈最值得注意的矛盾,是整機出貨減少,部分零件價格卻持續上漲。品牌為了維持獲利,可能調高售價、減少記憶體容量,或退出不再划算的低價產品;對依賴出貨數量的供應商而言,市場縮小的壓力便可能逐步傳到接單與庫存。[2][4]
因此,尋找可能受影響的公司,需要同時回答三個問題:它供應哪個價格帶、能否把成本轉嫁出去,以及手機以外的業務能否補上缺口。只看到營收還沒下降,或某季庫存增加,都不足以下結論。
全球手機出貨已明顯轉弱,全年預測仍待第四季驗證
截至本文資料日,IDC 與 Counterpoint 的全年出貨預測均為雙位數衰退。Counterpoint 最新公布的第三季初步資料,也顯示下半年壓力已經浮現。[1][2][3]
| 資料來源與發布日 | 觀察期間 | 公布結果 | 資料性質 |
|---|---|---|---|
| IDC,2026/8/26 | 2026 全年 | 全球智慧型手機出貨預估年減 16.7% | 全年預測 |
| Counterpoint,2026/8/22 | 2026 全年 | 全球智慧型手機出貨預估年減 14.3% | 全年預測 |
| Counterpoint,2026/10/12 | 2026 第三季 | 全球出貨初估年減 20%,該機構表示接近原先預期 | 單季初步統計 |
第三季的結果符合市場走弱的方向,但不能拿單季跌幅,直接判定全年預測已經達成或失準。 還需要第四季資料,並使用同一機構、同一口徑比較。
上述出貨主要衡量品牌向通路交貨的 sell-in,並非消費者實際購買的 sell-through。出貨下滑既可能反映買氣,也可能包含供給不足、品牌主動減少低毛利機種,以及通路調整庫存。Counterpoint 指出,第三季價格敏感市場承受較大壓力,OPPO 與 vivo 出貨均年減逾 20%;小米則縮減部分低價產品與非核心市場的布局。[3]
價格分化:記憶體仍有漲勢,其他零件不能一概視為跌價
記憶體是這次成本壓力的重要來源。TrendForce 9 月底的第四季展望指出,Mobile DRAM 價格仍向上,但漲勢預期收斂;eMMC/UFS 則出現手機品牌以既有庫存生產、新增採購有限的情況。[4]
這意味著,上游報價偏強與下游訂單轉弱可以同時發生。記憶體供應商可能受到價格及伺服器需求支撐,但手機客戶縮減採購容量、產品組合與成本變動,仍會影響各家的獲利,不能只由漲價推算獲利增幅。
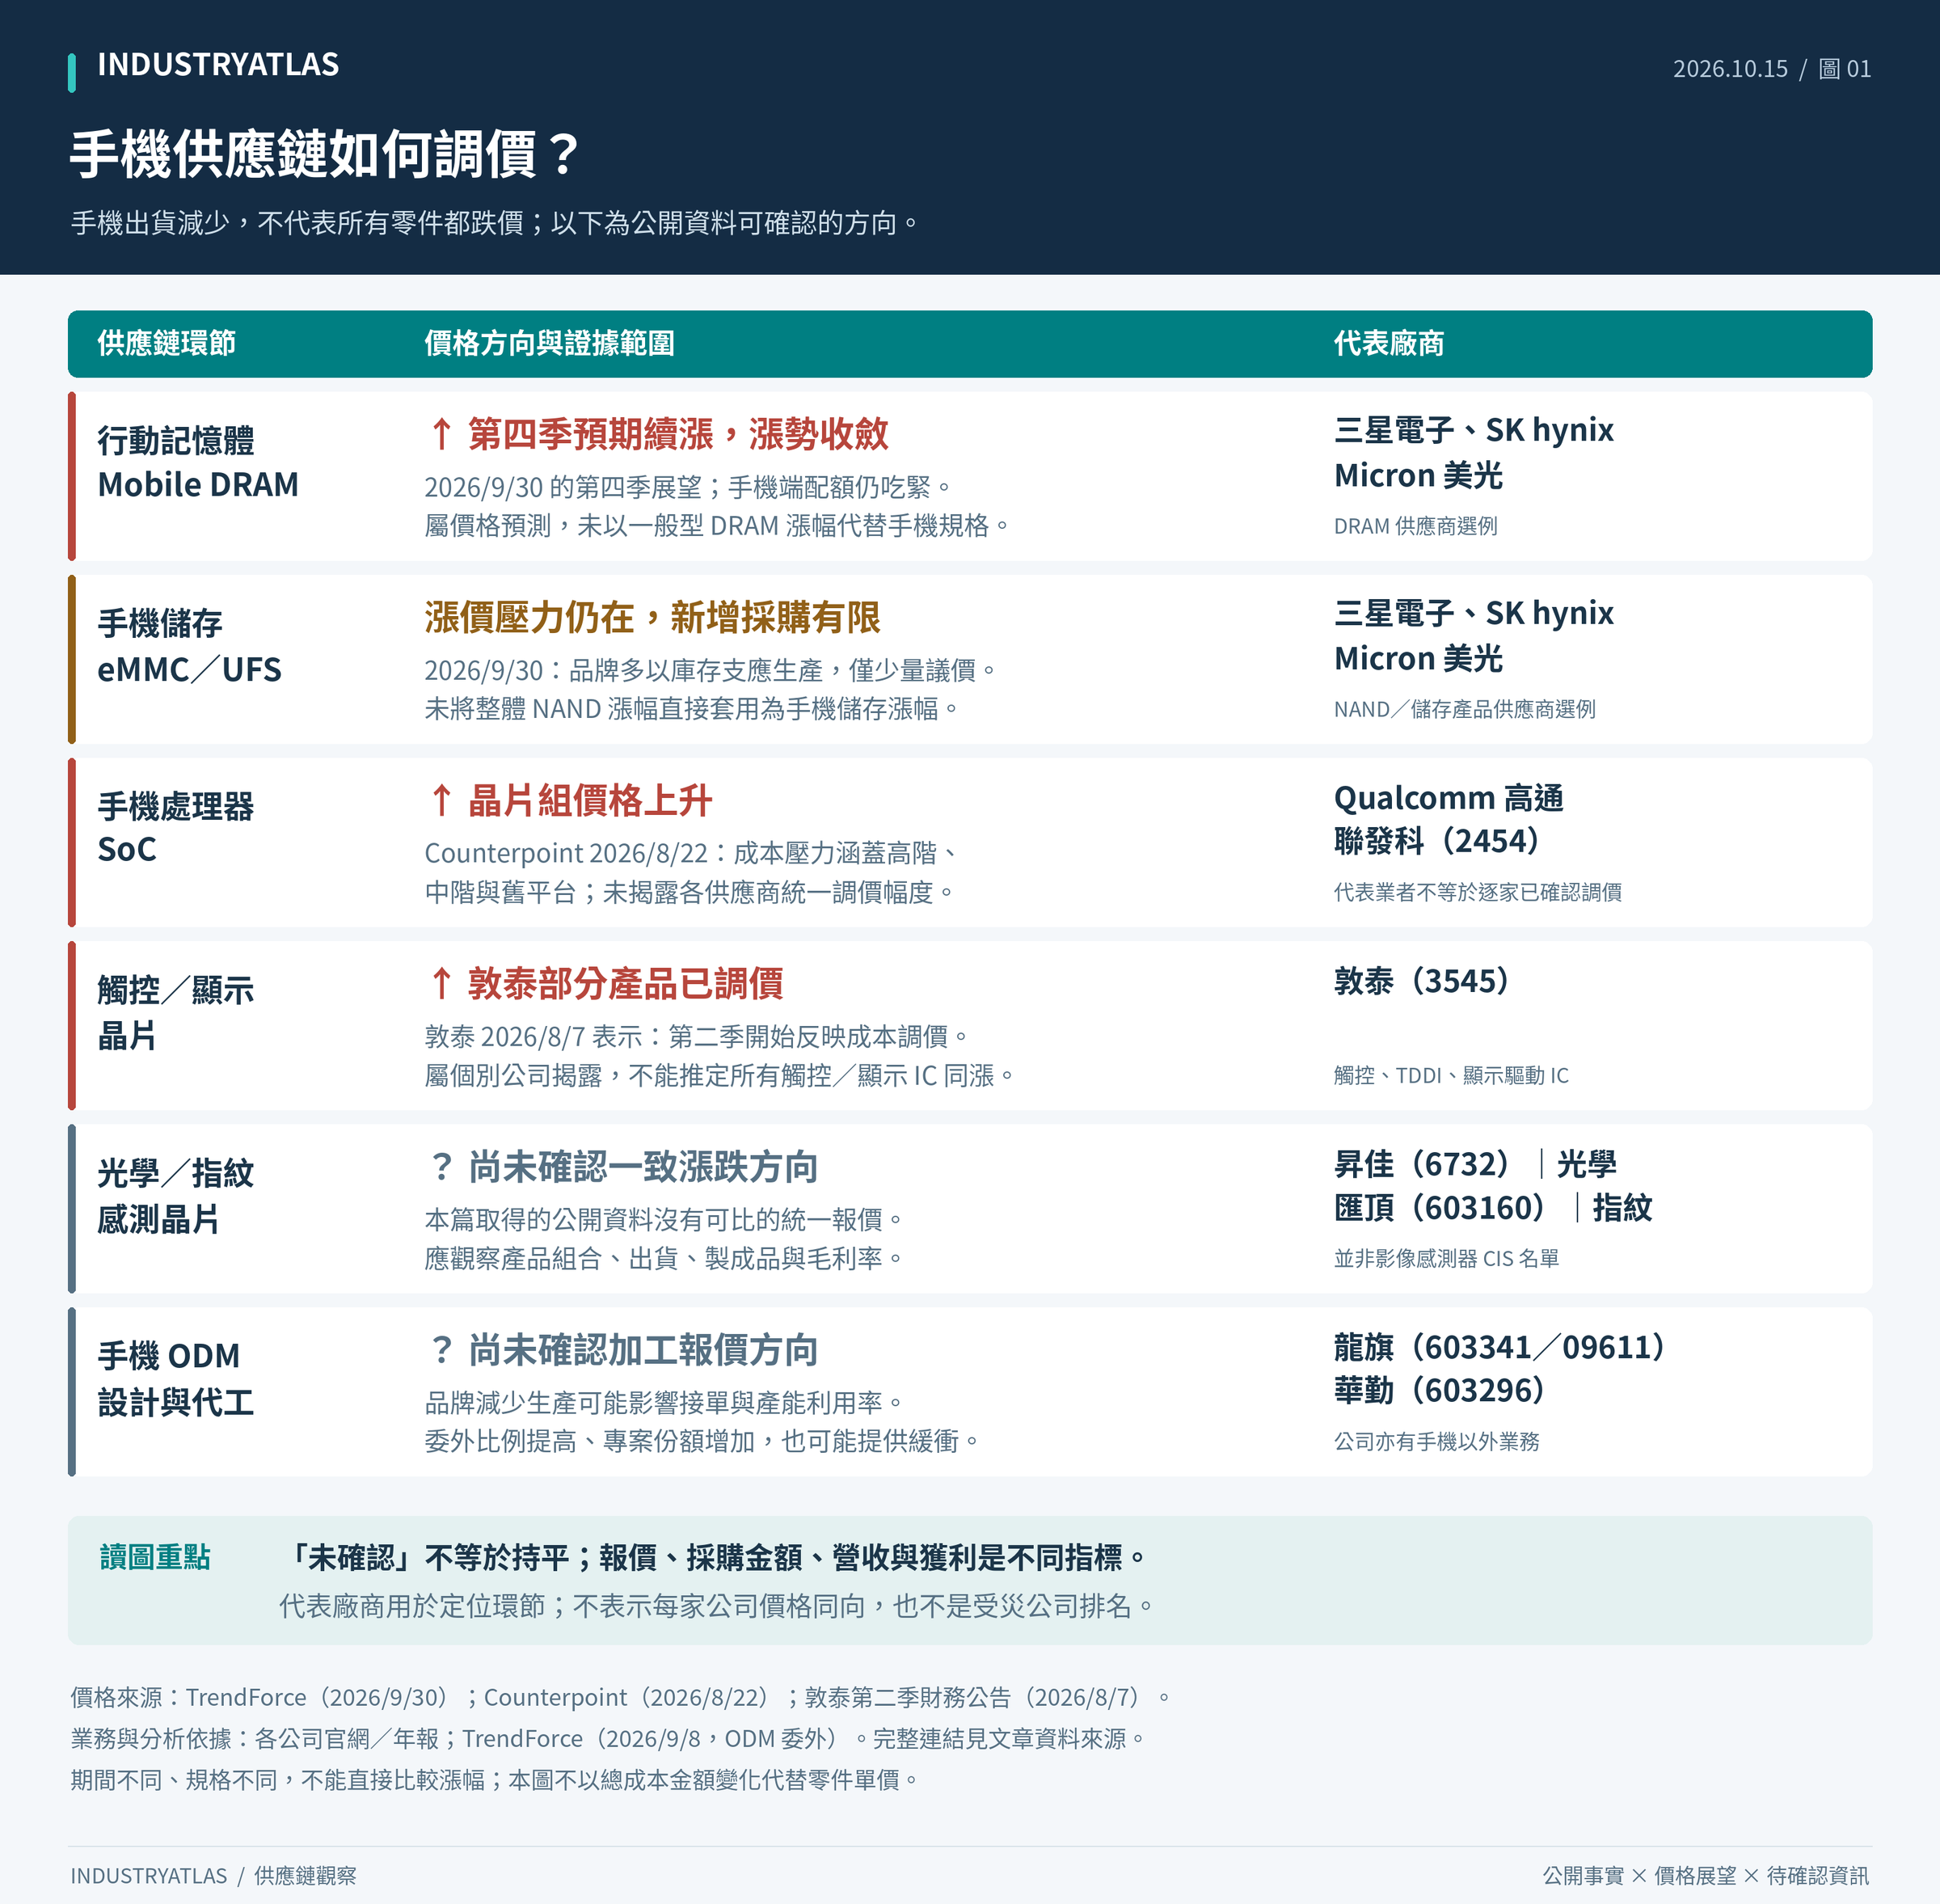
*圖一|截至 2026/10/15 可核對的公開價格方向。第四季為展望,敦泰為第二季已揭露的個別公司調價;各列並非同期間、同規格的報價比較。代表廠商用於定位產業環節,不表示每家公司都採取相同調價策略。資料來源:[2][4][5][10][11][13][16]。*
圖中需要分清楚三種證據。第一種是研究機構對市場價格方向的判斷,例如 Mobile DRAM 與手機晶片組。第二種是個別公司的實際調價,例如敦泰表示,第二季已開始調高部分產品價格,以反映成本上升。第三種是尚未取得可比較的公開報價,例如本篇觀察的感測晶片與 ODM 加工服務;這些環節不能因手機需求放緩,就直接標成降價。[2][4][5]
敦泰同時提供另一個提醒:第二季營收年減 9.7%,公司表示主要受到手機銷售減少影響;即使部分產品調價,毛利率仍因產品組合變化而季減 0.7 個百分點。調價能否改善獲利,還要看成本、出貨量與產品組合。[5]
此外,零件採購金額或銷貨成本下降,不等於零件單價下降。購買數量減少、規格降低、產品組合改變,都可能使金額變小。不同公司公布的總金額,不能直接拿來畫成零件價格跌幅。
哪些供應鏈值得優先觀察
從產業結構推論,對中低階手機依賴高、缺乏調價空間、又沒有足夠其他業務支撐的供應商,較容易承受量縮壓力。但公開資訊通常不會完整揭露每個價格帶的營收,以下應視為篩選方向,而非已確認的受災排名。
| 觀察環節 | 壓力可能如何傳導 | 需要一起確認的緩衝因素 |
|---|---|---|
| 手機 ODM/代工 | 品牌縮減機種與生產計畫,影響接單量、產能利用率與固定成本分攤 | 品牌是否提高委外比例;是否取得更多專案;非手機營收是否實際成長 |
| 觸控/顯示晶片 | 手機面板與整機拉貨減少,或客戶壓低其他零件成本 | 是否調價、取得新設計案,或受惠於 AMOLED、車用、工控及維修市場 |
| 光學、接近與指紋感測晶片 | 搭載機種減產,可能減少晶片需求或延後交貨 | 每機搭載顆數、規格升級、供應份額與其他應用的變化 |
手機代工尤其不能只看整體市場跌幅。TrendForce 9 月指出,三星提高中低階手機的 ODM 使用程度,以降低成本;若品牌委外比例上升,代工廠可能取得更多份額,抵銷部分市場量縮。[17]
「沒有 AI 可以補」也需要查證。華勤的官方業務組合已包含伺服器,龍旗也有 AI PC 等布局。對這類公司,應比較新業務已認列的營收與毛利,是否足以抵銷手機業務的減少,不能把產品規劃直接當成獲利,也不能把整家公司視為純手機業者。[11][16]
顯示供應鏈還有維修與二手機市場。TrendForce 8 月預估,2026 年手機面板出貨年減 2.5%,維修與次級市場需求提供支撐。這與新手機整機出貨口徑不同,也說明零件需求不必與整機出貨等比例變動。[18]
為什麼營收可能晚一步反映需求變化
「終端先變弱,品牌稍後才放緩拉貨」是合理的傳導路徑,也已有產業層面的公開依據。Omdia 在第一季報告中提到,預期漲價引發提前拉貨,出貨與終端銷售之間出現落差;Counterpoint 8 月則指出,上半年部分品牌與市場的通路庫存增加,預期下半年生產訂單將受到較弱的終端銷售影響。[2][6]
在這個過程中,供應商可能還在交付先前訂單;漲價與較高單價產品占比增加,也可能支撐營收。等到品牌消化庫存、調整新品計畫或延後交期,壓力才更明顯地反映在後續數字。
這是需要驗證的時間差,不能直接套用到每家公司。研究時可以把月營收與訂單能見度、庫存結構、毛利率放在一起看;若只有單一指標異常,仍要保留其他解釋。
庫存要拆開看:原料備貨與製成品增加,意義並不相同
龍旗提供了一個例子。2026 年上半年,手機業務營收年減 11.43%;六月底存貨帳面價值較上年底增加約 46.8%。但拆開後,原材料帳面價值增加約 59.5%,庫存商品反而減少約 20.9%。公司說明提到,為因應材料漲價與生產需求而增加備料。[7]
因此,這筆庫存增加不能直接解讀為「手機做出來賣不掉」。原料備貨是否合適,仍需看後續實際耗用、採購價格與訂單;若未來需求低於預期,原先合理的備料也可能轉為負擔。
較有判斷力的觀察方式,是同時檢查:
1. 庫存增加在哪裡: 原料、在製品、製成品的變化是否不同。 2. 周轉是否變慢: 以平均存貨除以同期間銷貨成本,再乘上期間天數;優先與去年同季比較,並留意季節性與原料漲價。 3. 能否正常變現: 庫齡、跌價損失、客戶延遲收貨與營業現金流是否同步轉弱。
只有庫存金額增加,證據仍不完整;若製成品持續增加、周轉拉長、出貨與毛利率又一起下降,才更值得追查原因。
昇佳:製成品占比上升值得留意,尚不能據此認定風險
昇佳第二季財報顯示,2026 年六月底總存貨約新台幣 6.32 億元,較去年同期增加約 1.4%,並非總庫存大幅增加。不過,內部組成有明顯變化。[8]
| 存貨項目,單位:新台幣百萬元 | 2025/6/30 | 2026/6/30 | 年變化 |
|---|---|---|---|
| 原料 | 116.980 | 87.153 | -25.5% |
| 在製品 | 370.098 | 282.608 | -23.6% |
| 製成品 | 136.011 | 262.187 | +92.8% |
| 存貨合計 | 623.089 | 631.948 | +1.4% |
*資料來源:昇佳 2026 年第二季財報,存貨附註;年變化由原始數值計算,四捨五入。兩欄均為六月底,避免將年初與旺季備貨時點直接相比。[8]*
製成品占總存貨比重由約 21.8% 升至 41.5%。另一方面,上半年認列的存貨跌價及呆滯損失為 1,183.4 萬元,去年同期為 1,197.7 萬元,並未同步增加。公司公布的前九月營收則年減 13.75%;這與六月底庫存屬不同資料時點,不能當成同一季的變化。[8][9]
已知事實是營收轉弱、製成品占比上升;目前資料仍不足以判定製成品是否滯銷,或是否來自特定品牌減單。 產品轉換、備貨與交貨時程都可能影響庫存組成,這些只是待驗證的可能解釋,並非公司已證實的原因。後續應持續觀察製成品去化、庫齡與跌價損失。
昇佳年報也提到高階與旗艦機種布局,因此不宜把公司直接定義為純中低階手機供應商。[10]
品牌已公開的合作關係,可以建立減產後的追蹤名單
三星、小米、OPPO、vivo 的合作供應鏈,可以從供應商官網、年報、特定產品公告,以及品牌供應商名單交叉整理。但不同資料揭露的深度並不相同:有些只確認客戶關係,有些能確認手機產品,少數才會列出型號。
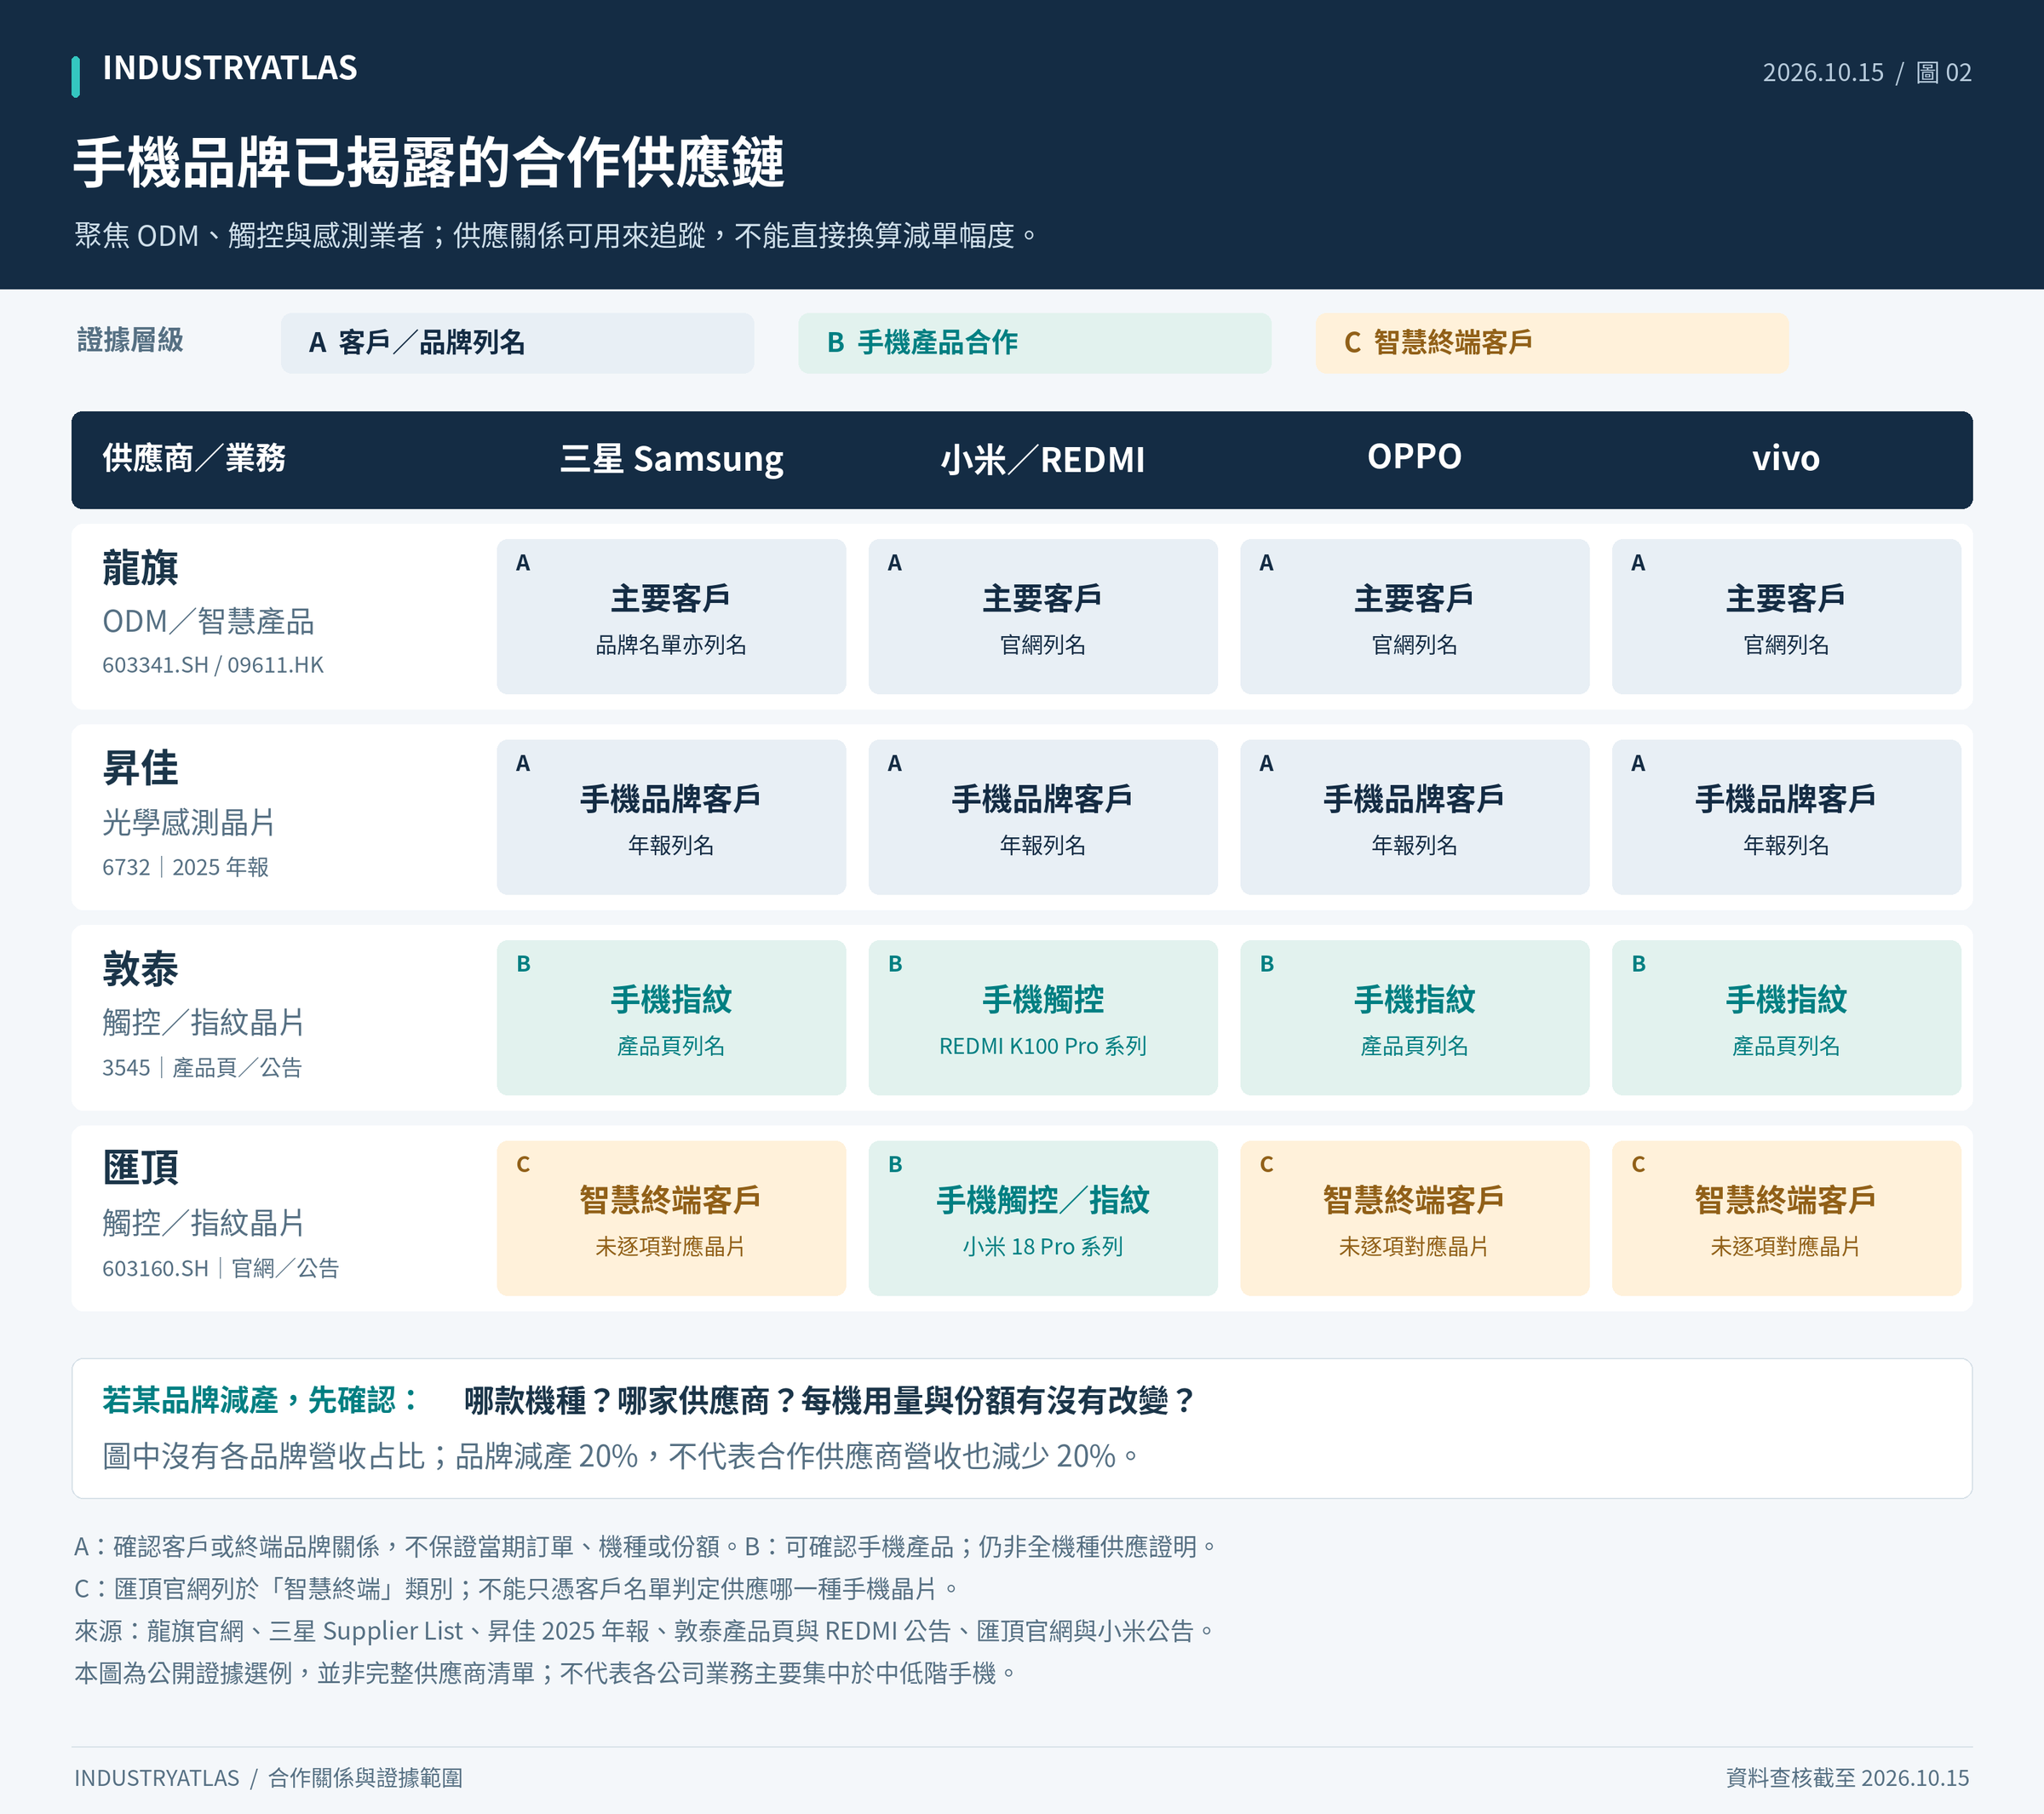
*圖二|以本篇關注的 ODM、觸控與感測業者為例,呈現截至 2026/10/15 已可核對的合作關係。這是公開證據選例,並非完整供應商名單;品牌名稱不等於特定價格帶,也不表示當期採購量或營收占比。[10][11][12][13][14][15][19]*
| 供應商 | 公開揭露的品牌與合作範圍 | 可以判斷到哪裡 |
|---|---|---|
| 龍旗 | 官網將三星、小米、OPPO、vivo 列為主要客戶;三星名單亦列出南昌龍旗 | 可確認客戶/供應商關係;不能推算各品牌當期手機訂單占比 |
| 昇佳 | 2025 年報明列三星、小米、OPPO、vivo 等非蘋手機品牌 | 可確認終端品牌關係;未揭露各品牌採購量與營收占比 |
| 敦泰 | 手機指紋產品頁列三星、OPPO、vivo;另公告 REDMI K100 Pro 系列採用觸控方案 | 應按產品辨識;不能把指紋或觸控合作直接當成顯示驅動 IC 供貨證據 |
| 匯頂 | 官網智慧終端客戶名單包含四品牌;另有小米 18 Pro 系列觸控與超音波指紋合作公告 | 客戶名單本身未逐品牌對應晶片;特定手機公告的證據更具體 |
這裡還要區分直接客戶與終端品牌。昇佳年報揭露,2025 年對矽創的銷售占比為 46.30%;這是財報列示的直接客戶資訊,不能分配成某幾家手機品牌的占比,也不能把矽創與昇佳的集團內交易重複計為終端需求。[10]
三星公開的供應商名單涵蓋三星電子整體業務,也不是只列手機。若要把名單中的其他廠商加入手機供應鏈圖,仍應搭配手機產品或專案資料。相同地,曾合作或列名為客戶,不等於目前每款機種都持續採用。[12]
品牌減產之後,如何判斷誰真正承受衝擊
品牌總出貨下降,未必讓所有合作廠商同步衰退。接下來應沿著「受影響機種、供應商份額、每機用量、單價與庫存」往下追蹤。
例如,假設一款手機的產量減少 20%,但某供應商在該機種的份額由 30% 升到 40%,每機用量不變,它的供貨數量反而可能增加約 6.7%。這只是算術示例,卻說明品牌跌幅不能直接當成供應商營收跌幅。
IndustryAtlas 觀點
本輪手機市場的壓力集中在成本上升與價格敏感需求,值得優先追蹤手機依賴高、議價能力有限,以及其他業務尚未形成足夠貢獻的供應商。但要找出衝擊最大的公司,仍需把客戶關係與實際產品、訂單和庫存連起來。
目前已能確認市場出貨轉弱,也能確認部分供應商的營收或庫存結構正在改變。昇佳的製成品占比上升值得留意,但是否構成實際風險,仍應等待後續去化與財報證據。這份供應鏈圖的用途,是協助建立觀察順序,並隨新資料更新判斷。
資料來源與備註
- 1. IDC,2026/8/26,Smartphone Shipments Set for Record 16.7% Drop in 2026。
- 2. Counterpoint,2026/8/22,Global Smartphone Market to Fall 14% in 2026。
- 3. Counterpoint,2026/10/12,Global Smartphone Shipments Hit a New Low with 20% YoY Decline。第三季初步 sell-in 資料。
- 4. TrendForce,2026/9/30,AI Server 增量需求支撐 4Q26 記憶體合約價漲勢,消費端壓力未減。Mobile DRAM 與 eMMC/UFS 段落;一般型 DRAM、整體 NAND 的漲幅不能直接套用為手機各規格漲幅。
- 5. 敦泰,2026/8/7,2026 年第二季財務結果。部分產品調價、產品組合與庫存健康為公司當時的揭露/評估。
- 6. Omdia,2026/4/30,Global smartphone shipments exceed expectations with 1% growth in 1Q26。本文引用提前拉貨與通路庫存分析,未將其季度數字與其他機構混接。
- 7. 龍旗,2026 年半年度報告,公司法定報告的新浪財經轉載。手機分部營收及存貨附註;存貨各項採帳面價值,增減以 2025 年底為基期。
- 8. 昇佳,2026 年第二季財報,2026/8/4 通過。PDF 第 4 頁資產負債表、第 20 頁存貨附註。
- 9. 昇佳,每月營收,2026 年 1–9 月資料。
- 10. 昇佳,2025 年年報,2026 年公布。印刷頁碼第 81–82 頁手機品牌及產品布局、第 85 頁主要銷貨客戶。
- 11. 龍旗,公司介紹與主要客戶。
- 12. 三星電子,Supplier List。PDF 第 3 頁委外供應商列有 Nanchang Longcheer Information Technology Co., Ltd.;名單涵蓋三星電子多項業務。
- 13. 匯頂,Major Clients,Smart Devices 類別。
- 14. 敦泰,指紋辨識產品,智慧型手機段落。
- 15. 敦泰,REDMI K100 Pro 系列觸控合作公告。依官網新聞索引列示為 2026/8/14;網址中的數字不作為文章日期判據。
- 16. 華勤,公司介紹,手機、筆電與伺服器業務組合。
- 17. TrendForce,2026/9/8,Early Purchases Lift 2026 Smartphone Production Above Expectations。本文引用三星提高 ODM 使用比例;該文生產量口徑與出貨不同。
- 18. TrendForce,2026/8/31,Secondary and Repair Markets Provide Support; Global Smartphone Panel Shipments to Decline Just 2.5% in 2026。
- 19. 匯頂,2026/9/23,小米 18 Pro 系列合作公告。觸控與超音波指紋產品合作。