
產業分析
OCP 2026 後的 Vera Rubin 供應鏈更新
Vera Rubin 推動高壓直流配電、液冷與高階被動元件需求,但規格升級、供應商入列與營收放量有不同時間表。本文整理台達電、光寶科、奇鋐、雙鴻、健策、國巨及華新科的公開進度,辨認已實現的業務、公司展望與仍待確認的部分。
OCP 讓供應鏈方向更清楚
2026 年 10 月的 OCP 全球峰會,讓 Vera Rubin 的影響從 GPU 延伸到整座資料中心。NVIDIA 將機櫃與運算托盤設計透過 MGX 架構貢獻給 OCP,並擴充液冷、供電與模組化介面,使系統廠及零組件供應商能依共同規格開發產品。[1]
對台灣供應鏈而言,機會集中在三條路徑:電力如何送進機櫃、熱如何從晶片移走,以及電路如何維持穩定供電。台達電與光寶科涵蓋電源及液冷系統;奇鋐、雙鴻與健策位於不同散熱環節;國巨、華新科則參與被動元件市場。
不過,這三條路徑的商業進度並不一致。已有產品出貨,不等於新一代高壓配電已全面普及;已有 AI 營收,也不等於拿到 Rubin 的特定料號。判讀受惠程度,需要把產品、平台與收入分開。
三項升級分別帶動什麼需求
| 升級方向 | 解決的問題 | 主要受影響環節 |
|---|---|---|
| 800VDC 高壓直流配電 | 機櫃功率提高,低壓配電所需的電流、銅材與配線負擔增加 | 電源機櫃、直流轉換器、配電、母排、備援電池 |
| 液冷與整櫃散熱 | 高密度運算需要更完整的熱傳與冷卻液分配設計 | 均熱片、水冷板、分歧管、接頭、冷卻分配單元 |
| 高階被動元件增加 | 功耗與電源管理複雜度提高,帶動濾波、去耦與穩定供電需求 | MLCC、電阻、鉭質電容等 |
800VDC 指的是配電電壓,並非 GPU 直接以 800V 運作。相同功率下,提高配電電壓可以降低電流;電力送到機櫃或板端後,仍須逐級轉換。例如台達在 OCP 展示的方案,包含將 800VDC 轉為 50V 的 DC/DC 電源架。[1][2]
全液冷也應看清楚適用範圍。NVIDIA 在 MGX 1.2 說明中列出無風扇液冷運算托盤、盲插液冷介面與液冷母排。這不代表整座資料中心的所有設備都取消風扇,也不等於把伺服器浸入液體;它讓液冷從局部零件進一步整合到機櫃設計。[1]
電源供應商的關鍵是出貨產品與電壓架構
台達電布局完整 800VDC 收入仍需追蹤
台達電在 2026 年 7 月法說預計,第三季開始量產 ±400V 與 800V 產品,但當年出貨仍有限,2027 年才有較明顯規模。公司也指出,部分 Rubin 產品仍可使用低壓方案,高壓架構採用速度取決於資料中心客戶。[3]
到了 10 月 OCP,台達展示 800VDC 電源機櫃、備援電池、DC/DC 轉換與液冷設備,顯示其產品範圍已涵蓋供電及散熱多個環節。[2] 但展示與先前的量產規畫,仍不能代替實際出貨收入。
對台達而言,值得追蹤的是高壓配電從產品準備走到客戶部署的速度,以及新產品在營收中的比重。公司整體 AI 業務的成長,不能全部歸因於 800VDC。
光寶科已有 Rubin 110kW 大量出貨證據
光寶科美國分公司主管在 10 月 14 日 OCP 現場表示,為 Vera Rubin 開發的 110kW 電源架已開始大量出貨,並將持續鋪貨至年底。[4]
但 110kW 描述的是功率,800VDC 描述的是電壓,兩者不能互相代替。光寶第二季公告仍將 800VDC Power Rack 列為下半年驗證項目;全年 AI 營收占比逾 30% 則是公司當時的預估,並非 800VDC 的收入占比。[5]
| 公司 | 可確認的進度 | 後續觀察重點 |
|---|---|---|
| 台達電(2308) | 已展示高壓直流與液冷整合產品,並提出量產時程 | 客戶部署速度、實際高壓產品收入 |
| 光寶科(2301) | 公司主管確認 Rubin 110kW 電源架大量出貨 | 800VDC 驗證完成與後續放量情況 |
液冷供應鏈需要更新的三個判斷
均熱片、水冷板與冷卻分配單元負責不同任務。均熱片位於晶片封裝的熱傳路徑;水冷板將熱量傳給流動的冷卻液;分歧管與冷卻分配單元則處理更大範圍的液體分配與熱交換。它們是相互連接的環節,不能用單一「散熱市占」概括。[2][6]
奇鋐的伺服器成長已反映在財報
奇鋐 2026 年第二季官方簡報顯示,伺服器應用營收約 324 億元,占總營收 66%,年增 116%。這是已實現的財務數據,但其中涵蓋不同客戶與平台,不能全視為 Rubin 貢獻。[7]
TrendForce 8 月調查預期奇鋐第三季開始出貨 Rubin 水冷板模組。[6] 判讀時,應保留「研究機構預估的出貨時程」與「公司已公布的伺服器收入」之間的差別。
雙鴻已重返 Rubin 水冷板供應鏈
雙鴻 5 月曾表示,考量產能配置,Rubin 水冷板不在當時的供應名單內;9 月 1 日董事長則確認,經重新洽談後已回到供應鏈,當時正密集測試、準備出貨。[8]
因此,沿用「雙鴻未參與 Rubin 水冷板」會低估其後續機會。不過,重新入列與完成測試、實際大量交貨仍有不同階段,分單比例也不能僅由入列消息推算。
健策供應地位與均熱片設計要一起看
TrendForce 8 月調查指出,健策當時是 Rubin 均熱片的獨家供應商。同一份調查也指出,原規劃的兩片式設計,因基板翹曲等問題,暫採一片式方案過渡。[6]
這代表受惠分析必須同時考慮供應地位與產品版本。若單價提升的假設建立在兩片式設計上,就需要隨設計變更重新檢查;研究機構當時的「獨家」判斷,也不能延伸為所有散熱零件或後續世代均由同一家公司獨供。
三家公司在 Rubin 的每櫃供貨金額、精確分單比例及量產良率,目前仍缺乏足以建立完整獲利模型的公開數字。公司毛利率受到售價、產品組合與成本等因素影響,也不能當作製造良率使用。
MLCC 接近翻倍 不等於供應商營收同步翻倍
TrendForce 2026 年 5 月估計,NVIDIA GB200 單板約使用 6,500 顆 MLCC,Rubin 單板約需 12,000 顆,增加約 85%。這是研究機構對單板用量的估計,並非 NVIDIA 公布的整櫃物料清單。[9]
從元件顆數推估廠商受惠程度,至少還要知道三件事:增加的是哪些規格、訂單由誰取得,以及平台實際出貨多少。即使總顆數增加,個別廠商也可能因產品組合、售價與供貨份額不同,得到不同的收入結果。
國巨已有直接 AI 營收 成長跨越多類元件
國巨第二季法說揭露,AI 相關營收占比為 16%;鉭質電容銷售年增 44%,MLCC 與電阻成長幅度高於公司整體。公司並指出,價格調整與 AI 產品組合改善支持毛利率。[10]
這些資料顯示,國巨的受惠來源包括直接 AI 需求、多類被動元件及價格因素。分析時不能把 AI 營收全歸入 MLCC,更不能把 16% 視為 Rubin 的收入占比。
華新科應納入直接 AI 需求受惠者
華新科總經理在 6 月表示,預估 2026 年 AI 應用占營收比重可達 15%~20%,並規劃電阻、電容擴產約 10%~15%;部分產品已調價。[11]
因此,華新科的受惠路徑應包含直接 AI 拉貨與價格調整。日韓廠將產能轉向高階需求,確實也可能改變其他市場的供需,但不能據此把華新科只歸為間接受惠者。[9][11]
| 公司 | AI 營收資訊 | 數字應如何解讀 |
|---|---|---|
| 國巨(2327) | 第二季揭露占比 16% | 跨產品的 AI 業務,非 Rubin MLCC 占比 |
| 華新科(2492) | 公司預估全年占比 15%~20% | 全年展望,不能當作已實現數字 |
兩者期間與口徑不同,不能直接比較誰的 AI 占比較高。就 Rubin 專用 MLCC 而言,指定料號、認證狀態與供貨份額,仍需要更明確的揭露。
七家台廠的供應鏈變化圖
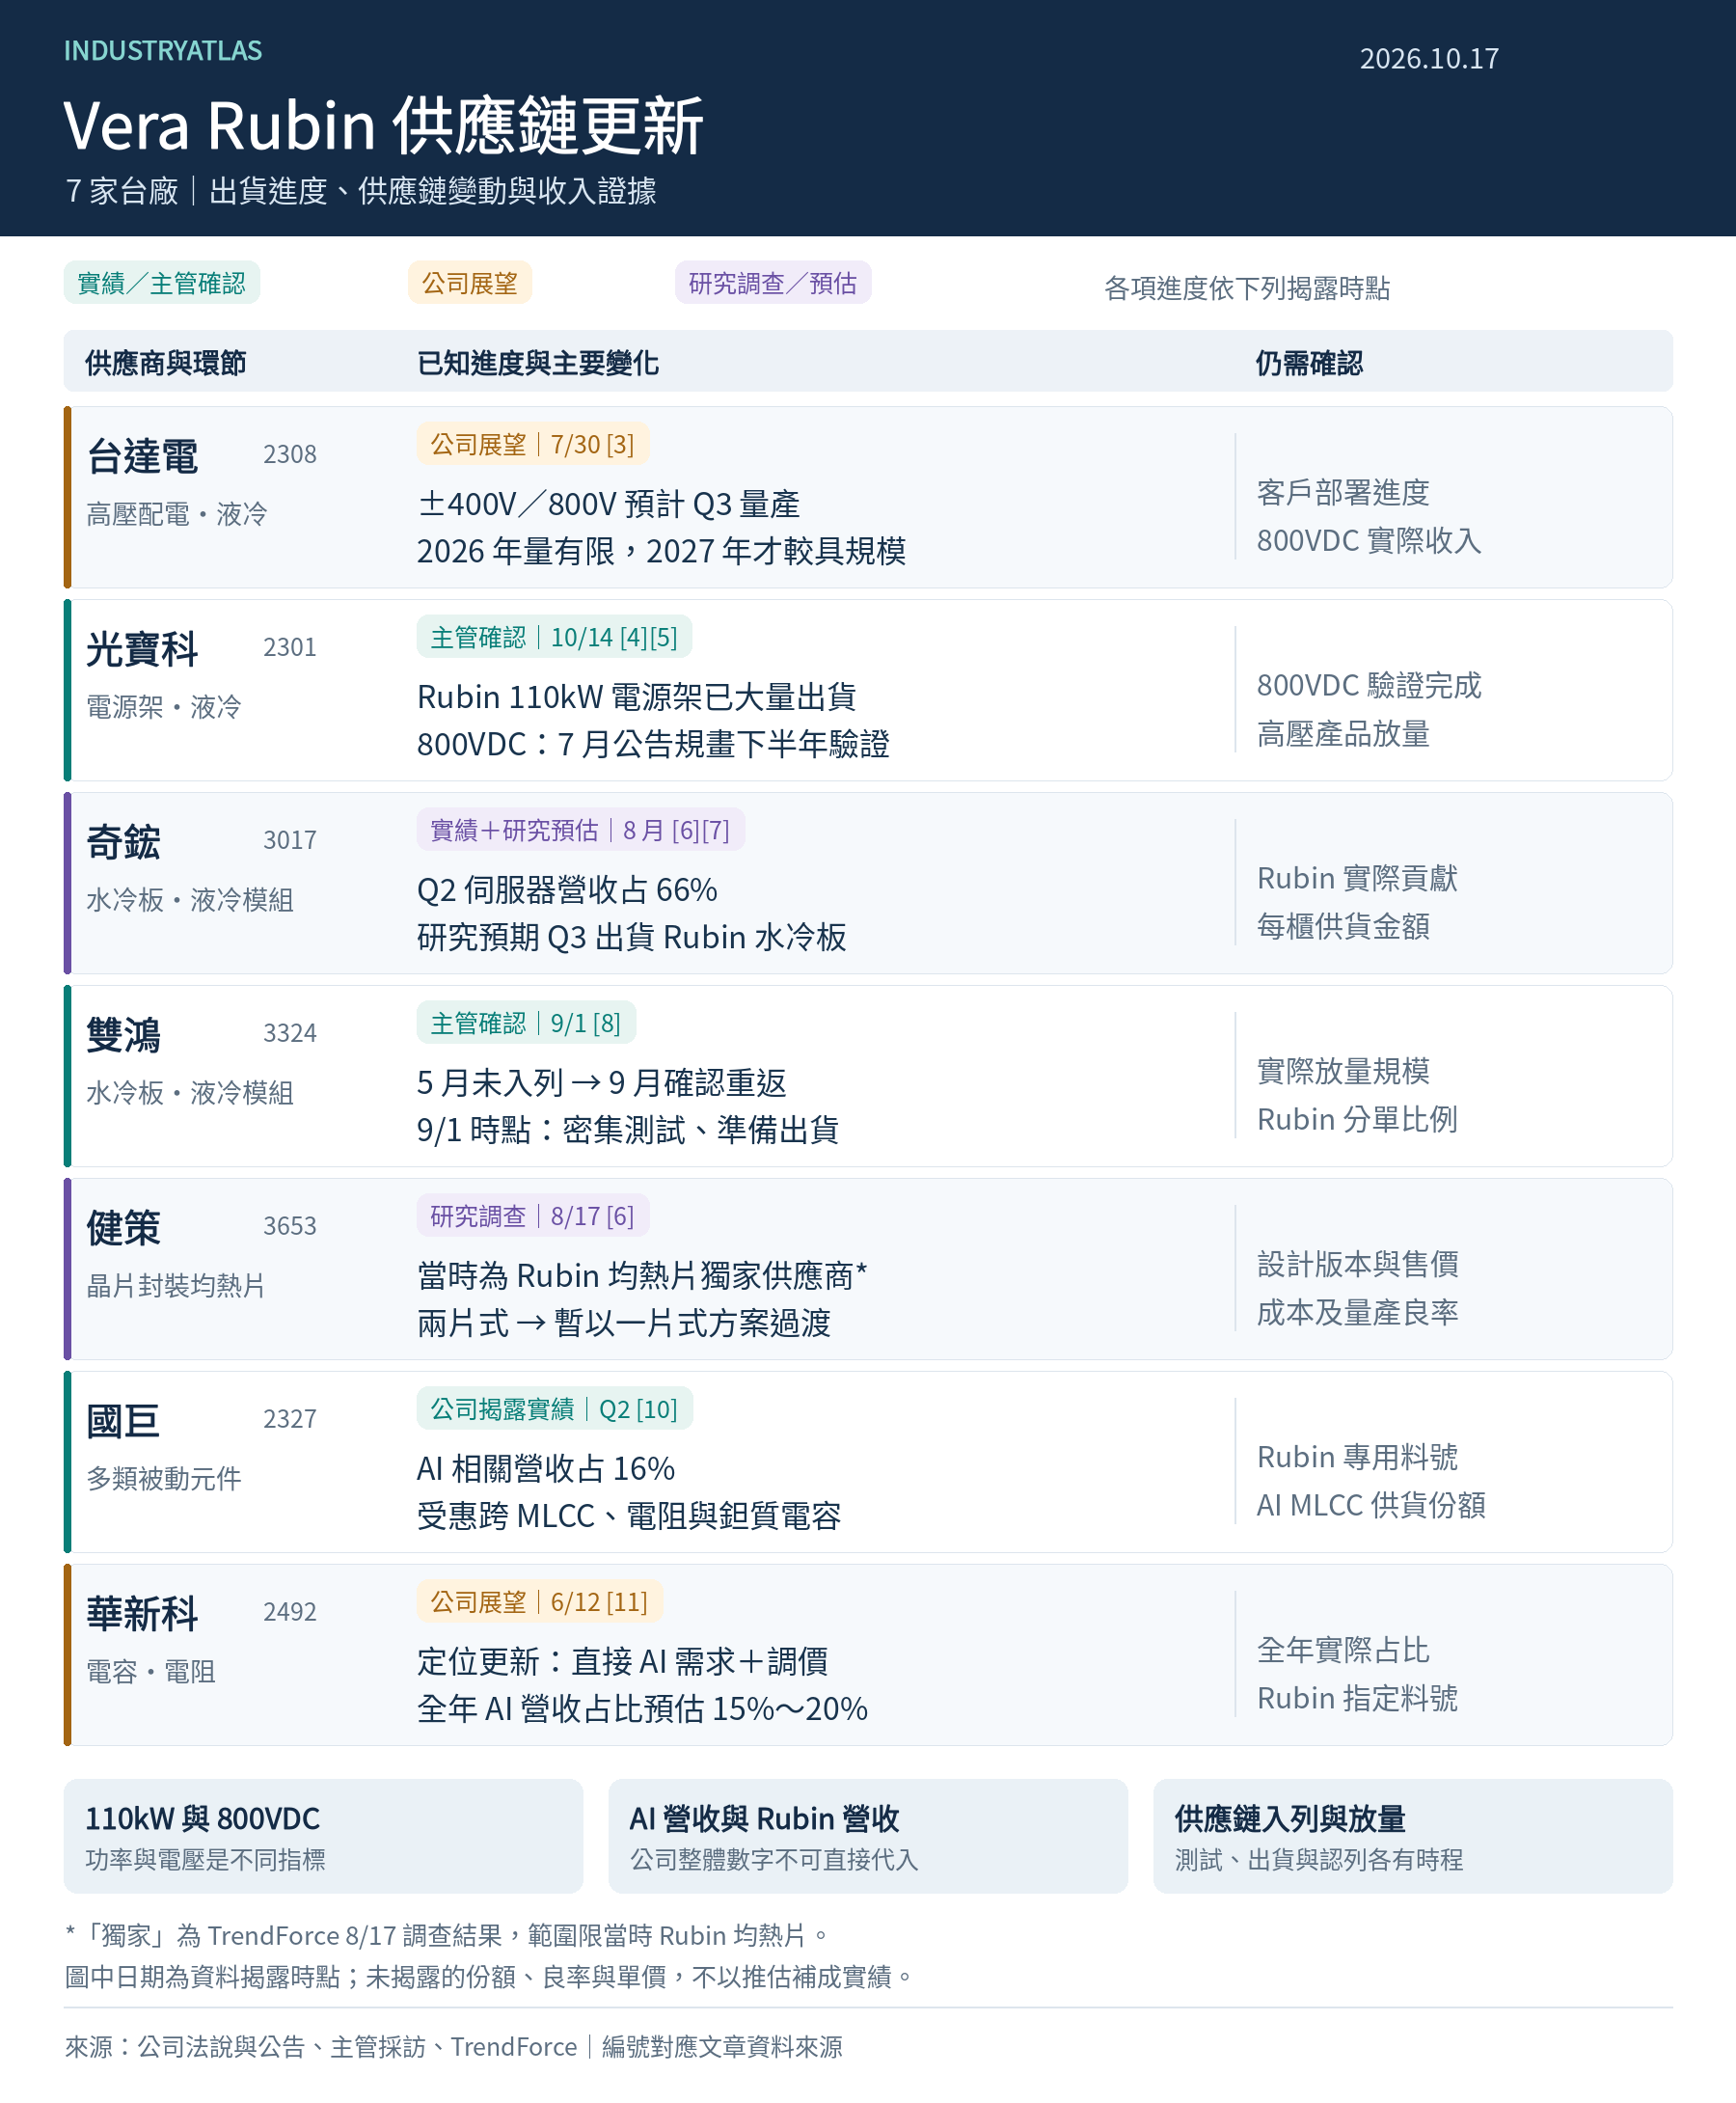
圖說:顏色區分公司實績或主管確認、公司展望,以及研究機構調查或預估。雙鴻重返供應鏈、健策均熱片設計變更、華新科直接 AI 業務,是此次更新的主要變化。圖中資訊各有揭露日期,並不表示所有狀態都在 10 月重新確認。
IndustryAtlas 觀點
Vera Rubin 提高了電源、液冷與被動元件的重要性,也讓供應商之間的角色更需要拆開看。相同的 AI 成長題材,可能透過產品數量增加、規格與售價提高、取得更多供貨份額,或跨入新的系統環節,轉化為不同程度的營收。
就目前資訊,光寶的 Rubin 110kW 電源架有較明確的出貨證據;台達的高壓配電及液冷布局有具體產品支持;奇鋐已有伺服器收入成長,雙鴻的供應鏈位置也已更新;健策則必須追蹤設計版本對單價與成本的影響。國巨與華新科都有直接 AI 需求,但尚不足以據此排列 Rubin MLCC 的供貨份額。
資料來源與備註
- 1. NVIDIA 2026 年 OCP 公告,2026/10/12
- 2. 台達電 OCP 800VDC 電源與液冷產品公告,2026/10/15
- 3. 台達電第二季法說逐字稿,2026/7/30
- 4. 非凡新聞 OCP 現場採訪,2026/10/14
- 5. 光寶科第二季業績公告,2026/7/31,Business Wire 發布
- 6. TrendForce 液冷供應鏈調查,2026/8/17
- 7. 奇鋐第二季法說簡報,2026/8/12
- 8. 中央社採訪雙鴻董事長,2026/9/1
- 9. TrendForce MLCC 用量與供需調查,2026/5/18
- 10. 國巨第二季法說簡報,2026/7/29
- 11. 中央社採訪華新科總經理,2026/6/12
- [1]: https://blogs.nvidia.com/blog/ocp-global-summit-vera-rubin-scale-ai-factories/
- [2]: https://www.delta-americas.com/en-US/news/delta-highlights-collaboration-with-nvidia-in-advancing-energy-efficient-800-vdc-power-and-cooling-solutions-for-ai-data-centers-at-ocp-global-summit-2026
- [3]: https://filecenter.deltaww.com/IR/download/calendar/2Q26_Transcript.pdf
- [4]: https://news.ustv.com.tw/newsdetail/20261014A050
- [5]: https://markets.financialcontent.com/buffnews/article/bizwire-2026-7-31-liteon-reports-second-quarter-2026-results
- [6]: https://www.trendforce.com.tw/presscenter/news/20260817-13182.html
- [7]: https://mopsov.twse.com.tw/nas/STR/301720260812M001.pdf
- [8]: https://www.cna.com.tw/news/afe/202609010238.aspx
- [9]: https://www.trendforce.com.tw/presscenter/news/20260518-13045.html
- [10]: https://yageogroup.com/content/Resource%20Library/Financial/YAGEO%202Q26_Earnings%20Conference%20Presentation_CH.pdf
- [11]: https://www.cna.com.tw/news/afe/202606120157.aspx