
產業分析
NVIDIA PTFE 交換板看板透露的供應鏈變局
NVIDIA 的 NVLink PTFE Board 展示看板,讓台虹、台郡與生益等公司的新一代高速互連布局受到關注。名單同時涵蓋材料與電路板製造,反映不同技術路線的競爭機會。本文拆解七家業者的角色,對照既有 NVSwitch 供應體系,評估誰可能受惠、誰面臨壓力,以及哪些變化仍須等待量產證據。
一張看板,為何牽動高階 PCB 供應鏈
2026 年 10 月,NVIDIA 在 OCP Global Summit 公布 Vera Rubin 機櫃與運算托盤設計的開放架構進展。展場流傳的「NVLink PTFE Board」看板,則讓市場重新關注:下一代高速交換板,是否會改變既有材料廠與 PCB 廠的分工。[1][2]
這個問題值得重視。當材料或製程改變,原有供應商的客戶關係仍然有價值,但既有產品的優勢未必會自動延續到下一代。新材料廠可能取得入口,能把新材料穩定加工成電路板的製造商,也可能重新分配市場機會。
不過,展示看板、材料驗證與量產訂單是三種不同的證據。 目前公開報導尚未確認看板是否完整列出所有參與者,也沒有逐家量產份額與完整材料清單。本文將看板視為供應鏈參與訊號,將正負面影響限定在這個新案的競爭機會,不直接推算股價、營收或已發生的失單。[2]
先釐清 PTFE Board、CCL 與 switch tray 的差別
PTFE 是聚四氟乙烯,可作為高頻電路板的介電材料。CCL 是銅箔基板,PCB 廠再將基材加工成具有線路與層間連接的電路板。因此,PTFE CCL 本身就是 CCL 的一種,不能把新材料競爭描述成「PTFE 取代所有 CCL」。[4][5]
同樣地,PTFE 不等於無玻纖布。市場上同時存在玻纖布補強的 PTFE 基材,以及不含玻纖布的 PTFE 基材;是否減少玻纖布需求,必須看具體配方與疊構。[4][5]
還要區分板件範圍:
| 名稱 | 本文使用的意思 | 不宜直接延伸的結論 |
|---|---|---|
| NVLink PTFE Board | 展示看板所指的 PTFE 相關 NVLink 板件 | 不能只憑名稱認定所有層均使用 PTFE |
| Switch board | 承載交換功能相關電路的板件 | 不等於整台交換器,也不等於整櫃 |
| Switch tray | 裝有交換相關板件、供電、散熱與機構的托盤 | 板材更換不代表整個托盤供應商全部更換 |
| Backplane/midplane | 用於系統內互連的背板/中板 | 與交換板是不同設計角色,材料消息不能直接互套 |
這次看板可以支持對板件與材料競爭的討論,但不足以單獨證明所有背板將改成 PTFE,或機櫃內銅纜將被全面取消。
看板上的七家公司,位於哪些製程環節
展場名單的公開轉錄列出 Flexium、Kinwong、SCC、SYTECH、Taiflex、TTM 與 VGT;其中台虹與台郡也獲多家台灣媒體報導。[2][3]
下表依各公司公開產品與能力對應供應鏈位置,並非 NVIDIA 公布的逐家採購分工。同一環節的公司可能互相競爭,兩個環節之間也不能直接畫成已確認的一對一供貨關係。
| 公司 | 主要位置 | 公開能力與可對應的工作 | 仍待確認 |
|---|---|---|---|
| 台虹(8039/Taiflex) | CCL 材料 | 無玻纖布、低介電損耗的 PTFE 銅箔基板 | 此案料號、量產採用及份額 |
| 生益科技(SYTECH) | CCL 與黏結材料;集團另涵蓋 PCB 製造 | PTFE、碳氫與高速材料產品線;控股子公司生益電子從事 PCB 製造 | 材料最終選型,以及生益電子是否承作本案 PCB |
| 台郡(6269/Flexium) | 電路板、互連與模組 | 軟板、模組及 MetaLink 技術;重點在材料形成電路及互連結構 | 展示板具體使用的 MetaLink 結構及供應範圍 |
| 景旺電子(Kinwong) | PCB 製造 | PTFE/碳氫材料加工、線路形成及相關高頻板製程 | 此案板件規格與量產份額 |
| 深南電路(SCC) | PCB 製造 | 高階多層板、背板、HDI 與電子組裝能力 | 此案實際承作的工序與板件 |
| TTM Technologies | PCB 製造 | 高層數、低損耗材料加工、背鑽與高深寬比孔製程 | 新材料方案的量產規模 |
| 勝宏科技(VGT) | PCB 製造 | 高多層板、高階 HDI,應用涵蓋 AI 伺服器與資料中心交換器 | 此案量產採用與份額 |
公司角色依官網與產品資料整理。[4]–[9] 具備既有射頻 PTFE 加工經驗,不等於已通過這款高層數 AI 板件的量產驗證。
其中,生益必須同時從公司主體與集團業務兩個層次理解,不能只定位成 CCL 廠。 生益科技的主要材料業務包括 CCL 與黏結材料;其控股子公司生益電子(SYE,688183)則從事 PCB 研發、生產與銷售,產品涵蓋伺服器與通信網路設備等應用。生益電子 2026 年半年度報告明列生益科技為控股股東,因此生益集團的業務跨越上游材料與下游 PCB 製造。[5][17]
但集團具備兩段業務,與兩段業務都已取得這款板件訂單,是不同的結論。看板轉錄列出的是 SYTECH,本文另有材料料號測試調查可交叉參照;目前並沒有足夠公開證據,確認生益電子就是這款展示板的 PCB 製造商。因此,圖一補充集團的 PCB 布局,但不將生益電子另計為看板列名的第八家公司。
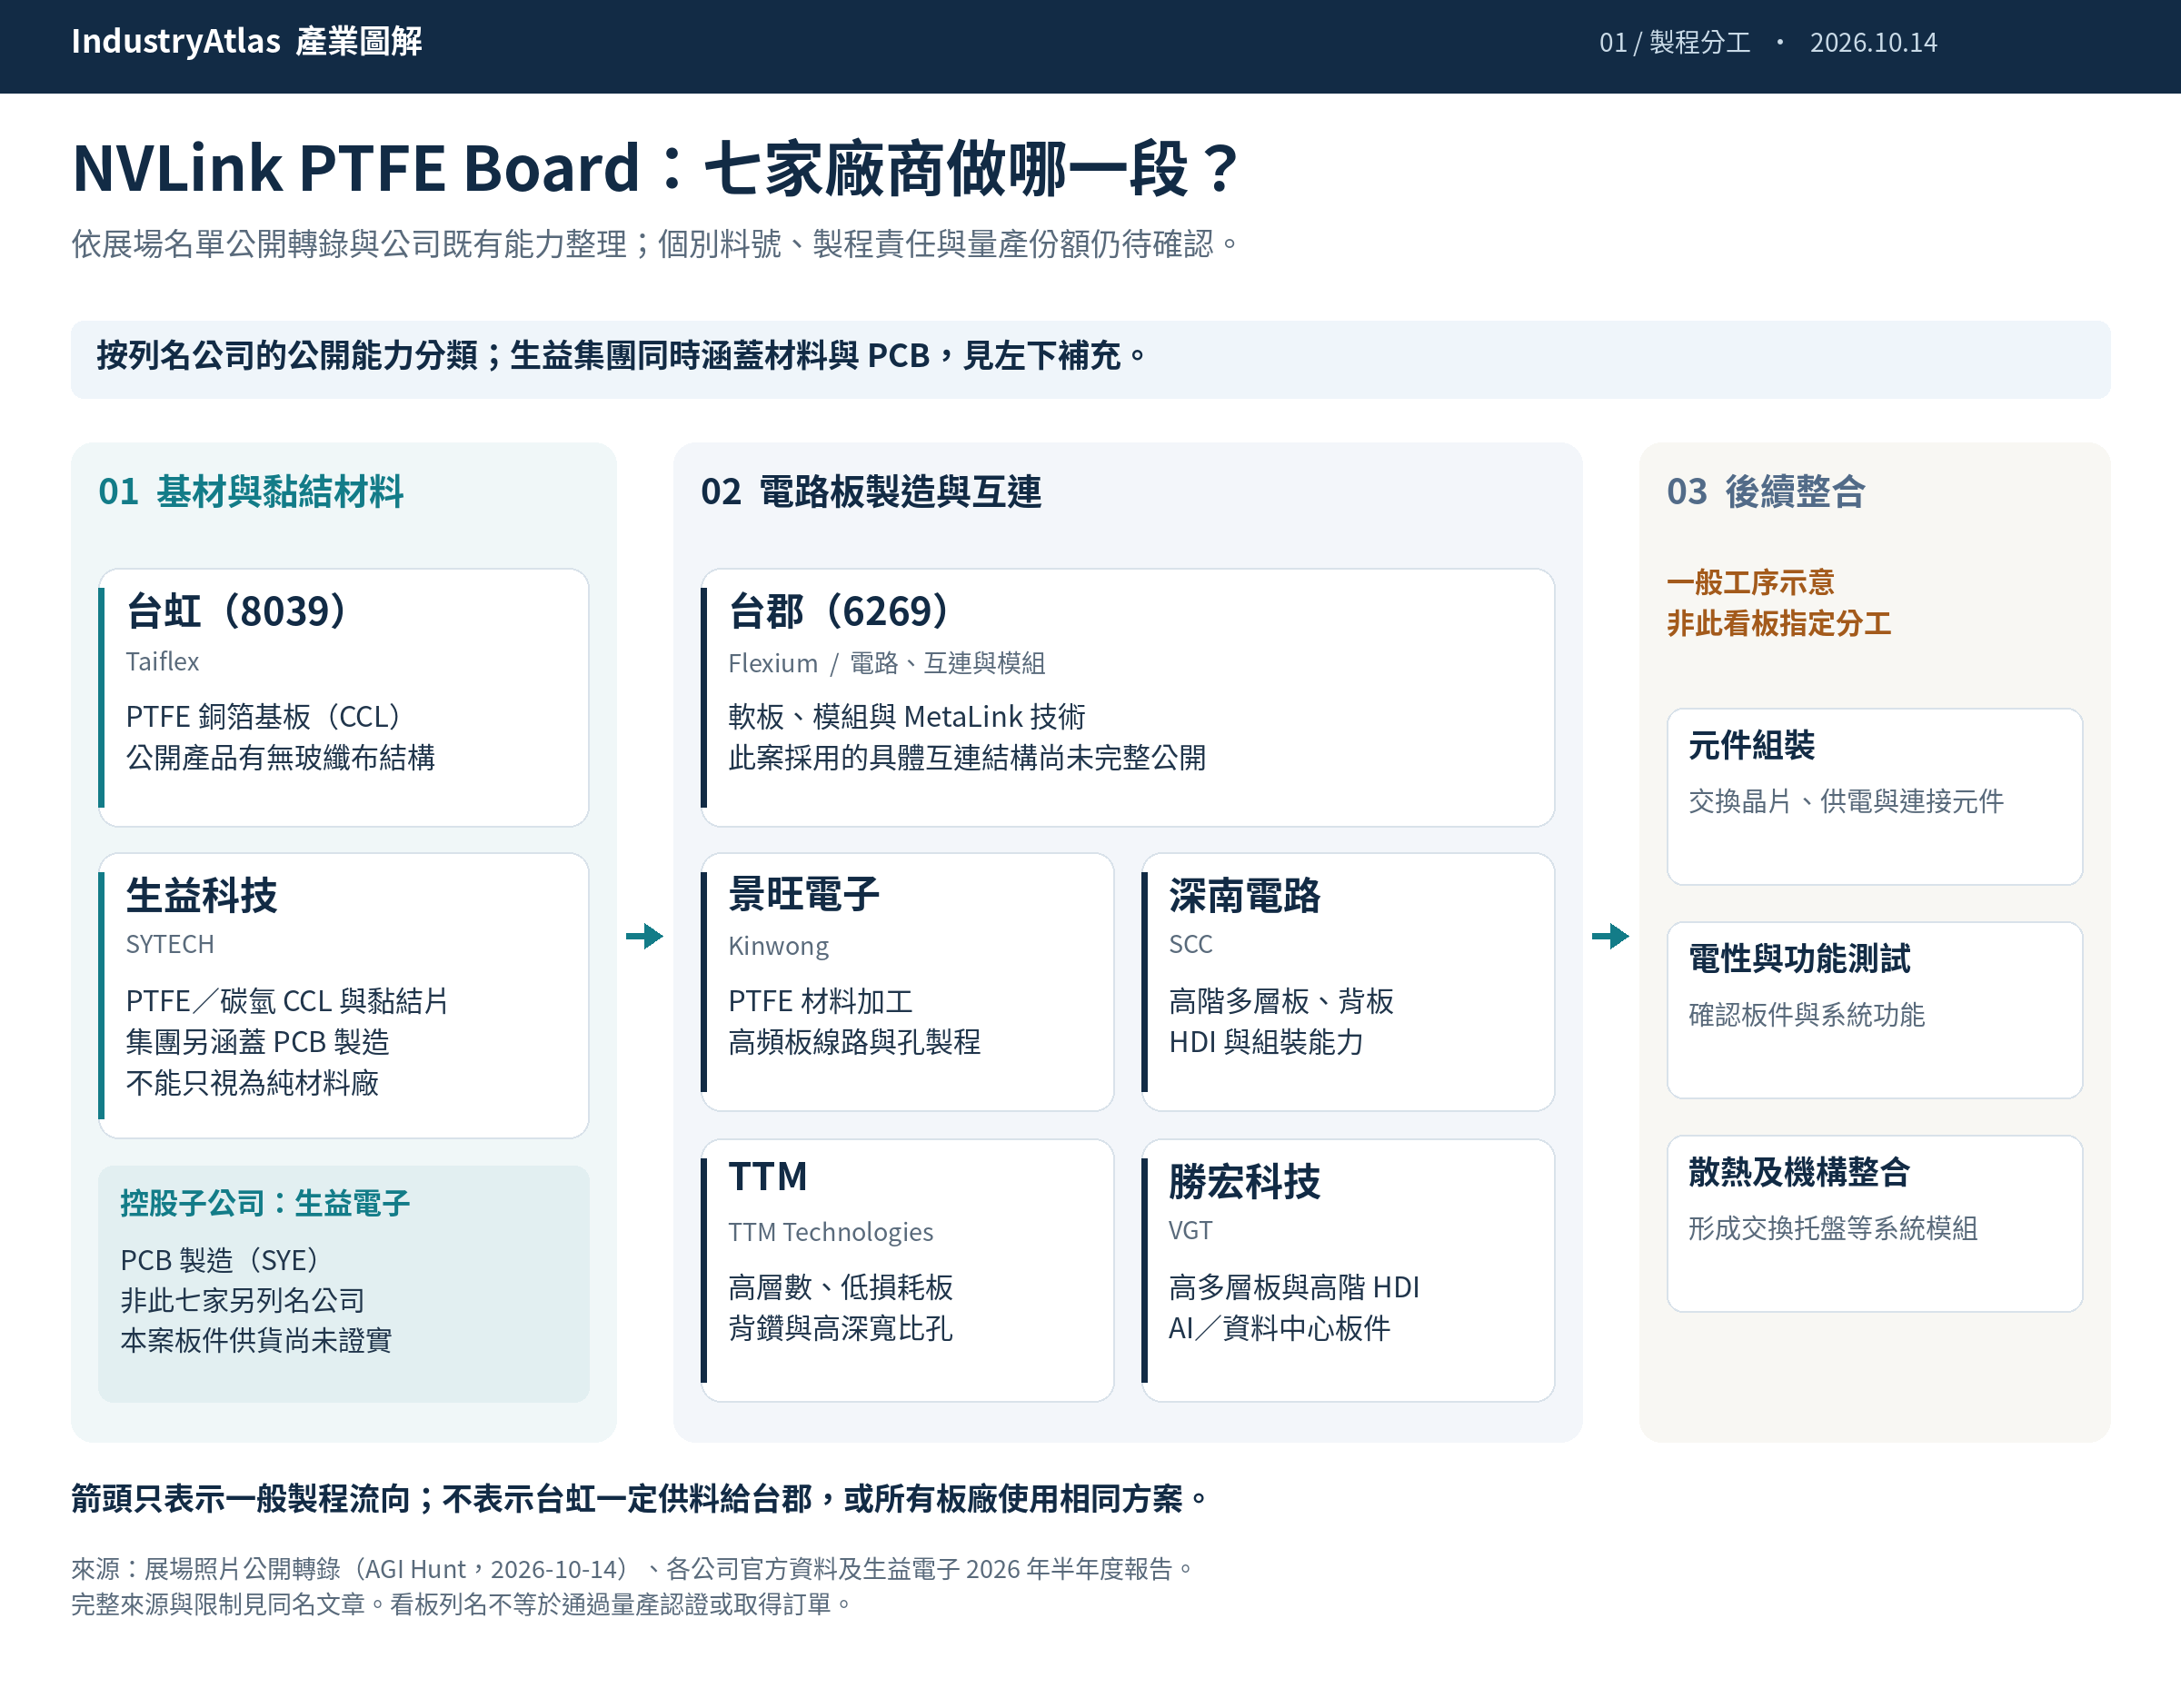
圖一:依七家公司公開能力,對應材料、電路板製造及後續整合環節,另補充生益科技與控股子公司生益電子的關係。箭頭表示一般製程順序,不代表已確認的公司間採購關係;生益電子承作本案 PCB 尚未證實。
原有供應商並未全部消失
若以 GB200、GB300 的 NVSwitch 交換板作為歷史基準,2025 年券商研究的公開轉載資料,曾將台光電與生益列為相關材料業者,將 WUS、TTM 與勝宏列入不同世代的交換板製造體系。[10]
| 比較項目 | GB200 時期的調查名單 | GB300 時期的調查名單 | 本次看板的公開轉錄 |
|---|---|---|---|
| CCL 材料 | 台光電 | 台光電、生益科技 | 台虹、生益科技 |
| 交換板 PCB | WUS/滬電、TTM | WUS/滬電、TTM、勝宏 | 台郡、景旺、深南、TTM、勝宏 |
這是跨世代的參與者對照,並非同一款產品的完整替換表;歷史券商調查也不能當成現在的精確份額。表中的生益科技放在材料列,是按該調查與材料證據分類,不代表生益集團沒有 PCB 業務,也不代表生益電子已被確認列入本案板廠名單。
仍然可以看到一個重要變化:生益、TTM 與勝宏,在歷史供應資料及新看板名單中均有出現。 因此,材料升級不必然讓舊供應商全部出局,而是讓具備新方案能力的既有業者,與其他參與者重新競爭。
生益再度列名,讓台光電與台燿的缺席更值得注意
生益本來就在相關供應體系,仍被列在新看板上,顯示名單至少包含既有夥伴,不宜預設它只介紹新供應商。不過,生益集團橫跨材料與 PCB,也提醒我們:看板可能混合呈現不同層次的合作關係,不能直接把所有名字當成完整的 CCL 採用名單。
這個推論有意義,但還有一個關鍵前提:看板是否為該板件所有材料商的完整名單。
如果它完整列出某款展示板的材料供應商,未列名公司就較可能沒有以材料商身分參與該展示配置;如果它只呈現部分開發或展示夥伴,則不能排除其他參與者。即使能確認展示配置,仍不能直接延伸到未來所有量產版本。
對生益而言,正面證據也不只是一個名字。郭明錤 2026 年 9 月 30 日的調查,將生益列為 NVL576 switch tray 材料測試的領先供應商,並具名列出 SG5300N 無布 PTFE CCL、SG1030N 無布碳氫 CCL,以及 SIF09 無布碳氫黏結片。[11]
IndustryAtlas 的判斷是:生益在新材料案的參與有較具體的公開證據;台光電、台燿則尚缺乏同等程度的具名採用證據。 這可視為新案競爭的相對壓力,但還不是已確認的失單。
其中台光電與台燿的處境也不同:
- 台光電出現在歷史 NVSwitch 材料供應資料中,因此應直接追蹤新一代板件的材料份額與每板供料價值。 - 台燿與聯茂屬於高階材料競爭圈,卻不能僅憑這張看板,就認定它們失去原本持有的這一塊板訂單。其相關送驗方案是否為 PTFE、碳氫或其他混合材料,也需逐案辨認。
哪些廠商偏正面,哪些面臨壓力
以下分類是對特定新案競爭機會的推論。「偏正面」不等於已有量產營收,「偏負面」也不等於整家公司獲利將下降。
| 廠商 | 方向判斷 | 推論依據與影響 | 判斷邊界 |
|---|---|---|---|
| 台虹(8039) | 偏正面 | 無布 PTFE 材料取得公開參與訊號,增加切入高階交換板的機會 | 認證、產能與出貨仍須確認 |
| 台郡(6269) | 偏正面 | 電路板與互連能力有機會延伸到新的 AI 板件場景 | 不能把整張交換板價值都歸給台郡 |
| 生益科技集團 | 材料業務偏正面;PCB 業務待確認 | 材料新案有具名測試調查;集團另透過生益電子布局 PCB,具材料與製程協同的潛在條件 | 不等於生益電子已取得本案板件訂單,也不代表材料獨家供應 |
| TTM | 偏正面 | 既有交換板體系與新看板均有列名,具有參與延續訊號 | 不能據此認定份額增加 |
| 勝宏科技 | 偏正面 | 歷史交換板調查與新看板均有列名,具有參與延續訊號 | 仍取決於良率、成本及量產分配 |
| 景旺電子 | 偏正面 | 新看板列名,且具有 PTFE 材料加工能力 | 不等於首次進入 NVIDIA 全部供應鏈 |
| 深南電路 | 偏正面 | 新看板列名,具高階板製造能力 | 具體板件與量產角色尚未公開 |
| 台光電(2383) | 相對偏負面 | 既有交換板材料商面臨新材料競爭,未見同等公開列名證據 | 混壓供料或合作路徑仍可能存在 |
| 台燿(6274) | 中性偏負面 | 新案公開參與證據較弱,替代材料提高高階產品競爭壓力 | 未確認其原有該板訂單或 PTFE 送驗料號 |
| 聯茂(6213) | 中性偏負面 | 同屬高階材料競爭圈,需證明在新案中的位置 | 不等於已有訂單流失 |
| 滬電股份/WUS | 中性偏負面 | 歷史交換板供應商未出現在本次七家公開轉錄中,續供證據需補強 | 展示缺席不代表未參與其他版本 |
| 日東紡、台玻(1802)、富喬(1815)等玻纖材料鏈 | 條件式偏負面 | 若對應板層採無布結構,該部分補強布用量可能下降 | 各廠對該案曝險未明;不能推算整體需求下降 |
| 勤凱(4760) | 間接偏正面 | 合金膏產品可參與高頻高速互連製程,另有獲台郡 MetaLink 採用的報導 | 非看板七家之一;業績取決於實際搭配與放量 |
| 金像電(2368)、欣興(3037)、健鼎(3044) | 中性待觀察 | 各自參與的板件與市場不同,無法只憑單一展示名單判定得失 | 應按 GPU 模組板、主板、交換板等分開追蹤 |
| 亞電(4939)、騰輝電子-KY(6672) | 中性待觀察 | 材料題材受到關注,但本次七家轉錄不含兩者 | 題材連動不等於取得此案訂單 |
對生益集團而言,跨足 CCL 與 PCB 可能有助於材料開發與加工回饋,也提供參與不同價值環節的機會。這是基於業務布局的推論;尚不能宣稱集團包辦材料與成板,或已從其他板廠取得份額。對生益電子的個別影響,仍應等待本案認證與供貨證據。[17]
勤凱的合金膏能力可見公司資料,與台郡的關係則來自 10 月 14 日報導,兩者證據層級不同。[14][15] 玻纖材料的影響屬無布結構下的條件推論,並未確認表列各廠均直接供應這一板件。[4][5][16]
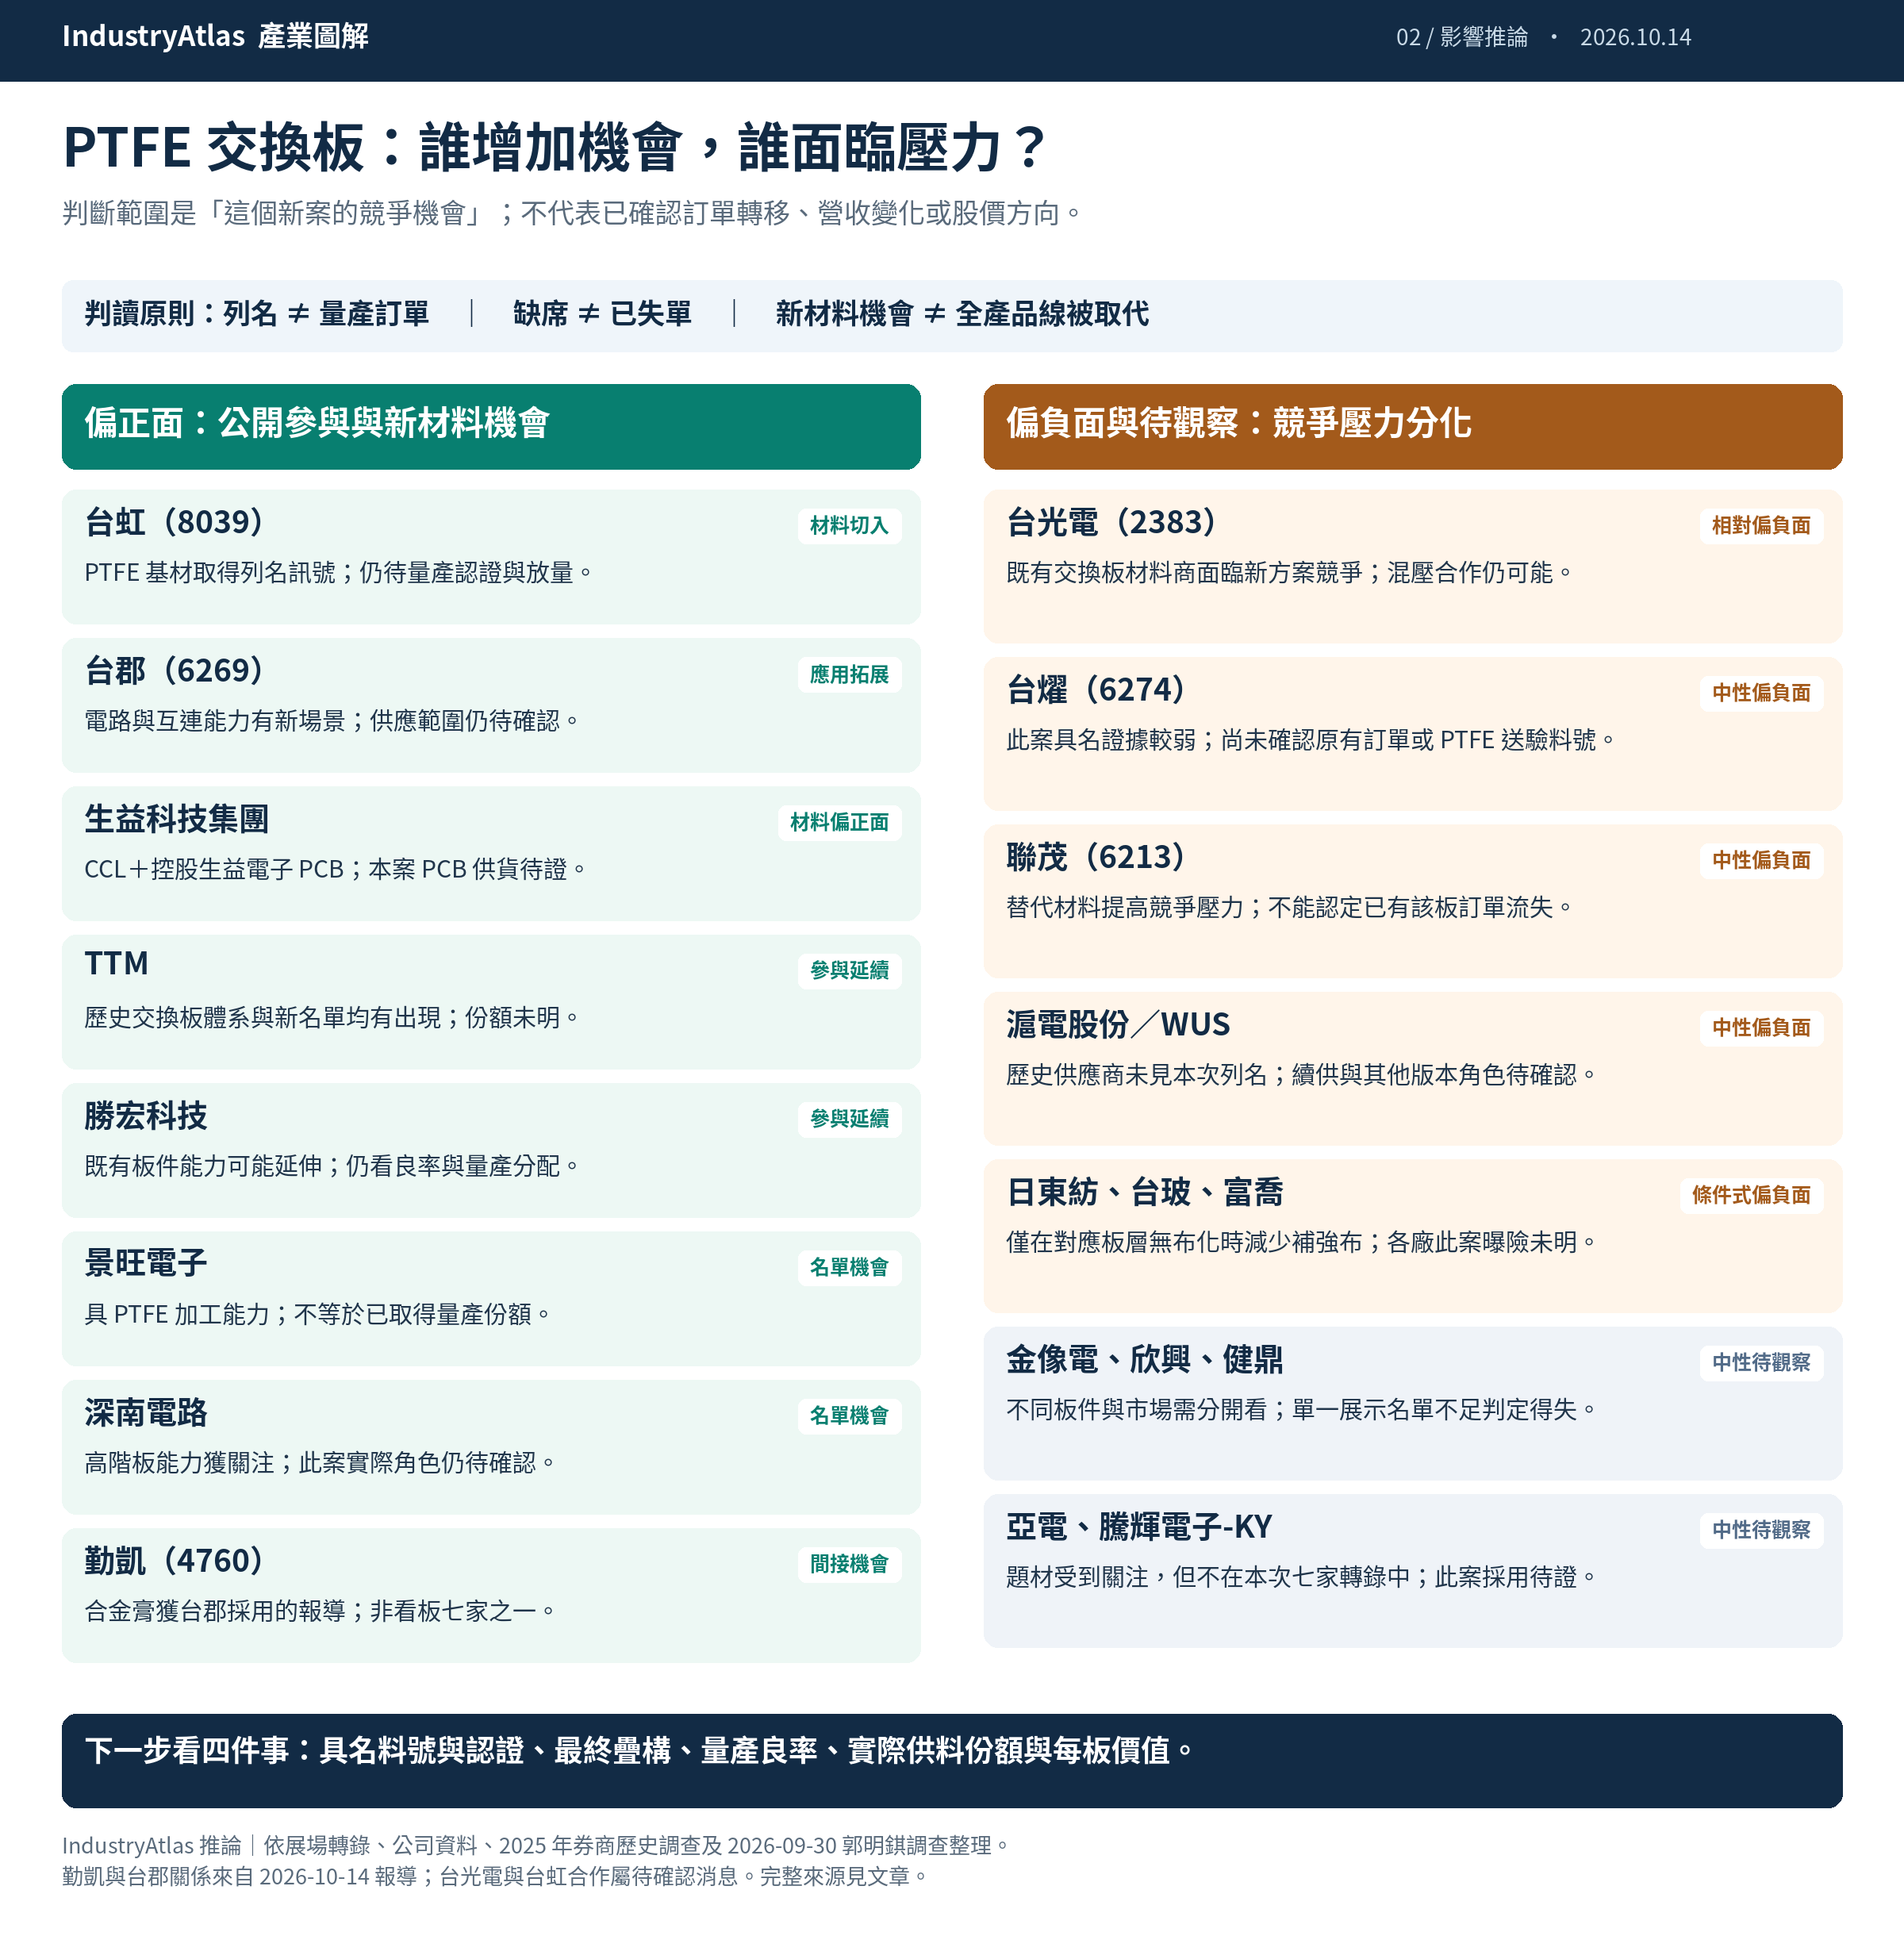
圖二:正負面表示新案競爭方向,並非股價評等或量產訂單判定;名單未列入的公司,另依歷史供應資料與產品位置評估。
台光電與台虹,可能競爭,也可能在同一方案合作
2026 年 8 月 27 日《財訊快報》曾報導,傳出台光電與台虹合作並進行跨認證的消息。[12] 這項報導尚不足以確認合作規格或 NVIDIA 採用,但提醒市場:不同材料商可能在同一塊板的不同層、不同材料類別中同時存在。
因此,台虹入列可以增加其 PTFE 材料機會,卻不能直接換算成台光電同額的營收流失。反過來,也不能用一則合作傳聞,就認定台光電已確定保住全部份額。
真正需要追蹤的,是台光電是否供應這個配置的其他基材或黏結材料、每片板的供料價值如何變化,以及合作方案是否正式進入量產。
台燿官網則已公布 M10/M11 等級 CCL 材料相關技術活動。[13] 這支持其持續布局高階材料,但產品等級進展與取得特定 NVIDIA 板件資格,仍是不同問題。
最終材料疊構,會決定價值如何分配
郭明錤 9 月 30 日的調查指出,先前測試包含無布 PTFE CCL 搭配無布碳氫黏結片,之後又評估以無布碳氫 CCL 替換 PTFE CCL,黏結片料號維持不變;調查同時明確表示尚非最終定案。[11]
這代表 PTFE 與碳氫材料的關係,可能隨設計目標而變化。
這張看板最值得保留的產業訊號,是新一代板材與製程正在重新定義參與資格。生益、台虹及列名板廠的公開參與證據較強;台光電需要證明既有材料優勢如何延續,台燿、聯茂與滬電則仍需補上這個特定新案的角色證據。把這些差異納入觀察,比直接宣告某家全面勝出或出局,更能追蹤下一步真正發生的變化。
資料來源與備註
- [1] NVIDIA 官方,2026-10-12:OCP Global Summit:開放 Vera Rubin 架構。支持活動與開放架構背景;不作為七家量產供應商名單的依據。
- [2] 經濟日報,2026-10-14:輝達 NVLink PTFE 看板掀熱議。支持看板流傳、台虹與台郡列名,以及正式供貨仍待確認。
- [3] AGI Hunt,2026-10-14:展場照片名單轉錄。七家完整名單採公開轉錄;不是 NVIDIA 正式採購文件。轉錄中的公司拼寫依各公司官網名稱統一。
- [4] 台虹官方:PTFE CCL。支持產品能力與無玻纖布結構,不直接證明 NVIDIA 此案採用官網所列料號。
- [5] 生益科技官方:PTFE 材料產品。支持材料業務與含玻纖布 PTFE 產品的存在。
- [6] 台郡官方:Company Overview。支持軟板、模組與 MetaLink 技術定位。
- [7] 景旺電子官方:RF PCBs。支持 PTFE/碳氫材料加工能力。
- [8] 深南電路官方:2022 年年度報告摘要。僅支持公司業務定位,不用於認定新案進度。
- [9] TTM 官方:Data Center Computing Capabilities;勝宏科技官方:公司與產品介紹。支持 PCB 製造能力。
- [10] 福邦投顧,2025 年 8 月:PCB 產業研究公開轉載,表 10、表 11。僅作歷史供應體系參考,非 NVIDIA 認證名單或現時市占。
- [11] 郭明錤,2026-09-30:NVL576 switch tray 無布 PTFE/碳氫材料測試調查。供應鏈調查,非 NVIDIA 官方量產定案。
- [12] 財訊快報,2026-08-27:傳台光電與台虹合作、跨認證中。合作與認證消息尚待公司或終端進一步確認。
- [13] 台燿官方:News & Events,2026-09-08 M10/M11 class CCL materials Technology。產品技術資訊不等於特定 NVIDIA 案採用。
- [14] 勤凱官方:AI 合金膏與半燒結膠產品布局。支持材料能力。
- [15] 時報資訊,2026-10-14:合金膏獲台郡 MetaLink 採用報導。屬新聞報導,不等於 NVIDIA 已公布勤凱的採購份額。
- [16] 日東紡官方:電子材料事業。支持低介電玻纖材料在高速電子領域的定位。
- [17] 生益電子:2026 年半年度報告,第 4、7 頁。公司公告原文由第三方平台提供;明列生益科技為控股股東,並說明生益電子的 PCB 主營業務。支持集團關係與業務定位,不證明本次 NVIDIA 展示板的供貨關係。