
產業分析
群創跨入 RDL 與先進封裝:大面積製程的利基、量產門檻與競爭影響
當 AI 晶片開始把更多運算晶粒與記憶體整合進同一個封裝,產業面臨的問題,也從「如何把電晶體做得更小」,延伸到「如何把更多晶片連接起來,並控制封裝成本」。 這正是群創切入 RDL 與先進封裝的背景。面板製造累積的大面積加工、薄膜圖案化與自動化經驗,提供它跨入半導體封裝的起點。群創的機會在於,將這些能力轉化成可供客戶使用的佈線基板與封裝服務,再透過更大的製造面積,爭取每個合格封裝的成本優勢。 但大面積只是條件之一。細線、多層互連、翹曲控制、封裝可靠度與穩定交付,才決定這項轉型能走多遠。
群創正在做什麼:RDL 基板與完整封裝是兩種生意
群創公開的封裝布局包含 Chip-first、RDL-first 封裝、RDL 基板、玻璃核心基板,以及面板級測試服務。[1] 這些業務可以彼此連結,但在供應鏈中的角色不同。
如果群創交付的是完成佈線的 RDL 基板,下游客戶仍可負責晶片貼合、封裝與測試;如果群創承接整體封裝,則需要一起處理晶片互連、組裝與最終品質。前者可能成為既有封裝廠的供應來源,後者才更直接進入封裝代工市場。
目前最值得區分的是以下兩項公開揭露:
| 項目 | 群創公開資訊 | 現階段應如何解讀 |
|---|---|---|
| RDL 基板 | 620 × 750 mm;利用既有 G3.5 產線並導入面板級電鍍;支援細間距銅線與多層佈線,可裁成 18 個供後段加工的條帶 | 已公開產品與製造方式;該展商資料未提供可對照的最小線寬/線距、確切層數及量產良率 |
| Chip-last/HIPoS 平台 | 620 × 670 mm;最低線寬/線距 2/2 μm;結合多層 RDL 與嵌入式核心結構,面向 AI/HPC | 2026 年 9 月公布開發成果,後續推進客戶認證,目標為 2027 年下半年量產 |
資料來源:群創 SEMICON Taiwan 2026 展商資料及公司新聞稿。[1][2]
這兩組尺寸來自不同產品揭露,不能把 620 × 750 mm、2/2 μm、多層與量產目標合併成一套已完成認證的規格。 群創亦表示既有 Chip-first 面板測試方案已有量產實績,但這不能直接用來證明新 Chip-last 平台已進入同樣階段。[2]
RDL 是什麼?為什麼面板廠會有切入機會?
RDL 是 Redistribution Layer,中文通常稱為「重佈線層」。它以金屬導線與絕緣材料構成,重新安排晶片接點的位置,也可在多晶片封裝內承擔晶片間的連接。
晶片上的接點可能很密,位置也未必適合直接連到封裝載板或電路板。RDL 的作用,就是把這些接點接出來,依封裝需要重新分配。當封裝包含多顆晶粒時,RDL 還能形成橫向互連網路。
RDL 早已用於半導體封裝。例如 Amkor 的晶圓凸塊服務已提供單層與多層重佈線,並具有 200 mm、300 mm 晶圓量產能力。[3] 因此,RDL 並非因群創投入、FOPLP 興起或玻璃基板出現才誕生。
要理解群創的機會,需要分清楚三個概念:
- RDL 是佈線結構與製程。 重點是接點如何透過金屬線與層間導通孔連接。 - FOPLP 是扇出型面板級封裝。 重點是採用矩形面板作為批次製造形式,使封裝佈線可延伸至晶片外圍。 - 玻璃核心基板是材料與結構選擇。 玻璃是否留在最終產品中,與它是否只作為暫時加工載具,是不同問題。
面板級封裝可使用 RDL,但 RDL 不限於面板級封裝;在玻璃載具上製作 RDL,也不代表最終產品一定保留玻璃核心。涉及穿透玻璃的垂直互連時,還需要另外討論 TGV,也就是玻璃通孔。
RDL 怎麼做:把金屬線與絕緣層逐層堆起來
RDL 可以理解為一組微型多層線路。橫向銅線負責把訊號送到不同位置,垂直導通孔負責連接上下層,介電材料則把不該相通的導線隔開。
以下以常見的半加成法(Semi-additive Process,SAP)說明一個典型的 RDL 增層循環。這是產業通用流程示意,並非群創未公開的專屬製程配方;不同封裝架構的第一層與後段順序可能不同。[4][5]
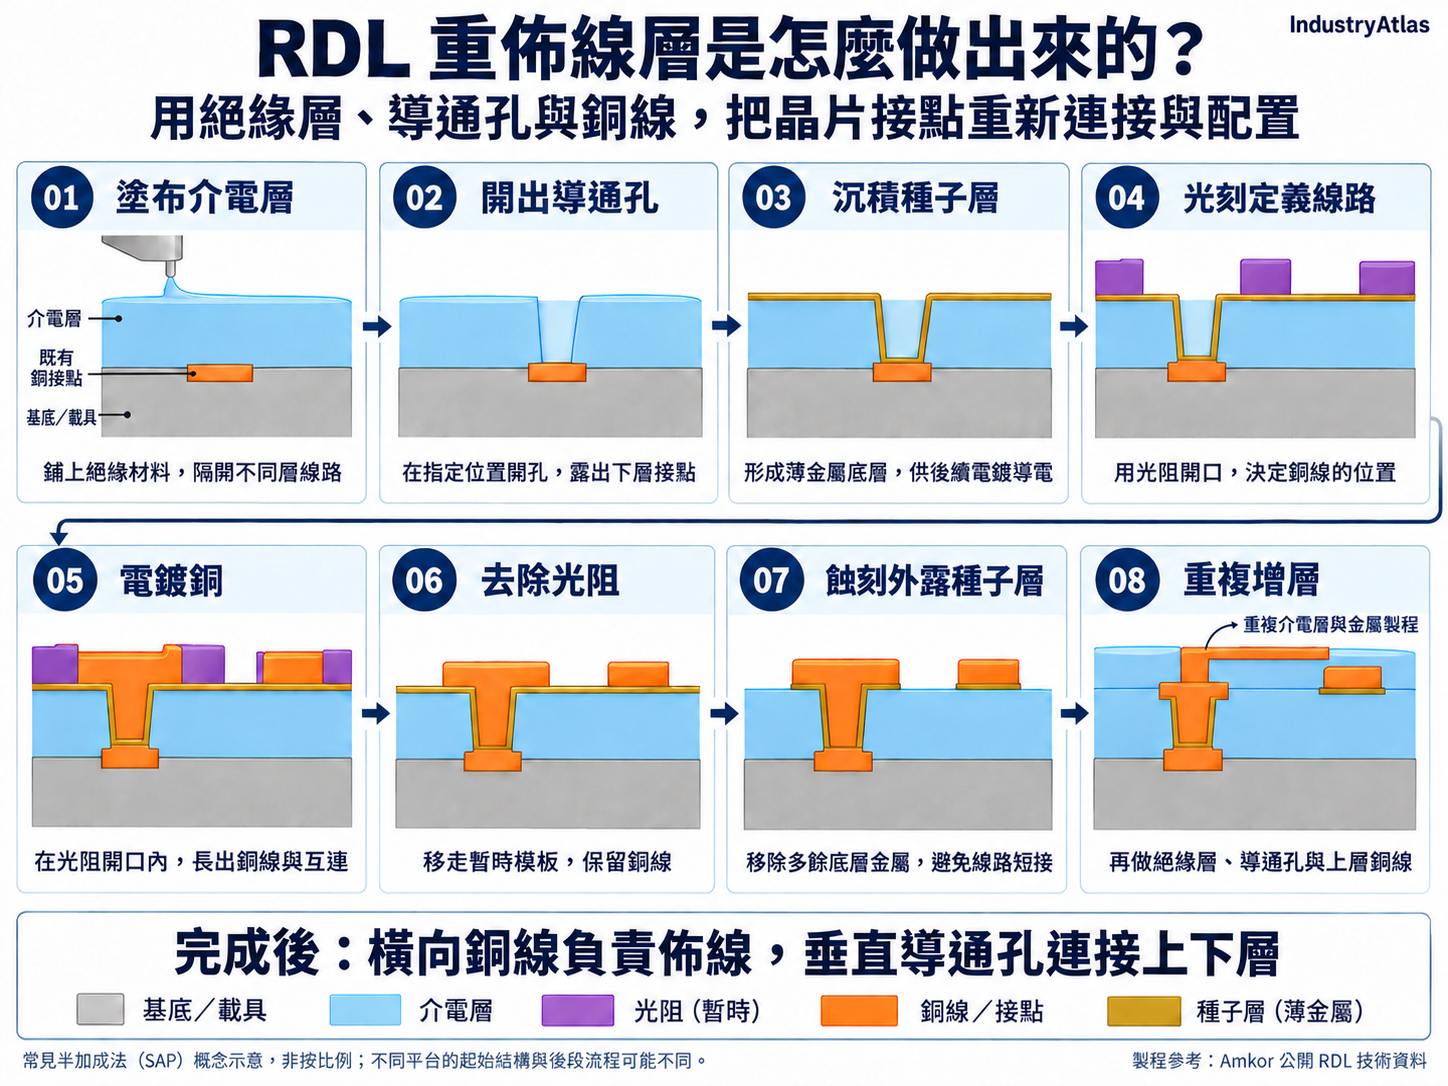
| 步驟 | 製程在做什麼 |
|---|---|
| 1. 準備加工表面 | 使用載具或已重組的晶片/模封結構,建立可加工的表面 |
| 2. 形成介電層 | 塗布絕緣材料並固化,隔離不同層的金屬線 |
| 3. 製作導通孔 | 透過曝光顯影或搭配蝕刻,在介電層開孔,露出需要連接的接點 |
| 4. 沉積金屬種子層 | 建立薄金屬底層,讓後續電鍍可以導電並形成連續金屬 |
| 5. 光刻定義線路 | 在光阻上形成開口,決定銅線的位置與形狀 |
| 6. 電鍍銅 | 在開口內增厚銅,形成導線與層間連接 |
| 7. 去光阻與種子層蝕刻 | 移除暫時的光阻及外露底層金屬,使各條線路彼此電氣隔離 |
| 8. 重複增層並檢測 | 再製作介電層、導通孔與銅線,逐層建立完整互連 |
RDL 完成後,還要依封裝架構進行凸塊或焊接接點製作、晶片組裝、封膠、載具移除、切割與測試。這也是為什麼「做得出 RDL」與「能交付完整封裝」之間,仍有一段整合工程。[4][6]
另外,SAP 並非唯一方法。先在介電材料中定義溝槽,再填入銅並去除表面多餘金屬的嵌入式佈線,也是細線 RDL 的技術方向之一。[4]
Chip-first 與 Chip-last,差別在晶片何時進場
Chip-first 是先放晶片,再做 RDL。 常見做法是先排列晶片並模封,形成可批次加工的結構,再製作連到晶片接點的線路。製作 RDL 時,必須處理晶片位移與模封後翹曲等問題。[6]
Chip-last,也常稱 RDL-first,是先做 RDL,再接上晶片。 這讓 RDL 製作時不必同時承受已嵌入晶片帶來的表面與位置變動,並可在適當測試設計下,先篩選合格 RDL,再投入高價晶片。[6][10]
兩者都有 RDL,也各有適合的產品。Chip-last 有利於發展高密度互連,但晶片貼合精度、接點可靠度與後續翹曲,仍然需要解決。
面板經驗能移轉多少?共通的是加工能力,差異在封裝要求
群創原本就熟悉在大面積玻璃上反覆成膜、曝光、顯影與蝕刻。這些能力與 RDL 的薄膜圖案化有共通性,但 TFT 面板與半導體封裝的功能、材料及驗證要求並不相同。
| 比較面向 | 原有 TFT 面板製程 | RDL 與封裝新增或加重的要求 |
|---|---|---|
| 加工目的 | 製作控制顯示像素的電晶體、電極與配線 | 連接晶片接點,承擔訊號傳輸與電源配送 |
| 金屬加工 | 熟悉大面積薄膜沉積與圖案化 | 更重視電鍍銅、細線與微孔填充、厚度均勻性 |
| 多層結構 | 已有多道光刻與層間對位經驗 | 必須控制多層銅線、介電層與導通孔的累積誤差 |
| 材料與應力 | 處理玻璃上的薄膜及製程熱歷史 | 加入晶片、銅、聚合物、模封材料等,管理界面與熱膨脹差異 |
| 品質終點 | 顯示與電性相關規格 | 互連電性、熱循環、濕熱、組裝可靠度及客戶認證 |
以上為製程功能比較,不代表兩種產品可以直接共用全部設備。[1][4][6]
群創的利基可分成三部分。
第一是大面積玻璃的製造管理。搬運、清洗、薄膜均勻性、對位及自動化,都是長期生產累積的能力。對新進者而言,能穩定處理一大片基板,本身就有價值。
第二是既有廠房與部分設備基礎。群創已明確揭露利用 G3.5 產線、再導入面板級電鍍的做法。[1] 這提供了降低建置負擔的可能性,但實際節省多少,仍取決於設備改造、精度要求與新增製程,不能直接推算成低資本支出的封裝產線。
第三是把大面積前段加工接到既有後段設備。整片製作後裁成條帶,可讓後續組裝更容易銜接現有設備。[1] 這種交付方式也使群創有機會先以基板供應商身分進入供應鏈,再擴展服務範圍。
尺寸比較:群創面積較大,但競爭者也在做面板級封裝
以下比較的是批次加工的晶圓、載具或面板尺寸,不是單顆晶片大小,也不是最終封裝大小。不同平台的產品密度與成熟度並不相同。
| 廠商/平台 | 公開加工尺寸 | 毛面積相對 300 mm 圓形晶圓 | 資料所代表的階段 |
|---|---|---|---|
| Amkor 晶圓凸塊與 RDL 服務 | 200 mm、300 mm 圓形晶圓 | 0.44 倍、1.00 倍 | 已有量產服務 [3] |
| 日月光新 PLP 平台 | 310 × 310 mm | 1.36 倍 | 2026 年 8 月資料預計 2027 年第一季投產 [7] |
| 日月光低密度 Chip-first Panel FO | 600 × 600 mm | 5.09 倍 | 官網列示的平台;不能套用高密度產品的全部規格 [6] |
| Nepes M-Series PLP | 600 × 600 mm | 5.09 倍 | 公司 2021 年宣布客戶認證與量產里程碑 [8] |
| 力成 FOPLP 公開設備合作案例 | 510 × 515 mm | 3.72 倍 | 展示面板封裝的底部填膠應用,並非整條製程的量產能力認證 [9] |
| 群創 Chip-last/HIPoS | 620 × 670 mm | 5.88 倍 | 已公布開發成果,目標 2027 年下半年量產 [2] |
| 群創 RDL 基板 | 620 × 750 mm | 6.58 倍 | 2026 年展商資料公布;量產規模與完整細線規格未在該資料中揭露 [1] |
*面積比為本文計算:矩形長 × 寬,除以 π × 150²。未扣除邊緣排除區、切割道、測試結構與排版損失;表格並非全產業最大尺寸排名。*
這個比較呈現兩件事。
群創的公開尺寸,相對 300 mm 圓形晶圓確實提供更大的加工面積,值得注意;但相對已存在的 600 × 600 mm 面板,其 620 × 750 mm 面積約多 29%,而非六倍以上。
此外,面積增加不會等比例轉換成產能或成本改善。更大的面板可能需要更多曝光區塊、更長搬運時間,或更嚴格的翹曲與均勻性控制。真正的效益取決於產品尺寸、排版利用率、設備節拍,以及最後能產出多少合格品。[7]
細線與多層能力:群創已進入競爭範圍,仍不能只靠規格判定領先
線寬/線距 2/2 μm,表示金屬線寬約 2 μm,相鄰線路間距也約 2 μm。它描述的是封裝佈線,與晶片的 2 nm、3 nm 製程節點是不同指標。
若從公開資料比較,群創已具備可與既有高密度 RDL 平台討論的細線規格;但 2/2 μm 本身並非獨有能力。
| 廠商/技術 | 公開細線與多層資訊 | 比較時的限制 |
|---|---|---|
| 群創 Chip-last/HIPoS | 2/2 μm、多層 RDL | 此次新聞稿未公布確切層數;量產仍有目標時程 [2] |
| 台積電 CoWoS-R | 2/2 μm RDL;2023 年起量產 | 該產品頁未列可直接比較的最大 RDL 層數 [11] |
| 日月光 Panel FO/新 PLP | 既有 Panel FO 頁面列 2/2 μm、5 層;新 310 × 310 mm FOCoS 平台列 2/2 μm | 不能把舊頁的 5 層直接當成新平台已完成的量產規格,也不能套到 600 mm 低密度平台 [6][7] |
| 力成 CLIP | 官網最低 L/S 標示為 ≥2/2 μm;2024 年永續報告記載已建立 2 μm L/S、3 層能力 | 同份報告的 4 層與 5 層列在後續目標,不能視為當年度成果 [10][12] |
| Amkor S-SWIFT/嵌入式 RDL | 2023 年技術文章展示 2/1 μm、4 層結構,另表示堆疊能力確認至 6 層 | 技術展示、層數驗證與特定產品大量生產,代表不同成熟度 [4] |
| Nepes | 2024–2025 ESG 報告列入 8 層 RDL 中介層技術成果 | 不能據此認定 600 mm 面板已以同樣線寬與 8 層結構量產 [13] |
這些數字不能簡單排成名次。細線是否覆蓋整片有效區域、每層是否使用相同設計規則、導通孔尺寸、電源層配置與可靠度要求,都會影響實際可用的佈線能力。
層數的計算方式也需要核對。以力成報告為例,「4 層 RDL」另對應 5P6M 結構;不能看到金屬層數中的 6,就直接改寫為 6 層 RDL。[12]
既有業者的優勢,也不只在最小線寬。已通過認證的材料組合、封裝設計規則、晶片與記憶體整合經驗,以及客戶採用的驗證流程,都會影響新平台進入市場的速度。
良率是關鍵,但目前無法用公開數字做公平排名
目前引用的公開資料,沒有提供足以把群創與上述廠商放在相同產品、相同層數及相同測試條件下比較的量產良率。這代表資訊不足,不能據此判定哪一家良率較低。
閱讀技術成果時,尤其要分清楚三種數字:
- 單一製程的合格率:例如線路或填膠的檢查結果。 - 可靠度試驗通過率:選定樣品經過熱循環或濕熱測試後是否通過。 - 完整製造良率:從投入到完成產品,最終有多少符合出貨規格。
例如,力成與 Nordson 的合作案例談到超過 99% 的無空洞填膠結果,那是特定工序的品質指標;Amkor 技術文章中的可靠度樣品全數通過,也不等於製造良率為 100%。[9][4]
判斷大面積平台的經濟性,可以先用一個簡化關係理解:
每個合格品的加工成本 ≈ 每批加工總成本 ÷ 該批最終合格品數。
大面板若容納更多產品,確實可能分攤成本;但若增加了製程時間、報廢或重工,優勢就可能縮小。對裝入昂貴晶片的封裝,何時發現缺陷尤其重要:RDL 階段就能篩出的問題,與投入晶片後才發現的失效,損失不同。這也是 Chip-last 與製程中測試具有價值的原因。[10]
對現有廠商的影響:市場擴大與局部替代會同時發生
以下是依公開平台與供應鏈角色作出的產業分析,並不表示群創已取得文中廠商的訂單或合作關係。
先看群創賣的是基板,還是完整封裝
若群創以 RDL 基板供應為主,對封裝廠的影響可能是增加一個可採用的互連來源。封裝廠可保留晶片組裝、測試與客戶管理,群創則承接部分基板加工。在這種分工下,兩者有合作空間。
若群創進一步承接完整封裝,競爭關係就更直接。當同一顆產品可由不同平台製造,客戶會比較價格、交期、良率、可靠度與供應風險。受到影響的,會先是規格與成本結構相近的訂單。
對既有載板供應商而言,若部分設計改採 RDL 基板,也可能出現價值重新分配;但不同封裝仍可能需要下層載板,不能將群創布局推論為 ABF 或 BT 載板會全面被取代。
對台積電這類同時提供晶圓製造與先進封裝的業者,則需要分開看兩項業務。合格的新封裝供給可能分流部分封裝訂單,也可能幫助客戶推出更多晶片產品,進而增加晶圓製造需求。RDL 線寬相近,尚不足以判定新平台可以替代完整 CoWoS 方案;還需要比較記憶體整合、電源、散熱與設計驗證。
高階封裝需求成長,提供新進者空間
AI 與 HPC 封裝整合更多晶片及記憶體,會增加互連複雜度,並推動更大的封裝。台積電與日月光的官方資料,都將這些需求列為持續擴充或開發先進封裝平台的背景。[7][11]
因此,需求不能只用「晶片顆數增加多少」來看。每個封裝的佈線面積、層數與製程難度,也會改變所需加工量。即使晶片顆數成長有限,產品轉向更複雜的多晶片架構,仍可能增加高密度封裝需求。
在需求擴張期間,群創取得新業務,不必然意味著既有封裝廠營收衰退。新平台可能承接新增需求、協助分散供應風險,或讓原本成本不合適的產品找到新的製造方式。
不過,產能也不是完全可以互換。能承接低密度產品的面板線,未必能立刻投入高密度 AI 封裝。新增產能必須先完成對應產品的認證,才算真正可用的供給。
有成長空間,不等於每一家都能維持同樣利潤
既有業者也在發展面板級封裝。日月光的新 310 mm 平台、Nepes 的 600 mm PLP,以及力成的面板封裝布局,都說明群創面對的是持續演進的競爭環境。[7][8][10]
若群創未來在特定產品上證明成本、良率與交付能力,可能帶來三項影響:增加客戶的議價選項、迫使同類型平台加速改善成本,以及讓部分封裝價值轉移到新的 RDL 供應商。
因此,在需求持續擴張、客戶認證逐步完成的情境下,本文判斷:初期商機較可能來自新增需求與分工擴大;隨著平台成熟,局部訂單、售價與利潤的競爭會更明確。 即使市場持續成長,個別廠商仍可能同時出現營收增加、市占下降或毛利承壓。
群創最值得關注的能力,是把既有的大面積加工經驗,轉化成半導體客戶願意認證與持續採購的封裝產能。公開資料已呈現它在尺寸、RDL 基板與 Chip-last 開發上的方向;商業成果仍要由後續量產、良率與交付證明。
對整個產業而言,群創加入可能擴大可用供給,也會增加部分市場的競爭。誰能受益,最終取決於各自解決了哪一類封裝問題,以及能否持續交付成本合理、品質穩定的產品。
資料來源與備註
- 1. 群創 SEMICON Taiwan 2026 官方展商資料:業務範圍、G3.5、620 × 750 mm RDL 基板與條帶交付。
- 2. Innolux’s Deployment of Key FOPLP Technologies,2026-09-02:群創新聞稿,LEDinside 刊載;HIPoS、620 × 670 mm、2/2 μm、量產目標及 Chip-first 測試實績。
- 3. Amkor:Wafer Bumping:200/300 mm 晶圓、單層及多層 RDL 量產服務。
- 4. Amkor:S-SWIFT Packaging with Fine Pitch Embedded Trace RDL,2023:作者 WonChul Do 等;SAP 流程、嵌入式 RDL、細線、多層與可靠度驗證。
- 5. DuPont:Innovative Advanced Circuit Materials in Shanghai,2025-03-24:介電材料、種子層、圖案化電鍍與光阻。
- 6. 日月光:Fan-Out Packaging:Chip-first/Chip-last、Panel FO 尺寸與既有 RDL 規格。
- 7. 日月光:Panel-Level Packaging and the Next Phase of Scaling,2026-08-27:310 × 310 mm、2/2 μm、2027 年第一季投產預期,以及面板級製造門檻。
- 8. Nepes Laweh:600 mm M-Series Fan-Out Volume Production,2021-12-23:公司透過 Business Wire 發布的認證與量產新聞稿。
- 9. Nordson/力成 FOPLP 底部填膠案例:510 × 515 mm 面板及工序品質指標。
- 10. 力成:Panel Level Fan Out:各平台設計規則、合格 RDL 篩選與封裝服務。
- 11. 台積電:CoWoS:CoWoS-R 佈線規格、量產起始時間及先進封裝需求。
- 12. 力成:2024 永續報告書,第 41 頁:2024 年 RDL 成果與分期技術目標。
- 13. Nepes:ESG Report 2024–2025:RDL 中介層技術成果;與 600 mm PLP 量產里程碑分開解讀。