
產業分析
兆元產值下的物理極限與跨界洗牌:TPCA Show 2026 供應鏈受益與競爭格局全拆解
2026 年台灣 PCB 產業鏈總產值首度突破 1.13 兆新台幣。本文從 TPCA Show 2026 展會釋出的技術演進與高層預警出發,深度拆解材料物理瓶頸下的實質受惠環節,以及面臨跨界搶食與路線重洗牌的競爭領域。
2026 年台灣電路板產業國際展覽會(TPCA Show 2026,10/20–10/22)於台北南港展覽館登場 [1]。根據台灣電路板協會(TPCA)與工研院產科國際所(ISTI)最新統計,受惠於 AI 伺服器基礎設施與高階網通需求擴張,2026 年台灣海內外 PCB 總產值預估達新台幣 1 兆 1,365 億元,正式跨越兆元里程碑;若計入設備與材料,整體產業鏈規模更逼近 1.77 兆元 [1]。
然而,在產值創高的表象下,今年展會首度設立「先進封裝主題專區」,揭示了 PCB 產業正走到「傳統有機材料物理極限」與「製程高度半導體化」的十字路口 [1]。當封裝尺寸倍增、傳輸速率邁向 800G/1.6T,過往穩固的供應鏈分工正在瓦解。
本文基於展會現場技術發表、公開營運數據與企業高層談話,從產業結構角度拆解:哪些環節正掌握物理瓶頸而享有定價權?哪些領域又因技術典範轉移而陷入跨界紅海?
---
一、 展會三大核心觀察:物理極限催生的技術拐點
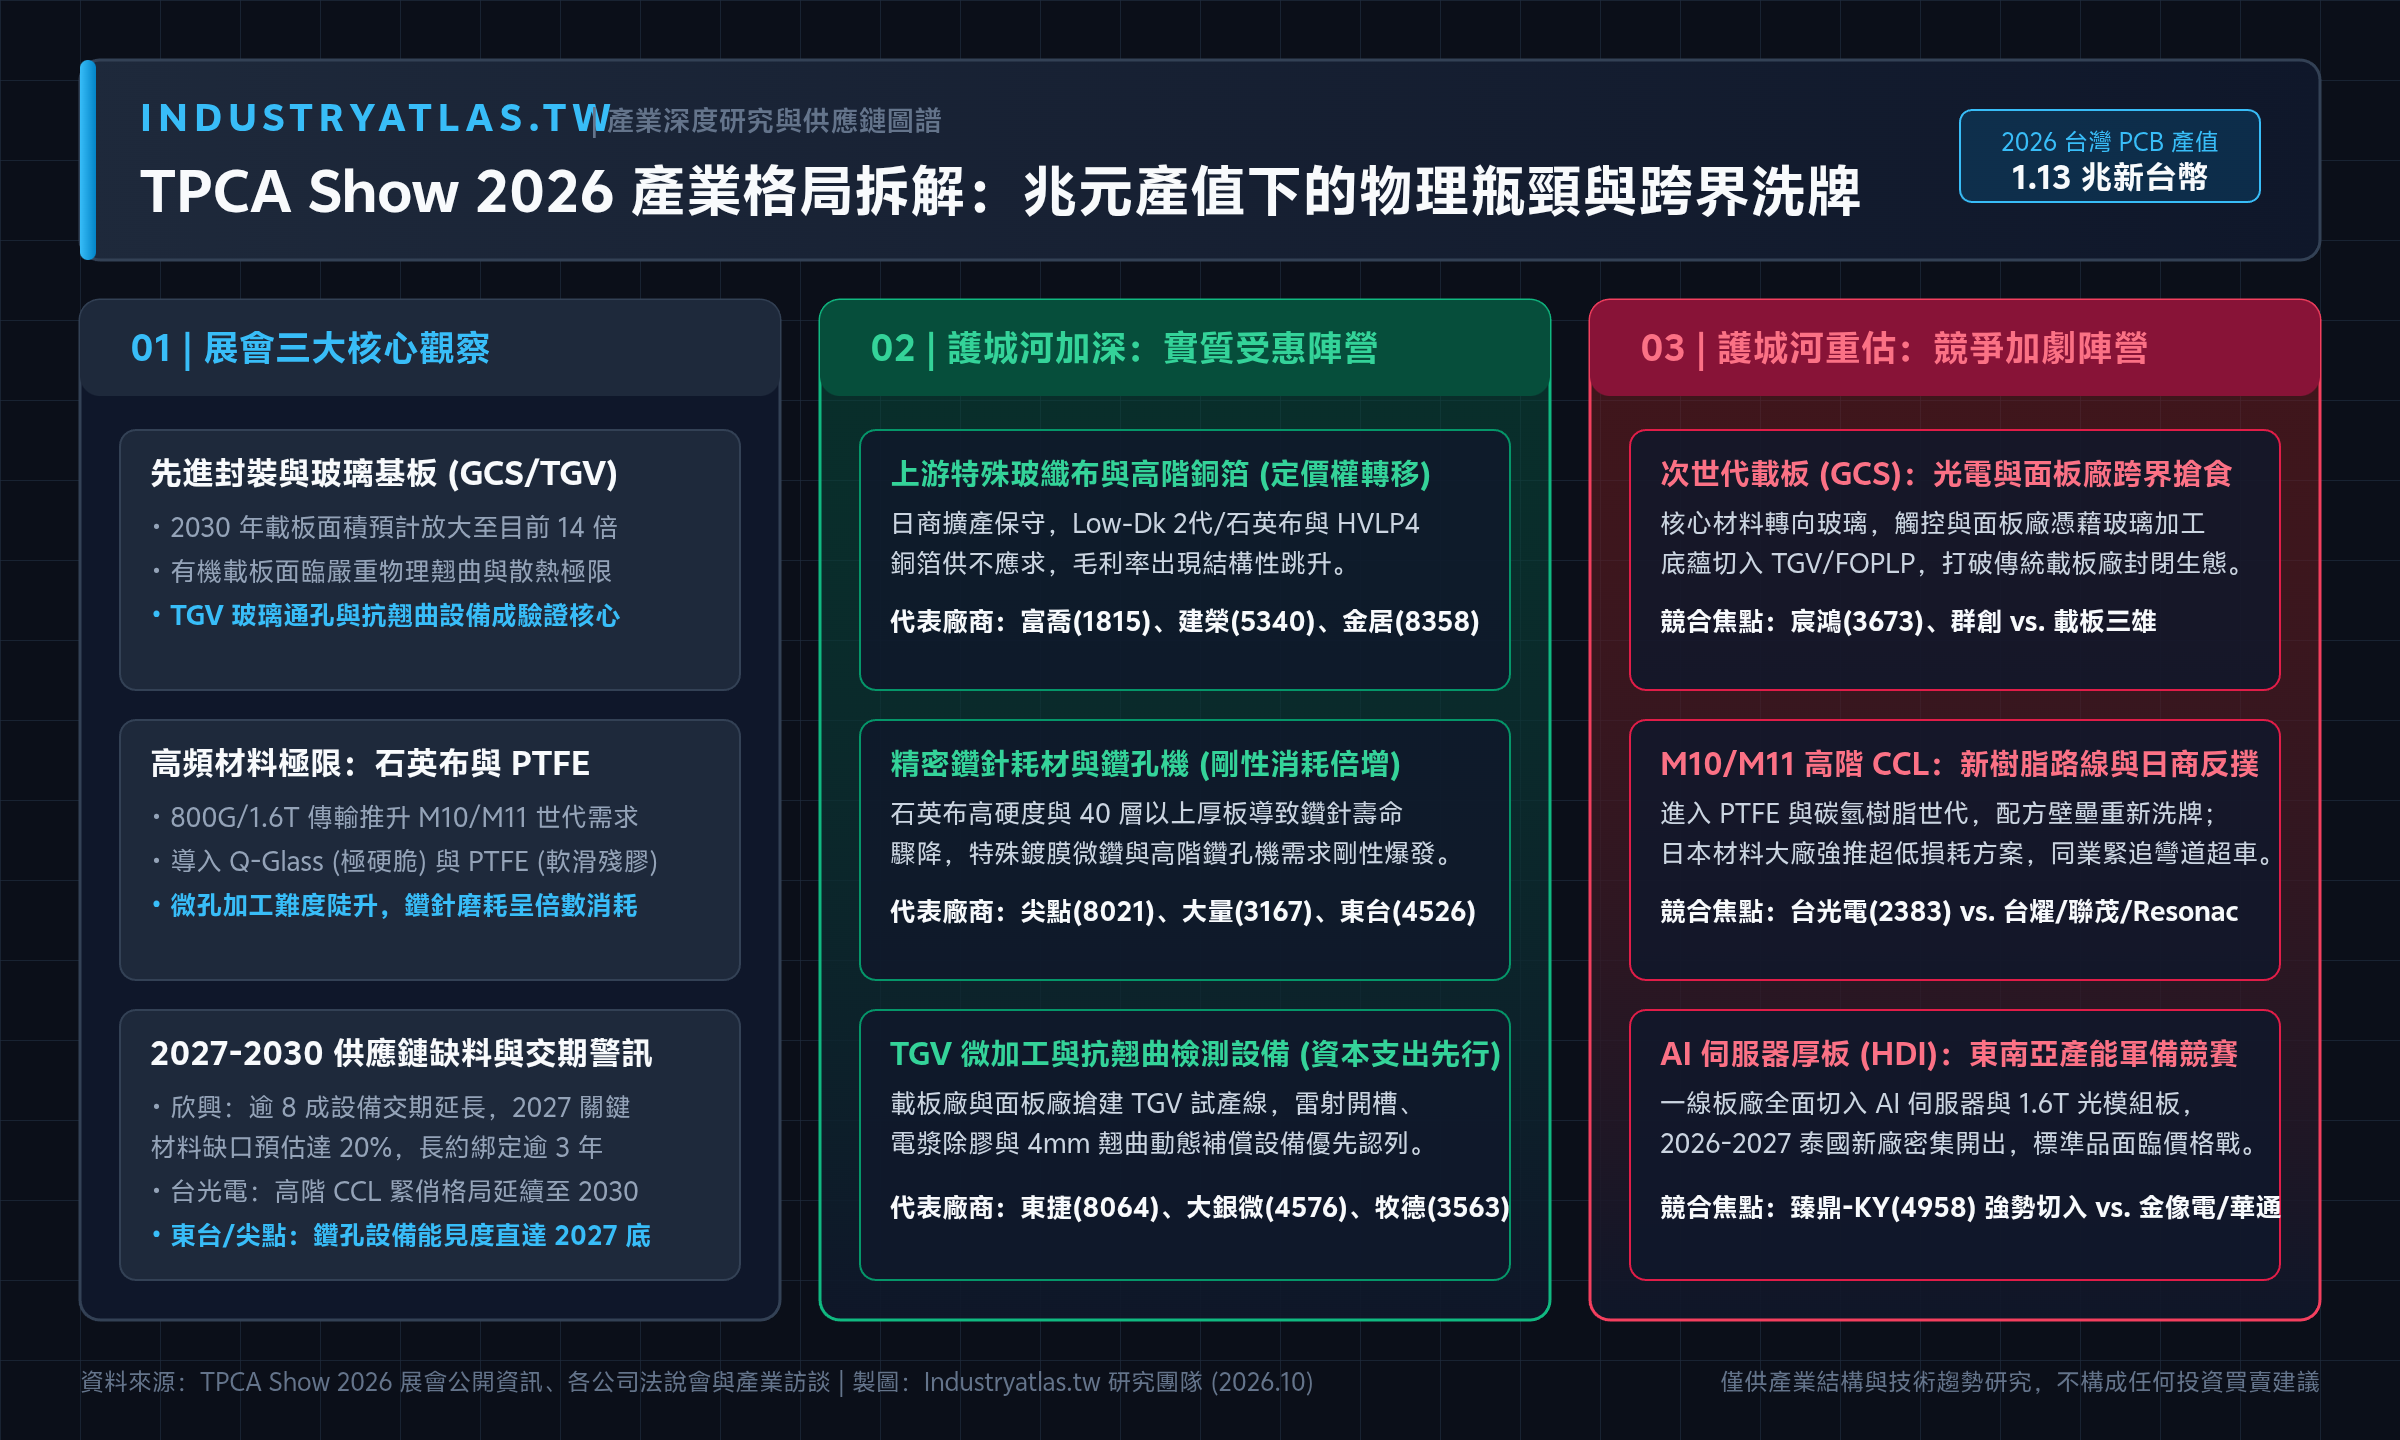
1. 封裝面積放大 14 倍的挑戰:從 ABF 翹曲到玻璃核心基板 (GCS)
欣興電子(3037)董事長簡山傑於展會期間指出,隨著 AI 晶片算力與小晶片(Chiplet)異質整合規模擴張,預估至 2030 年,高階 IC 載板面積將較現行水準放大至 14 倍 [2]。 當載板尺寸往 515×510mm 甚至更大面積演進,傳統有機高分子材料(ABF)在熱膨脹係數(CTE)匹配與剛性上的先天限制,導致嚴重的物理翹曲(Warpage)與散熱瓶頸 [2, 8]。這使得具備高平坦度、低熱膨脹與優異電氣特性的玻璃核心基板(Glass Core Substrate, GCS)與玻璃通孔(TGV)技術,從實驗室概念正式轉為 2027–2028 年的量產工程戰場 [2, 9]。
2. 高頻高速材料的加工惡夢:石英布 (Q-Glass) 與 PTFE
為滿足次世代 AI 伺服器與 1.6T 交換器對極低訊號損耗(Ultra-low loss)的要求,銅箔基板(CCL)正由 M8/M9 世代往 M10/M11 推進 [3, 10]。材料配方出現兩大關鍵變化: * 玻纖布升級: 由第一代、第二代低介電(Low-Dk)玻纖布,進一步推向純度極高、介電常數更低的石英布(Quartz cloth / Q-Glass) [5, 7]。 * 樹脂體系分歧: 傳統改性聚苯醚(PPE)與碳氫化合物樹脂之外,聚四氟乙烯(PTFE,鐵氟龍)的導入比例明顯增加 [5, 10]。
這對下游板廠構成了極大的加工門檻:石英布莫氏硬度極高且脆,而 PTFE 質地滑軟、熱膨脹係數大且極易在鑽孔時產生孔壁殘膠(Smear) [5]。材料物理特性的兩極化,直接改寫了耗材消耗率與微孔加工製程 [5, 6]。
3. 供應鏈高層罕見同步預警:2027 年缺料與交期延長
本次展會中,指標大廠對未來 2 至 4 年的產能瓶頸給出了高度一致的量化預警: * 設備與材料缺口: 欣興指出,目前超過 80% 的高階設備交期顯著拉長,並預估 2027 年部分關鍵原物料供給缺口將高達 20%;為確保產能,AI 客戶的合作模式已轉向 3 年以上的長約生態系綁定 [2]。 * 高階 CCL 緊俏週期: 台光電(2383)董事長董定宇明確表示,高階 CCL 供需緊俏的結構性局面,預計將一路延續至 2030 年 [3]。 * 加工設備能見度: 鑽孔設備廠東台(4526)與鑽針廠尖點(8021)皆釋出高階訂單能見度已直達 2027 年底的訊號 [5, 6]。
---
二、 誰在享受寡占與瓶頸紅利?三大實質受惠環節
在技術升級初期,最穩健的商業回報往往不來自終端組裝,而是集中在「擴產速度最慢的上游材料」以及「隨加工難度提升而剛性消耗的設備與耗材」。
1. 上游特殊玻纖布與高階銅箔:賣方市場的定價權轉移
* 產業邏輯: 高階 Low-Dk 玻纖布與石英布過去由日本日東紡(Nittobo)等大廠高度壟斷。由於日商擴產節奏保守,且新建特殊玻璃窯爐的資本支出與認證週期長達 1.5 至 2 年,當高階產能被一線 CSP 與 AI 晶片大廠包下後,具備高階拉絲與織布能力的台廠迎來結構性的轉單與議價空間 [2, 7]。同理,為克服高頻訊號的集膚效應(Skin Effect),HVLP 4 代/5 代(極低輪廓銅箔)亦處於供不應求狀態 [7]。 * 營運驗證: 以玻纖布廠富喬(1815)為例,隨著 Low-Dk 高階產品比重拉升,其近期公布的 9 月自結毛利率已跳升至 51.9%,印證上游材料缺口已實質轉化為財務毛利 [7];日東紡旗下的建榮(5340)以及高階銅箔廠金居(8358)亦處於相同產業順風 [7]。
2. 精密鑽針與高階成形設備:材料越難搞,耗材死得越快
* 產業邏輯: AI 伺服器板層數動輒 30 至 40 層以上,厚徑比極高,且導入硬度極高的石英布與易殘膠的 PTFE。過去在傳統 FR4 或一般高頻板可鑽孔數千次的機械鑽針,在面對石英布與高多層板時,鑽針壽命與可鑽孔數出現斷崖式下降,且必須採用特殊塗層(Coating)與微米級分段鑽孔技術 [5]。 * 營運驗證: 無論最終哪一家 CCL 廠或 PCB 板廠拿下 AI 大單,只要採用新世代材料,鑽針消耗量便呈倍數成長。尖點(8021)於展會中展出針對石英布與 PTFE 的專用微鑽技術並公布月產能擴充時程 [5];鑽孔機大廠大量(3167)與東台(4526)則直接受惠於板廠為擴充東南亞與台灣高階產能所啟動的設備採購潮 [6]。
3. 切入「抗翹曲」與「TGV 玻璃製程」的微加工與檢測設備
* 產業邏輯: 玻璃基板(GCS)雖距離大規模商業化量產尚有 2 至 3 年(預計 2028 年前後),但各大載板廠與跨界面板廠在 2026–2027 年必須先行投入試產線(Pilot Line)建置 [8, 9]。玻璃材質的雷射改質開槽、電漿除膠、以及大尺寸載板高達 4mm 翹曲變形的動態補償曝光與光學檢測(AOI),成為各廠資本支出的先行指標 [8]。 * 營運驗證: 東捷(8064)攜手富臨展出「雷射微加工 × Plasma 電漿製程」解決方案 [8];大銀微系統(4576)展出可動態修正 4mm 翹曲的定位平台與突破 $1\ \mu\text{m}$ 線寬的直寫曝光技術 [8];搭配牧德(3563)、由田(3455)等高階檢測設備商,成為先進封裝研發軍備競賽下的直接受惠者 [8]。
---
三、 誰的領地正在湧入新對手?三大競爭加劇領域
展會中討論度極高的明星賽道,同時也伴隨著傳統護城河被打破、資本支出壓力陡增與技術路線洗牌的風險。
1. 先進封裝基板 (GCS / TGV):光電與面板廠跨界搶食載板大餅
* 競爭動態: 傳統高階 ABF 載板長期由欣興(3037)、景碩(3189)、南電(8046)等載板大廠構築極高的製程與良率壁壘。然而,當次世代基板的核心材料由有機樹脂轉為「玻璃」,傳統具備大面積玻璃薄化、蝕刻、光學鍍膜與巨量轉移經驗的觸控大廠與面板廠,獲得了切入半導體先進封裝的絕佳跳板 [9]。 * 洗牌風險: 觸控大廠宸鴻 TPK-KY(3673)今年首度高調參展 TPCA,宣布中壢廠 TGV 試產線建置完成,目標 2027 年底完成客戶驗證、2028 年投入量產 [9];加計群創(3481)、友達(2409)在 FOPLP(面板級扇出型封裝)與玻璃載板的布局 [9],傳統載板廠在 2028 年後的次世代封裝標準上,將不再享有封閉的寡占環境,且必須同時承受高額設備折舊與超過 8 成設備交期延宕的資本支出壓力 [2]。
2. M10/M11 次世代 CCL:新樹脂路線分歧與日商強勢反撲
* 競爭動態: 在現行 M8/M9 世代的 AI 伺服器市場中,台光電(2383)憑藉深厚的配方專利與產能規模佔據絕對領先地位(单季 EPS 曾創下 42.46 元之歷史新高紀錄)[3]。但當世代推進至對應 1.6T 網通與下一代 GPU 架構的 M10/M11 等級時,材料體系轉向 PTFE 混壓與碳氫化合物樹脂,過往建立在傳統環氧樹脂/PPE 體系的配方壁壘面臨重估 [3, 10]。 * 洗牌風險: 本次展會中,日本材料巨頭 Resonac(力森諾科) 與 三菱瓦斯化學(MGC) 大舉展示超低介電損耗材料與先進封裝樹脂方案 [10];同時,台燿(6274)與聯茂(6213)亦積極在 PTFE 與高頻材料驗證上尋求彎道超車 [10]。高階 CCL 總體需求雖緊俏,但單一霸主的市佔率結構將面臨同業與日商的激烈分食。
3. AI 伺服器高多層厚板 (HDI):一線大廠的東南亞產能軍備競賽
* 競爭動態: 隨著 AI ASIC 與 GPU 伺服器主板設計轉向「高階 HDI 結合 40 層以上高多層板(HLC)」,全球一線 PCB 廠全面啟動泰國與東南亞擴廠計畫 [1, 4]。 * 洗牌風險: 全球 PCB 龍頭臻鼎-KY(4958)於展會中全面展示 AI 伺服器主板、CPO 光模組用板與 IC 載板產品線,並預告 2027 年光模組業務將倍數成長 [4]。這意味著原本由金像電(2368)、華通(2313)、欣興主導的 AI 伺服器高階板市場,迎來規模最龐大的重量級對手 [4]。隨著 2026 年底至 2027 年東南亞新廠產能密集開出,若非最頂規(M9 以上或特殊混壓)的標準型伺服器板,明後年的報價與毛利空間將面臨產能開出後的競爭考驗 [4]。
---
四、 產業鏈競爭格局與財務驗證邊界總表
為協助讀者追蹤後續實質營運表現,以下整理各次產業之競爭態勢、核心觀察指標與潛在風險邊界:
| 產業環節 | 核心技術演進 | 結構性受惠代表 | 競爭加劇 / 跨界挑戰 | 後續財報與營運驗證指標 (觀察邊界) |
|---|---|---|---|---|
| 上游玻纖布與銅箔 | Low-Dk 2代、石英布 (Q-Glass)、HVLP 4/5 銅箔 [5, 7] | 富喬 (1815)、建榮 (5340)、金居 (8358) [7] | 缺乏高階認證之標準品廠商面臨產能過剩 | 高階產品營收佔比、單季毛利率是否維持 40%–50% 以上高檔、日商擴產進度 [7] |
| 精密鑽針與鑽孔機 | 應對石英布高硬度與 PTFE 殘膠之鍍膜微鑽與雷射設備 [5, 6] | 尖點 (8021)、大量 (3167)、東台 (4526) [5, 6] | 無特殊鍍膜與微孔加工能力之中小廠被淘汰 | 鑽針月產能擴充稼動率、設備廠「合約負債(預收款)」與高階機台出貨佔比 [5, 6] |
| 先進封裝與抗翹曲設備 | TGV 玻璃通孔雷射開槽、電漿除膠、4mm 翹曲動態補償 [8] | 東捷 (8064)、大銀微 (4576)、牧德 (3563) [8] | 設備驗證週期長,面臨國際半導體設備大廠競爭 | 試產線機台驗收認列時程、半導體/先進封裝設備佔整體營收比重變化 [8] |
| IC 載板與玻璃基板 | 載板面積放大,有機 ABF 轉向玻璃核心基板 (GCS) [2, 9] | 具備長約綁定與規模優勢之龍頭廠(欣興 3037)[2] | 宸鴻 (3673)、群創 (3481) 等面板/光電廠跨界搶食 TGV [9] | 資本支出折舊對毛利率之壓抑程度、2027 關鍵材料缺口(20%)對稼動率之實際影響 [2] |
| 高階銅箔基板 (CCL) | 邁向 M10/M11 世代,導入 PTFE 與碳氫樹脂體系 [3, 10] | 現有高階市佔領先群:台光電 (2383)、台燿 (6274) [3, 10] | Resonac、MGC 等日商反撲;同業於新樹脂路線重新洗牌 [10] | 次世代 AI 伺服器平台(如 Rubin 架構與 1.6T 交換器)最終材料認證名單與市佔分配 [3, 10] |
---
五、 市場定價與資金結構觀察:展會題材與基本面的時間差
從資本市場定價角度觀察,產業長線趨勢與短期股價表現往往存在顯著的「預期時間差」。
在 10 月 20 日 TPCA Show 開展首日,儘管各廠釋出兆元產值與 2027 年缺料等長線正向展望,但盤面上多檔先前已反映展覽題材的設備與載板概念股(如大銀微系統、東台、景碩、臻鼎-KY 等)卻出現「開高走低、盤中翻黑」的劇烈震盪 [11]。這反映出兩個核心市場結構: 1. 營收兌現的時間錯配: 玻璃基板(TGV)與次世代設備雖為展會最大技術亮點,但實際大規模量產時程落在 2027 年底至 2028 年 [2, 9]。短期股價若過度透支遠期資本支出想像,極易在展會揭幕時觸發「利多出盡(Sell the news)」的獲利了結賣壓 [11]。 2. 實質獲利與題材概念的分化: 相較於回收期漫長的次世代研發題材,目前已實質進入缺料漲價週期、且在當期財務報表中展現毛利率結構性跳升的上游高階材料(Low-Dk 玻纖布/高階 CCL) [3, 7],以及伴隨新材料試產即立刻產生剛性消耗的鑽針耗材 [5],其基本面數據與市場定價的匹配度相對更高。
資料來源與備註
- 1. 台灣電路板協會 (TPCA) & 工研院產科國際所 (ISTI),《2026 台灣 PCB 產業產值預估報告暨 TPCA Show 2026 展會新聞稿》,預估 2026 年台灣海內外 PCB 總產值達新台幣 1 兆 1,365 億元,整體產業鏈規模達 1.77 兆元,並首度設立先進封裝主題專區,2026 年 10 月 20 日。
- 2. 欣興電子 (3037),董事長簡山傑於 TPCA Show 2026 開幕與展期受訪談話,釋出「2030 年載板尺寸將放大至目前 14 倍、逾 8 成設備交期延長、2027 年部分關鍵材料供給缺口達 20%,以及 AI 客戶轉向 3 年以上長約生態系綁定」等營運展望,2026 年 10 月 20 日。
- 3. 台光電子材料 (2383),董事長董定宇於 TPCA Show 2026 展期談話(預估高階 CCL 供需緊俏格局將持續至 2030 年),以及台灣證券交易所公開資訊觀測站之台光電 2026 年第二季財務報告(單季 EPS 42.46 元),2026 年 8 月 / 10 月。
- 4. 臻鼎-KY (4958),TPCA Show 2026 展會公開發表與管理層談話,全面展示 AI 伺服器主板、IC 載板與高階光模組用板(採用高階 mSAP 製程),並預估 2027 年光模組業務將出現倍數成長,2026 年 10 月 20 日。
- 5. 尖點科技 (8021),TPCA Show 2026 展場技術發表與法人說明資料,展示針對 ABF 載板、石英布(Q-Glass)與 PTFE(聚四氟乙烯)高頻材料之微型深孔鑽針設計、特殊塗層技術與月產能擴充時程,2026 年 10 月 20 日。
- 6. 東台精機 (4526) & 大量科技 (3167),TPCA Show 2026 參展公開資訊與媒體訪談,東台指出受惠於 AI 伺服器板與東南亞擴廠帶動高精度鑽孔機需求,訂單能見度已達 2027 年底,2026 年 10 月 20 日。
- 7. 富喬工業 (1815)、建榮工業 (5340) & 金居開發 (8358),公開資訊觀測站之 2026 年 9 月自結損益公告与近期法人說明會資料(其中富喬公告 9 月自結毛利率達 51.9%,反映 Low-Dk 高階玻纖布供需緊俏與產品組合優化),2026 年 10 月。
- 8. 東捷科技 (8064)、大銀微系統 (4576) & 牧德科技 (3563),TPCA Show 2026 先進封裝專區現場技術發表(東捷與富臨聯合展出雷射微加工與電漿製程;大銀微系統展出可動態補償 4mm 翹曲變形之檢測定位平台與突破 $1\ \mu\text{m}$ 之直寫曝光技術),2026 年 10 月 20 日。
- 9. 宸鴻光電 TPK-KY (3673) & 面板級封裝供應鏈,TPCA Show 2026 參展發表會,宣布中壢廠 TGV(玻璃通孔)試產線建置完成,目標 2027 年底完成客戶驗證、2028 年投入量產,跨足半導體玻璃基板領域,2026 年 10 月 20 日。
- 10. Resonac (力森諾科)、三菱瓦斯化學 (MGC)、台燿 (6274) & 聯茂 (6213),TPCA Show 2026 展會公開技術規格與高頻高速材料論壇發表,展示對應 800G/1.6T 傳輸之 M10/M11 世代超低介電損耗材料、PTFE 及碳氫化合物樹脂解決方案,2026 年 10 月 20–21 日。
- 11. 台灣證券交易所 (TWSE) & 證券櫃檯買賣中心 (TPEx),2026 年 10 月 20 日(TPCA Show 開展首日)盤後交易行情資料,反映部分參展設備與載板族群開高走低之資金獲利了結現象。