
產業分析
FA/FAU 與光耦合:大立光加入,會成為上詮的夥伴還是競爭者?
CPO 把光通訊元件搬到運算或交換晶片旁,也把光纖對準、散熱空間與量產良率的難題帶進封裝。本文從 FA/FAU 的功能出發,比較精密定位、透鏡、微反射鏡與可拆卸連接等方法,再分析上詮與奇景的合作基礎,以及大立光、玉晶光等鏡頭廠的切入方向。現階段,玉晶光的高精度元件策略較清楚;大立光若擴大整合與量產能力,可能改變既有分工,但合作與競爭的結果仍待驗證。 資料截至:2026 年 10 月 2 日。公司進度以所引公開資料的發布時間為準;合作與競爭情境為本文分析,並非已確認的供應關係。
光纖接上晶片,為什麼會成為一門生意?
談到共同封裝光學(CPO),焦點經常落在矽光子晶片、交換器與雷射。但一套光通訊系統能否運作,還取決於另一件事:光能否有效率地從光纖進入晶片,再從晶片回到光纖。 光纖中的光場,與晶片微小波導中的光場,尺寸和分布並不相同。兩者即使在外觀上對準,光也不一定能順利傳遞。所謂「光耦合」,就是透過適當的結構、光學元件與對位,讓兩端的光場有效銜接,降低能量損失。[1][2] 這件事早在 CPO 受到市場關注前就已存在。鏡頭廠現在加入的,是一個持續提高密度、精度及製造要求的市場。
FA 和 FAU 是什麼?先確認廠商實際交付什麼
FA(Fiber Array,光纖陣列),可以理解為按照指定間距、排列與位置固定的一組光纖。常見製作方式,是把光纖放進精密 V 型溝槽,再經過固定、切割、研磨或拋光,形成可與其他光學元件對接的端面。[1] FAU(Fiber Array Unit,光纖陣列單元),則強調可供組裝使用的光纖陣列單元。不同廠商的命名範圍不完全相同:有些產品是光纖加定位基座,有些進一步整合轉向、透鏡或連接結構。因此,不能把「FAU=FA 加上透鏡」當成所有產品都適用的定義。[1][4] 閱讀供應鏈資訊時,比名稱更重要的是三個問題:這家公司交付單一零件,還是完成組裝的單元?是否負責與光子晶片的耦合?由誰承擔最終測試及可靠度責任? 這也解釋了為什麼同樣被列為「FAU 概念股」,兩家公司仍可能是上下游。
現在要解決的,是對得準、裝得快,還要長期穩定
光耦合的第一個難題是損耗。位置、角度或光場尺寸不匹配,都可能讓部分光進不了預定的波導。當光纖排成陣列,還必須控制各通道之間的誤差;單一通道表現良好,不代表整組都能達到相同品質。[2][3] 第二個難題是製造效率。主動對位會在組裝時量測光功率,一邊移動元件、一邊尋找較佳位置;被動對位則利用溝槽、定位面等幾何結構,使零件落在預定位置。前者提供光學回饋,後者有利於提高組裝效率,但也將要求轉移到零件精度與公差控制。實際流程可以結合兩者。[2] 第三個難題是封裝後的穩定性。固定完成後,溫度變化、材料膨脹或接合狀態改變,都可能使光路偏移。如果方案要求光學單元一起經過回焊,就必須承受相應製程;另一種做法,是利用可拆卸介面調整組裝順序,讓部分光纖組件避開回焊。[4][7] 因此,值得比較的能力包括損耗、通道一致性、對位時間、熱穩定性、維修方式與量產良率。單一「精度達到幾微米」的數字,無法涵蓋整套方案。光纖中心位置誤差、溝槽加工精度與組裝後的對位誤差,也必須分開看;測量對象不同,就不能直接排列技術名次。
光從哪裡進晶片,與用什麼元件連接,是兩個不同問題
常見的晶片介面有兩類。邊緣耦合(EC)讓光從晶片側邊進出,通常需搭配光場尺寸轉換;光柵耦合(GC)利用晶片表面的光柵,讓光由上方以設計好的角度進出。前者可提供寬廣的工作波長範圍,後者方便從晶圓表面進行光學接入與測試,實際取捨仍取決於晶片設計。[2][3] 透鏡、稜鏡、微反射鏡、精密 V 槽與可拆卸連接器,則是在處理光纖到晶片之間的光路和組裝。它們可以與不同晶片介面搭配,不能直接排成「EC、GC、透鏡、FAU」四種互相替代的技術。 以下按主要解題方式比較。各列可以組合使用,也不代表廠商只經營該項技術。
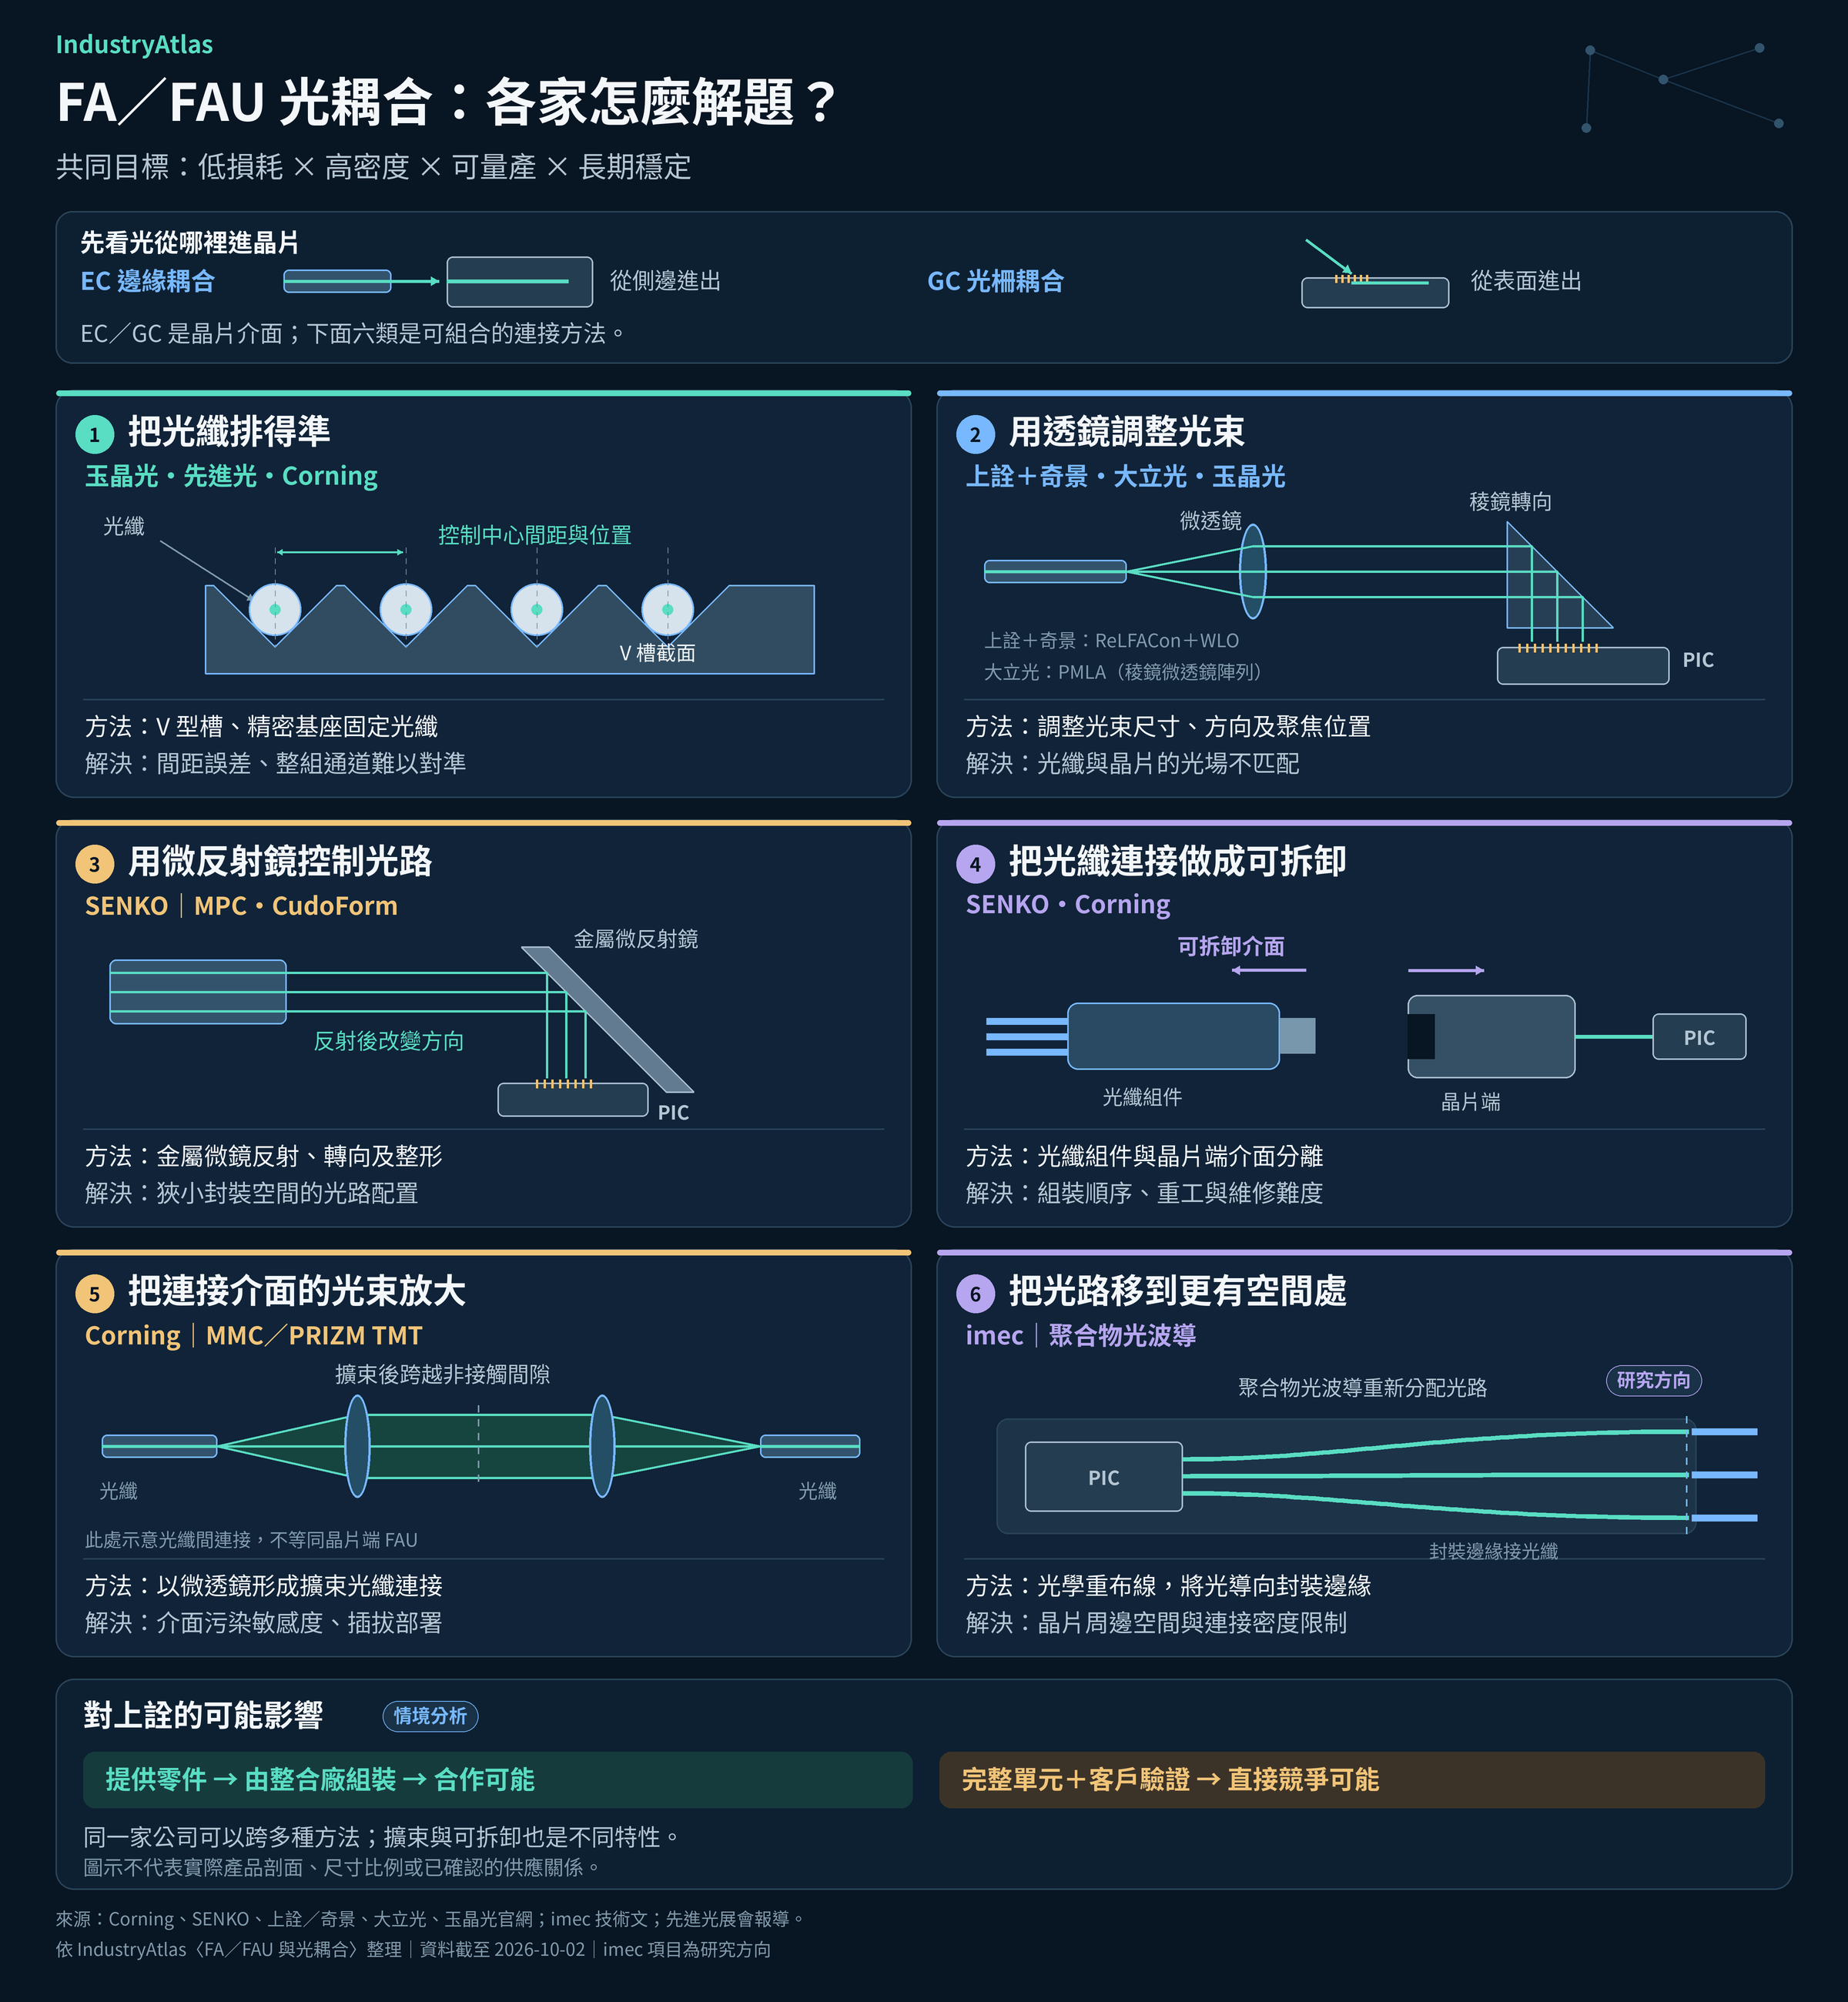
| 解題方式 | 主要在處理什麼問題 | 公開例子 | 評估時仍需注意什麼 |
|---|---|---|---|
| 精密排列與定位 | 控制光纖間距及位置,使多通道可重複組裝 | Corning 的 V 槽式 FAU;imec 的自對位 V 槽與邊緣耦合研究。[1][2] | 零件精度必須轉化成整組的耦合表現,還要控制接合後的偏移 |
| 透鏡與稜鏡整形光束 | 調整光束尺寸、方向及聚焦位置 | 上詮 ReLFACon 結合奇景晶圓級光學(WLO);大立光公開稜鏡微透鏡陣列。[4][5][13] | 多個光學面與組件需要共同設計、對位和測試 |
| 微反射鏡整形光束 | 透過反射結構轉向、聚焦或擴束 | SENKO 的 MPC 使用金屬光學基座及微反射鏡陣列。[6] | 要比較實際損耗、裝配公差與熱穩定性,不能僅憑反射或折射方式判定優劣 |
| 可拆卸與擴束連接 | 改善組裝、重工、維修或連接介面的污染容忍度 | SENKO 可拆卸 MPC;Corning 可拆卸晶片端連接,以及 MMC/PRIZM TMT 擴束連接產品。[7][8] | 可拆卸與擴束是不同特性;晶片端與光纖間連接也不是同一介面 |
| 以波導重新配置光路 | 把光學連接延伸到較有空間的位置,提高封裝內互連密度 | imec 研究以聚合物光波導形成光學重布線層。[9] | 屬於另一種封裝整合方向,研究成果不能直接視為成熟量產替代方案 |
表中最後一欄是本文的比較框架。尤其是擴束:它能改善某些連接介面的容差,但不代表晶片端所有精密對位需求都會消失。Corning 公開的擴束光纖連接產品,也不能直接當成其晶片端 FAU 的同一項設計。[8]
上詮與奇景的基礎,是把光學元件整合成可用的連接方案
上詮在 2023 年已發布 ReLFACon,名稱包含可耐回焊、透鏡式光纖陣列連接器的意義。其公開定位,是將光纖陣列連接到矽光子 CPO 元件,並滿足半導體封裝製程的需求。[4] 2024 年,奇景宣布進一步投資上詮,說明雙方結合上詮的光纖連接技術與奇景的 WLO 能力。這代表光學鏡片與光纖陣列的跨廠整合,在這波鏡頭廠布局之前就已進行。[5] 依奇景 2026 年 8 月公布的資料,雙方支援 1.6T/3.2T 的第一代產品,以及以 6.4T 為設計目標的第二代產品,已在第三季展開工程生產爬坡;正式量產時間仍取決於客戶部署。[10] 這些資訊支持「雙方已有共同開發與工程導入基礎」的判斷。但它們尚不能證明全球市占領先,也不能保證後續所有客戶都會沿用同一套架構。奇景所稱的第一代、第二代,亦是其產品路線的分代,不是全產業統一的 CPO 世代標準。 對上詮而言,本文認為真正需要維持的價值,是把光纖、光學元件、連接結構與客戶要求整合成可穩定交付的產品。新零件供應商加入,既可能強化這項能力,也可能爭取其中一部分工作。
玉晶光的策略較清楚,大立光的整合範圍更值得追蹤
玉晶光:切入規格升級後的高精度需求
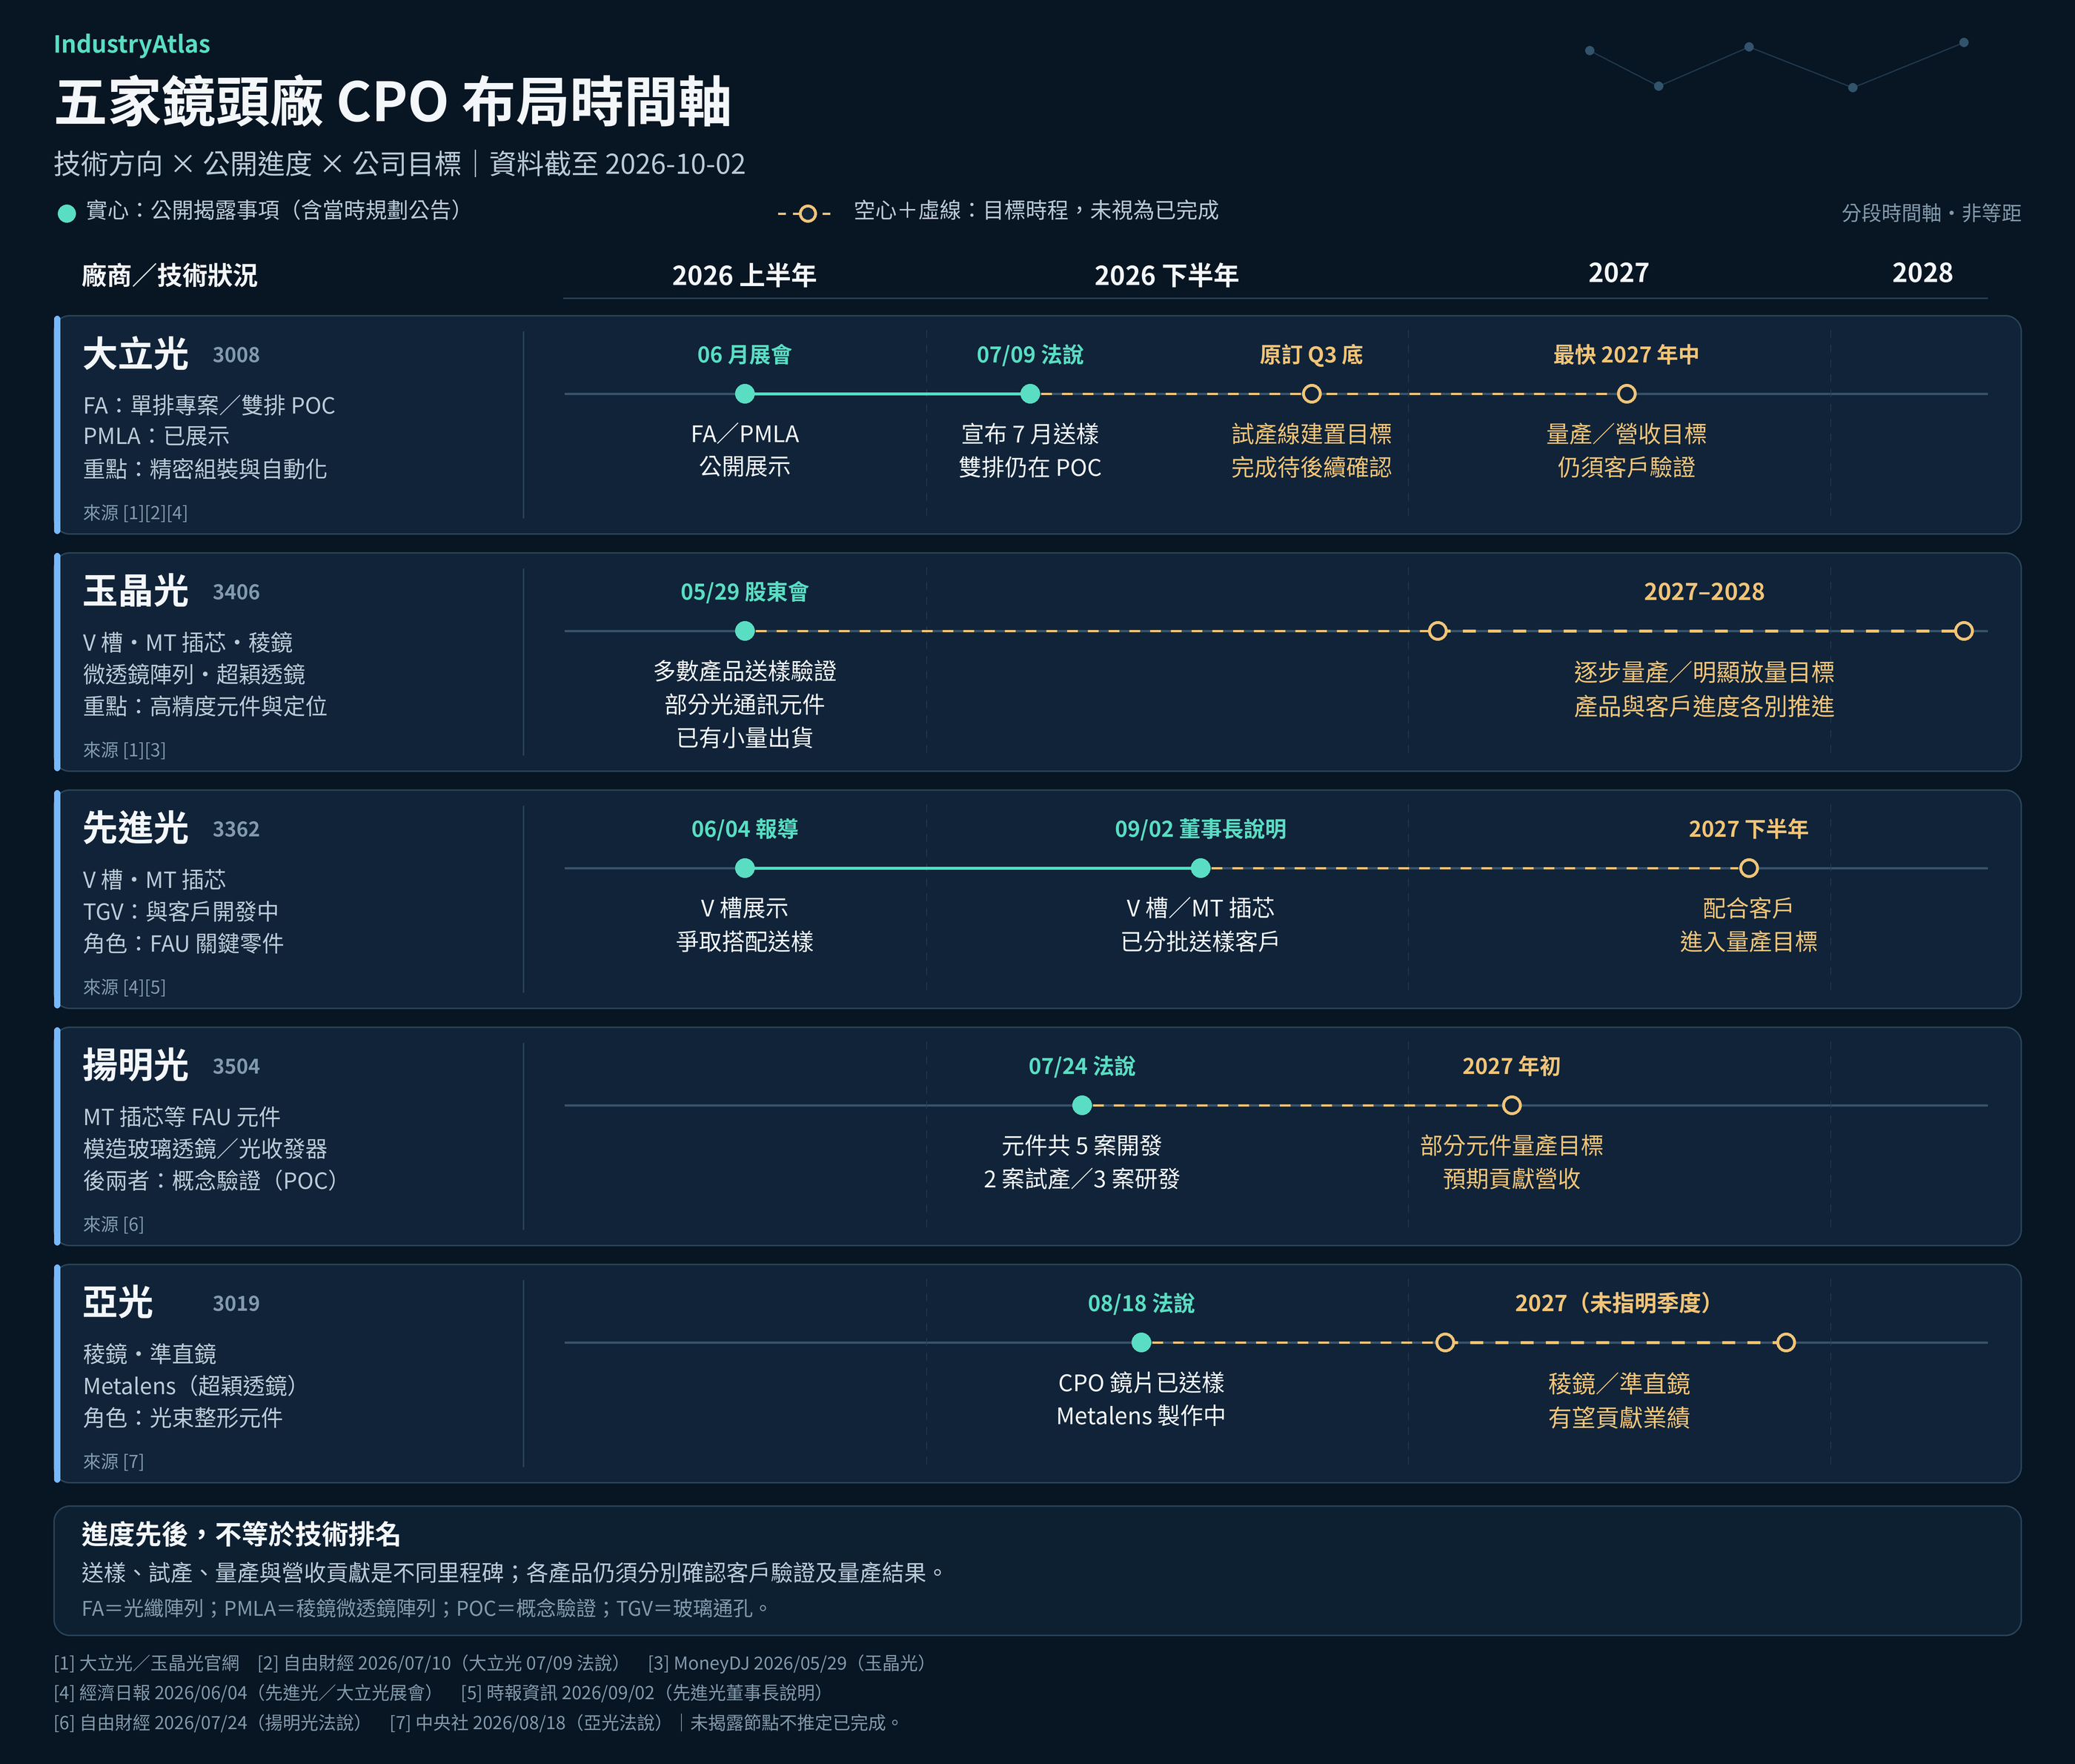
玉晶光官網已列出高精密度稜鏡、微透鏡陣列、超穎透鏡、V 型溝槽與 MT 插芯等光通訊產品方向。[11] 在 2026 年 6 月刊出的主管專訪中,公司將機會連結到傳輸能力往 3.2T、6.4T 升級,以及更嚴格的元件精度要求;並以約 0.5 μm 提升至 ±0.2~0.3 μm 的需求,說明自身製造能力的切入點。[12] 本文所說玉晶光的布局「較確定」,指的是產品方向與切入策略已有較清楚的公開說明。它不等於訂單、營收規模或特定 6.4T 平台認證已經確定;上述精度也不能直接視為完成客戶驗證的量產數據。 從供應鏈角度推論,若玉晶光以高精度元件供應模組整合廠,便有形成上下游合作的空間;若交付範圍擴大到完整耦合單元,與既有整合廠重疊的程度就可能增加。實際關係須由產品範圍與客戶分工判定。
大立光:潛在影響取決於能整合到哪一層
大立光官網公開展示稜鏡微透鏡陣列,以及一維、二維光纖陣列。2026 年 6 月展會報導也提到,公司展示光學元件整合方案,並規劃向 FAU 模組發展。[13][14] 本文認為,大立光可能對格局造成較大變化的原因,在於其布局橫跨光纖陣列與微光學元件。如果未來能把這些部分,連同自動化組裝、檢測及可靠度管理整合成客戶願意採用的方案,就可能改變既有廠商的分工與議價位置。 這是一項有條件的產業推論。目前的產品展示,仍不足以證明其成本、良率或客戶採用程度優於既有供應商。手機鏡頭的製造經驗能否有效轉化成 CPO 的穩定交付能力,必須由後續工程與量產結果回答。 其他鏡頭廠也呈現不同切入層級:先進光以 V 型槽爭取與大立光搭配送樣;揚明光揭露 MT 插芯等元件試產,以及透鏡、光收發器模組開發;亞光則公布 CPO 稜鏡、準直鏡及超穎透鏡相關進度。[14][15][16] 這些動作說明鏡頭廠正在尋找各自可承擔的工作,尚不足以把每家公司都列為完整 FAU 的直接競爭者。
對上詮而言,合作與競爭可能同時發生
判斷大立光、玉晶光會成為夥伴還是威脅,關鍵在於客戶最後向誰購買什麼,以及由誰負責整體性能。以下是可能的情境,並非已確認的商業關係。
| 可能情境 | 分工如何形成 | 對上詮的可能影響 |
|---|---|---|
| 元件供應合作 | 新進廠商提供 V 槽、光纖陣列或特定光學元件,上詮負責後續整合與驗證 | 可增加供應選擇、支援規格升級;是否有利仍取決於成本與整合效果 |
| 同一方案中的局部競爭 | 客戶在部分光學元件、FA 或子模組上增加第二供應商 | 上詮可能保留整合工作,但原有供應鏈的價格與分工會受到影響 |
| 完整耦合單元的直接競爭 | 新進廠商提供可替代的完整方案,並完成同一客戶平台的驗證 | 對上詮的模組訂單、技術主導權與議價能力形成較直接壓力 |
還有一種可能,是不同客戶選擇不同晶片介面與封裝架構,讓多套方案並存。在這種情況下,某家公司可能在一個專案裡合作,在另一個專案裡競爭。 因此,大立光的加入值得高度關注,但目前還無法判定它會取代上詮,或一定成為上詮的新供應商。同樣地,上詮與奇景已確認的合作,也不能被延伸成它們與所有新進鏡頭廠之間的排他關係。[5][10]
可以參考目前已公開的相關同業進度
資料來源與備註
- 以下產品頁用於確認公開產品範圍;公司新聞稿與主管訪談用於確認其宣布的進度,不視為獨立驗證的性能排名。
- 1. Corning,Fiber Array Unit (FAU) Series,規格文件 OEM-039-AEN,2019-09-03 修訂。用於 FAU 結構與耦合方式說明,不作為 2026 年性能基準。原文 PDF
- 2. imec,Silicon photonics technology for next-generation datacenter interconnects,2019。包含光場轉換、自對位 V 槽及主動/被動對位說明。原文
- 3. imec,Developing silicon photonics technologies with a wafer-level test station,2018-04。包含光柵耦合、對位與晶圓級測試。原文
- 4. 上詮,FOCI releases advanced new CPO connector: ReLFACon,2023-01-18。原文
- 5. 奇景光電,投資上詮私募及 CPO 策略合作新聞稿,2024-06。中文原文 PDF
- 6. SENKO,MPC — Metallic PIC Coupler,官方產品頁,查閱日期 2026-10-02。原文
- 7. SENKO,SENKO Unveils Detachable Metallic PIC Connector (MPC) at SEMICON Taiwan 2025,2025-08,公司發布於展會官網的產品說明。原文
- 8. Corning,Corning To Showcase New Cable and Connectivity Innovations To Accelerate and Streamline AI Network Growth at ECOC 2026,2026-09-17。原文
- 9. imec,Interfacing silicon photonics for high-density co-packaged optics,查閱日期 2026-10-02。用於說明光學重布線研究方向。原文
- 10. 奇景光電,Himax Technologies, Inc. Reports Second Quarter 2026 Financial Results; Provides Third Quarter 2026 Guidance,2026-08-06,公司透過 GlobeNewswire 發布。原文
- 11. 玉晶光,〈光通訊與共同封裝光學〉,官方產品頁,查閱日期 2026-10-02。原文
- 12. 經濟日報,劉芳妙,〈玉晶光衝 CPO 打造新引擎〉,2026-06-22,董事長與總經理專訪,IEK 產業情報網收錄。原文
- 13. 大立光,〈產品與服務〉之 CPO 應用項目,官方產品頁,查閱日期 2026-10-02。原文
- 14. 經濟日報,劉芳妙,〈先進光攻 CPO 爭取與大股東大立光產品搭配送樣〉,2026-06-04。原文
- 15. 自由財經,歐宇祥,〈揚明光 CPO 推三大布局 FAU 產品試產中〉,2026-07-24,法說會採訪。原文
- 16. 中央社,趙敏雅,〈亞光:人形機器人鏡頭送樣 CPO 零件有望明年貢獻業績〉,2026-08-18,法說會採訪。原文