產業分析
CPO/NPO 的 200% CAGR 合理嗎?從光模組成長與市場占比拆解
CPO/NPO 超過 200% 的年複合成長率,乍看像過度樂觀的預測。但把 2025 年的小基期、AI 光模組需求與新架構的占比提升一起考慮,這個數字有其產業邏輯。本文以 2030 年 NPO/CPO 占合計市場 60% 為假設,反推所需的市場成長速度,並整理 2026~2027 年量產與 2028 年 AI 需求的觀察重點。
近來,多份光通訊研究與公司公開資料,都出現 CPO/NPO 年複合成長率超過 200% 的數字。年複合成長率,英文為 Compound Annual Growth Rate,簡稱 CAGR,表示一段期間內的平均複合成長速度。
200% CAGR 代表每年平均變成前一年的三倍。對成熟產業而言,這通常是非常激進的假設;但對剛開始商業化的新市場,判斷重點還包括起點有多小,以及未來能進入多大的應用市場。
IndustryAtlas 的看法是:目前資料足以解釋為什麼 NPO/CPO 可能出現超過 200% 的 CAGR。真正需要驗證的,是新架構能否按時量產、擴大採用,以及 AI 光互連需求能否延續到 2028 年之後。
從幾篇超過 200% 的預估開始
先把容易混在一起的幾份數字分開。
| 公開資料 | 預估內容 | 市場範圍與來源 |
|---|---|---|
| 招銀國際 CMBI,2026 年 6 月 12 日 | 2025~2030 年 CPO 營收 CAGR 約 219% | 報告引用 Frost & Sullivan(F&S),以 CPO 市場呈現。[1] |
| TrendForce,2026 年 6 月 15 日 | NPO/CPO 由 2025 年約 1 億美元,增至 2030 年超過 390 億美元 | 依起終點試算,CAGR 約 230%;這個百分比是本文計算值。[2] |
| 炬光科技,2026 年 8 月 8 日公開文件 | NPO/CPO 光引擎由 2025 年 6.2 億人民幣,增至 2030 年 2,041.9 億人民幣,CAGR 218.69% | 公司文件引用 F&S 的光引擎市場資料。[3] |
這裡有兩件事要留意。第一,招銀國際與炬光科技都引用 F&S,不能因為有兩份文件,就當成兩家研究機構各自得出相同答案。第二,光引擎與整體 NPO/CPO 市場的統計範圍未必相同,也不能直接把不同幣別、不同範圍的規模互換。
因此,較精確的說法是「公開資料出現約 219%~230% 的高成長預估」,而不是整個光通訊產業都將以這個速度成長。
從架構理解,NPO(近封裝光學)把光引擎移到交換或運算晶片附近;CPO(共同封裝光學)則進一步將光學與主要晶片整合在共同封裝中。兩者都縮短高速電訊號在轉為光訊號之前需要行經的距離,但整合與維護方式不同。[1]
先拆解光收發模組為什麼成長
光收發模組負責在電訊號與光訊號之間轉換。AI 伺服器群集愈大,需要交換的資料愈多,光互連也就成為系統效能的重要一環。
TrendForce 在 2026 年 4 月估計,AI 專用光收發模組市場由 2025 年 165 億美元,增加至 2026 年預估 260 億美元,年增約 57.6%。這能支持市場維持高速成長的判斷;2026 年數字仍屬全年預估,單靠這兩年也不能斷言成長率持續加速。[4]
這波需求可以從三個層次理解:
1. 設備與連線增加。 更大的 AI 群集,需要更多設備之間的互連。 2. 每條連線的帶寬提升。 800G、1.6T 等產品升級,改變出貨組合,也改變每套系統的光通訊支出。 3. 光互連進入新的應用。 原本以銅線為主的部分 scale-up 連線,若開始採用光學方案,會增加光通訊原本沒有服務到的需求。
前兩項解釋了既有光模組市場的擴張,第三項則是 NPO/CPO 長期預估的重要來源。Coherent 在 2026 年 3 月的投資人簡報,也將 scale-up 中光取代銅的機會,列為光通訊可服務市場擴大的來源。[5]
不過,市場營收成長不能直接等同於模組顆數成長。產品升級、售價變化與每套系統用量,都會改變營收。未來追蹤時,需要同時看出貨量與產品組合。
2025 年的 NPO/CPO 基期到底有多小
以下模型採用 TrendForce 的 2025 年約 1 億美元作為 NPO/CPO 起點。[2]
作為量級對照,前述 AI 光收發模組市場是 165 億美元,兩者規模相差約 165 倍。這不是完全同口徑的市占計算,但足以看出:NPO/CPO 的高成長率,是從商業化初期的小基數開始計算。
以 1 億美元為起點,五年後會得到以下結果:
| 2025~2030 年 CAGR | 2030 年 NPO/CPO 規模 | 計算方式 |
|---|---|---|
| 200% | 243 億美元 | 1 × 3⁵ |
| 約 229.8% | 390 億美元 | 1 × 3.2977⁵ |
所以,「達到 200% CAGR」與「達到 390 億美元」並不是完全相同的門檻。後者還需要更高的成長速度。
另一方面,CAGR 是起點到終點的平均值,並不代表每一年都會成長三倍。真實路徑可能先經歷驗證與小量出貨,再隨主要平台導入而快速擴張。
假設 NPO/CPO 占 60%,光互連市場要成長多少
要判斷 390 億美元是否超出合理量級,可以反過來問:如果 NPO/CPO 到 2030 年占合計市場的 60%,整個市場需要多大?
這裡把「合計市場」定義為可插拔光模組加上 NPO/CPO 的市場營收。60% 是 2030 年的營收占比假設,不是出貨顆數占比,也不是 GPU 採用率。
> 2030 年合計市場=390 ÷ 60%=650 億美元。 > 其中 NPO/CPO 為 390 億美元,其餘部分為 260 億美元。
這個拆法,與 TrendForce 同篇預估中「NPO/CPO 超過 390 億美元、可插拔光模組接近 260 億美元」的量級相符。本文取 390 與 260 的近似值建立情境,60% 並非另一項獨立驗證。[2]
接著,以 2025 年 165 億美元、2026 年 260 億美元的 AI 光收發模組估值,作為合計市場的近似規模錨點,反推所需成長速度。
這是跨範圍的量級試算。AI 專用光收發模組與前述合計市場,不是已確認完全一致的統計口徑;計算只能回答「這個目標大致需要多快的市場擴張」,不能當成正式同口徑的市場預測。
| 比較項目 | 起點 | 2030 年情境值 | 所需 CAGR |
|---|---|---|---|
| 合計市場的五年量級試算 | 2025 年 165 億美元 | 650 億美元 | 約 31.5% |
| 合計市場在 2026 年之後的量級試算 | 2026 年 260 億美元 | 650 億美元 | 約 25.7% |
| NPO/CPO | 2025 年 1 億美元 | 390 億美元 | 約 229.8% |
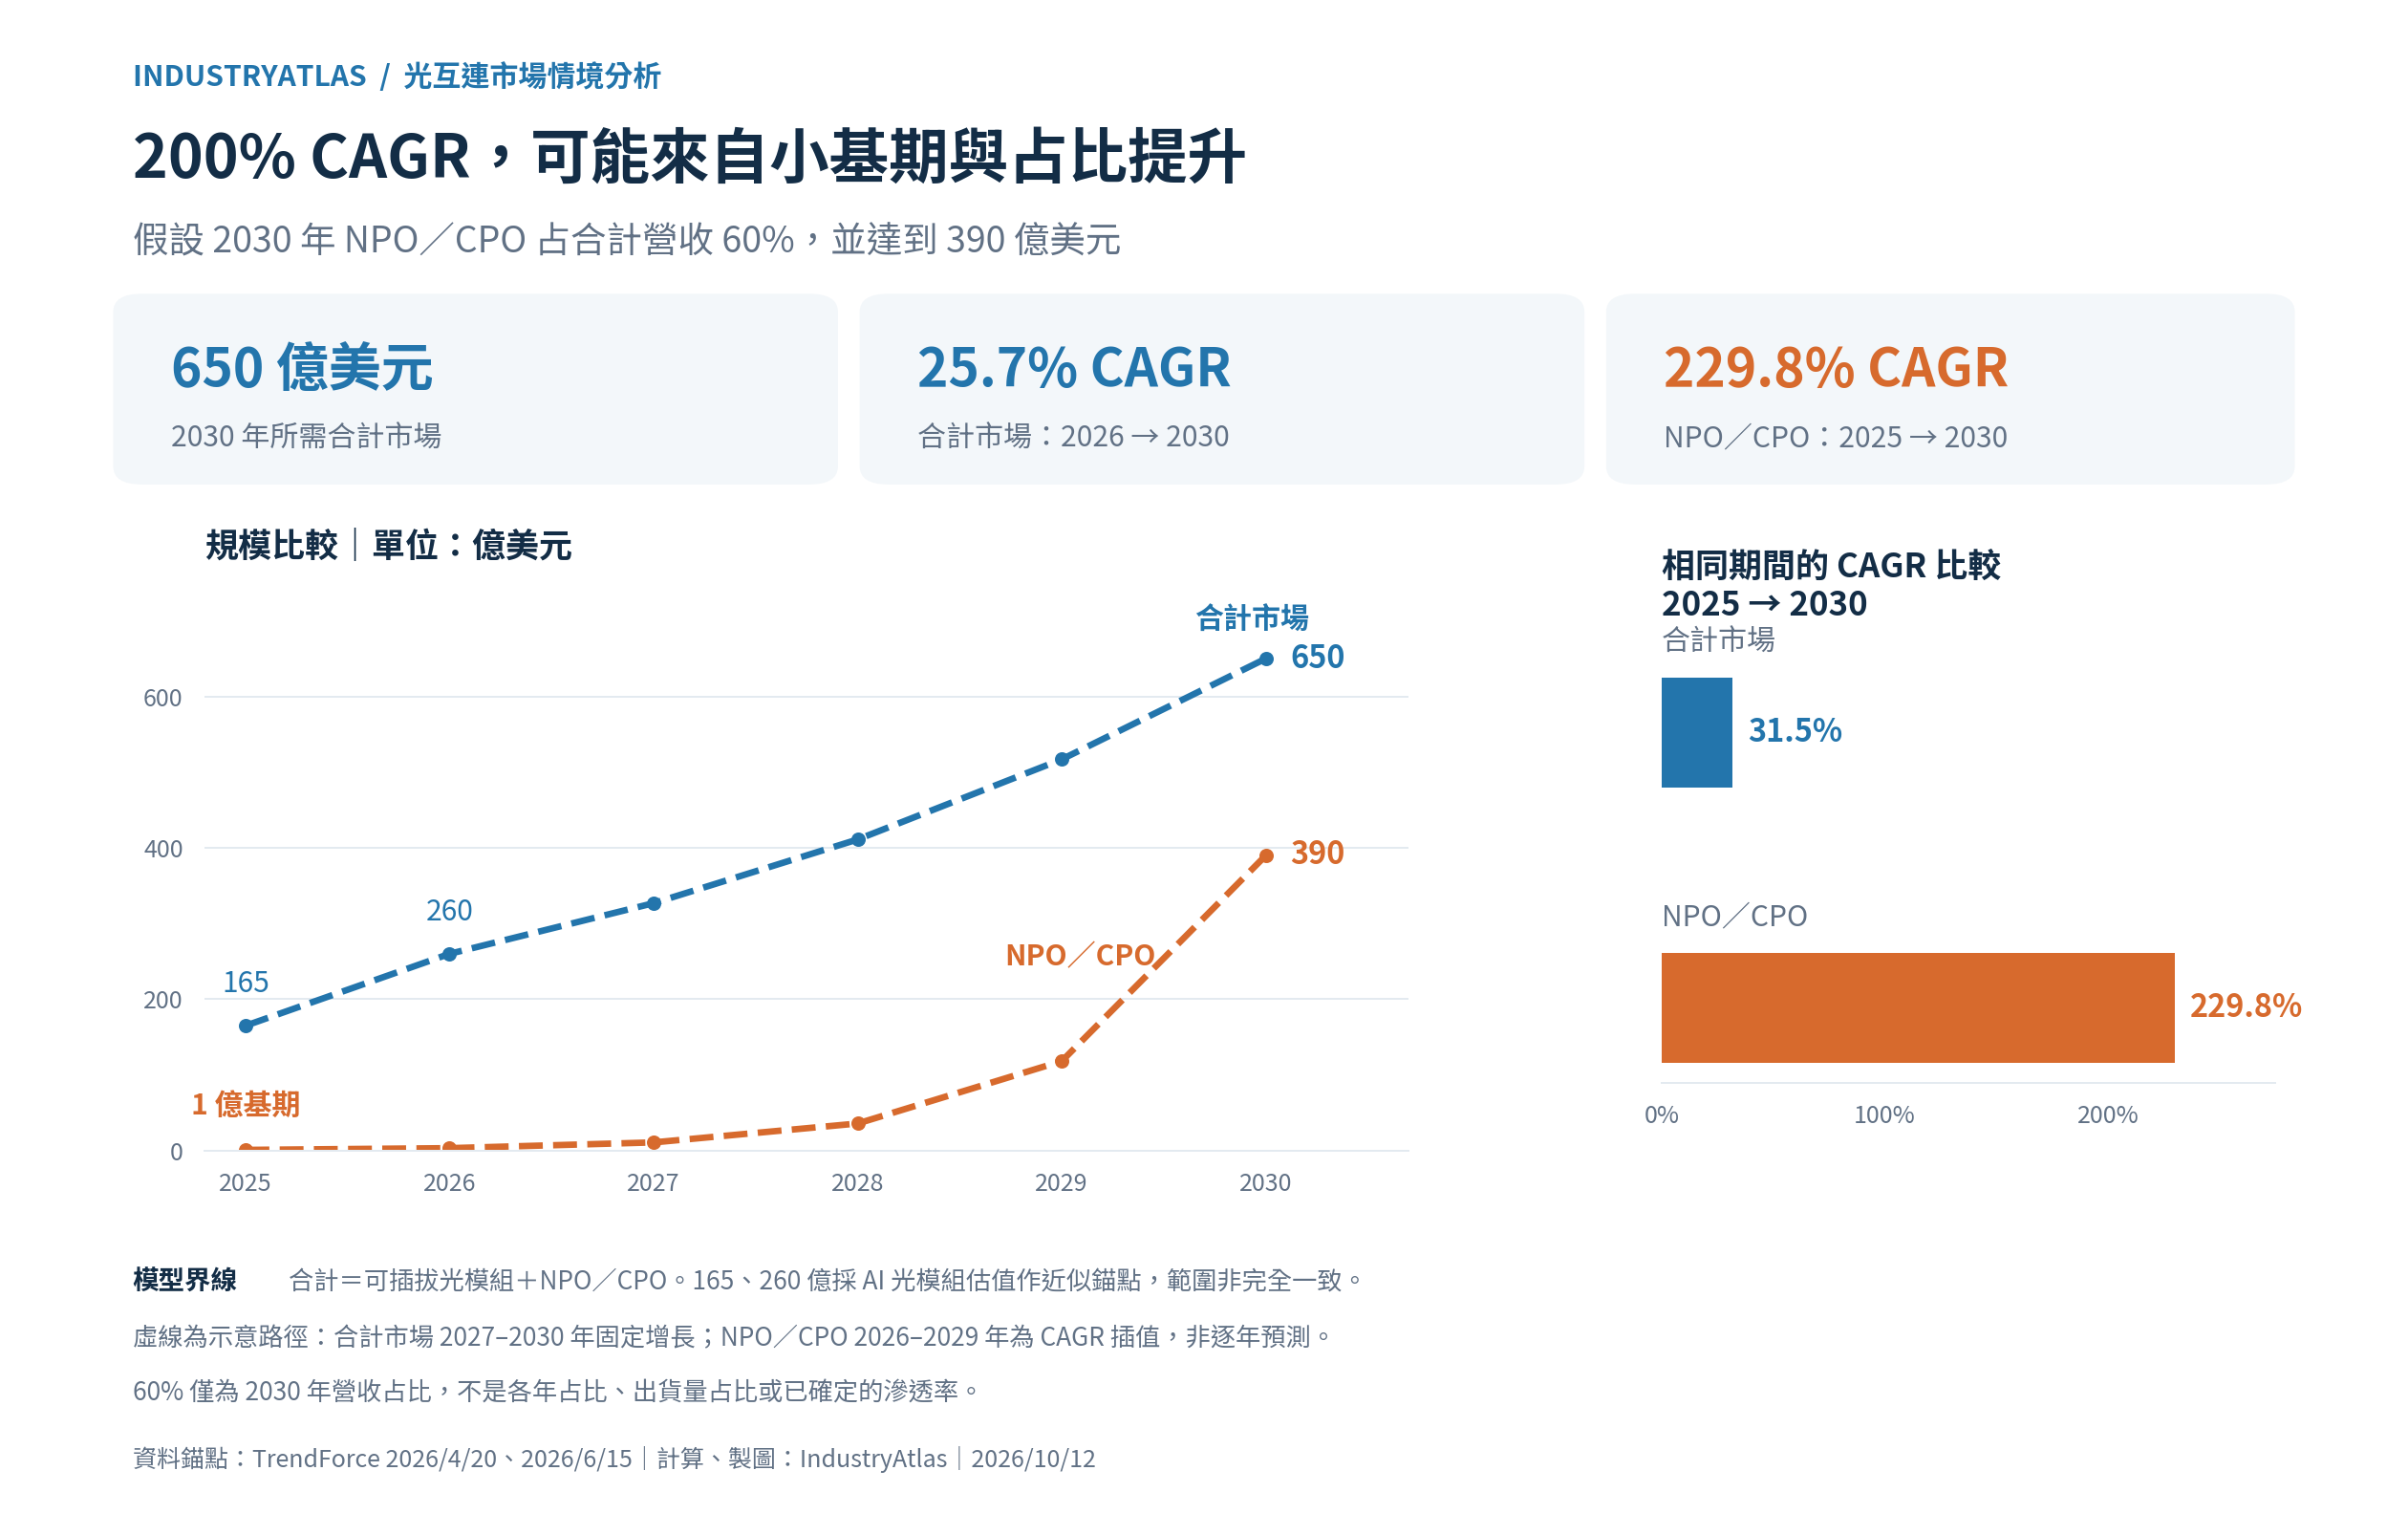
這是整個模型最重要的結果:若 2030 年能取得 60% 的營收占比,合計市場從 2026 年之後維持約 25.7% 的 CAGR,就能在這個近似模型中,支撐 NPO/CPO 約 230% 的五年 CAGR。
這個要求低於 2026 年 AI 光模組預估的 57.6% 年增率,表示模型容許後續市場成長放緩。它不需要整個市場連續五年都維持接近 200% 的成長。
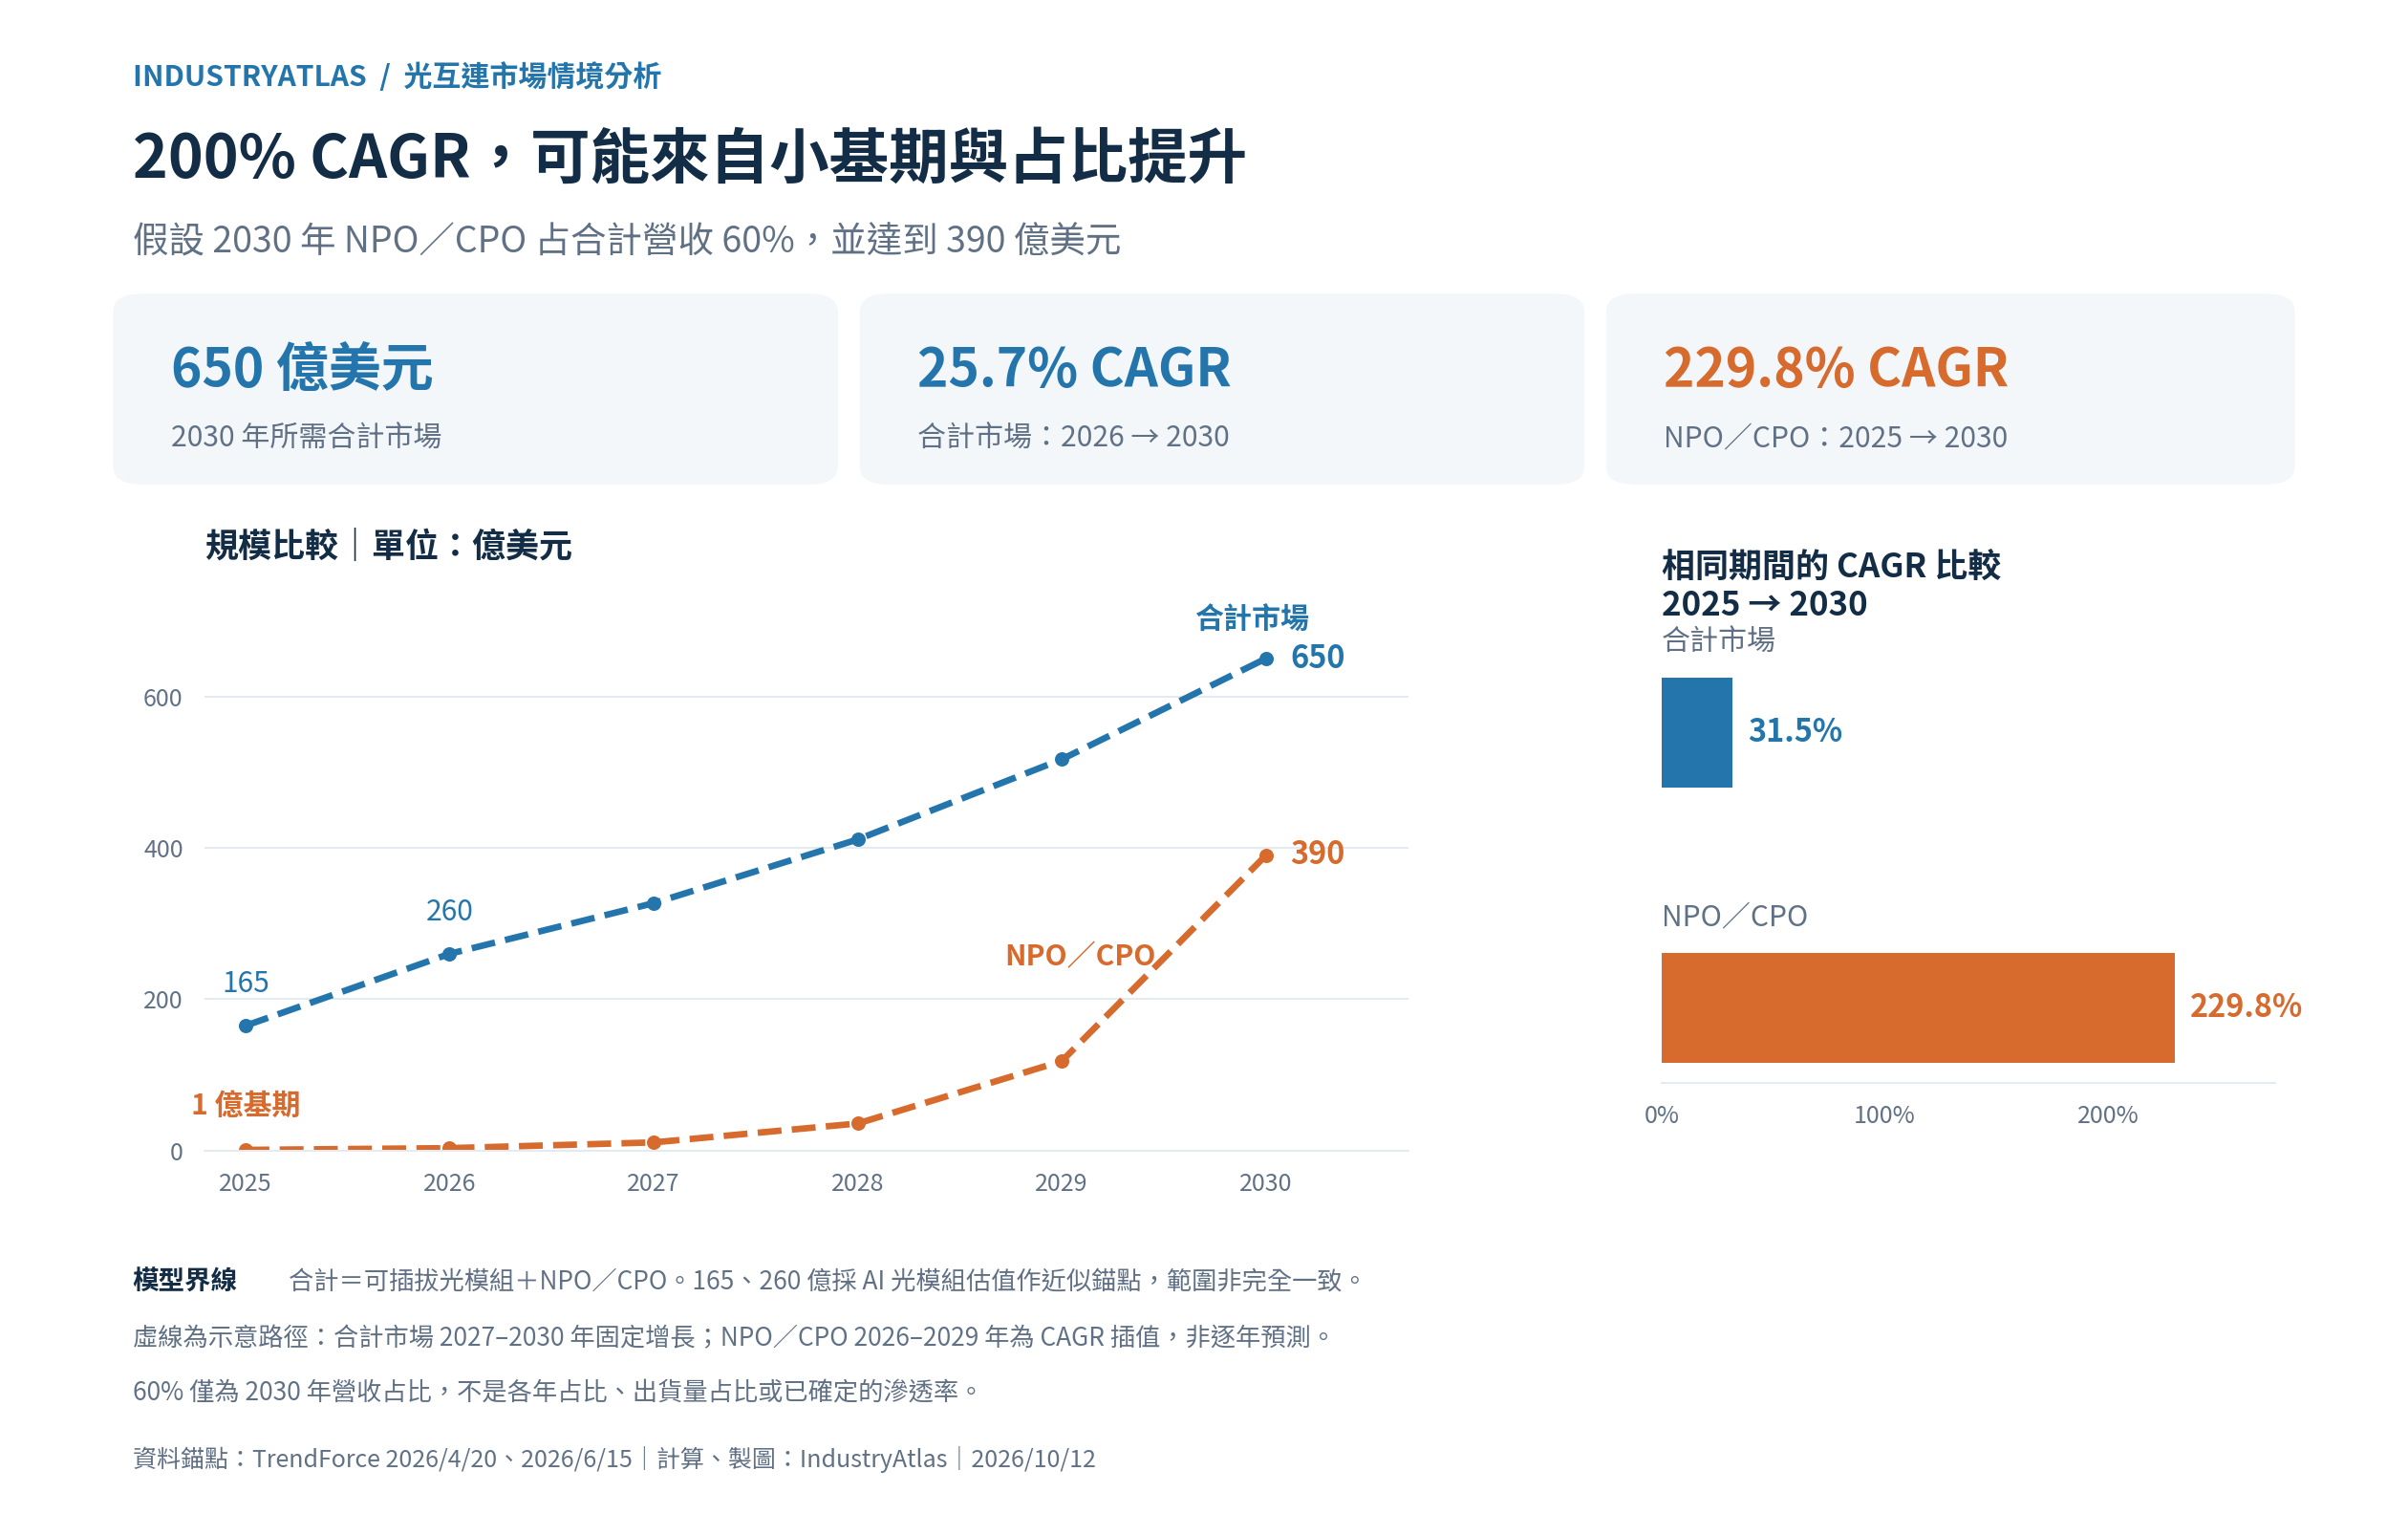
*圖:IndustryAtlas 情境試算。左圖比較市場規模,右圖以相同的 2025~2030 年期間比較 CAGR。合計市場的 2027~2030 年數值,採固定 25.7% 成長率插值;NPO/CPO 的 2026~2029 年數值,採固定 229.8% CAGR 插值。虛線為便於理解的示意路徑,不是研究機構公布的逐年出貨或營收預測。60% 只套用在 2030 年終點。*
還要區分一個容易誤讀的地方:25.7% 指的是模型中的合計市場,不是可插拔光模組單獨需要的 CAGR。 若 NPO/CPO 占比提高,光互連支出的分配也會改變。2026 年的 AI 光模組 260 億美元與 2030 年模型剩餘的 260 億美元,統計範圍不同,不能據此宣稱可插拔市場四年零成長。
即使整體成長放緩,高 CAGR 仍可能出現
把 2026 年 260 億美元作為相同的近似起點,固定 2030 年 NPO/CPO 占比為 60%,可以比較不同成長情境。
| 合計市場 2026~2030 年 CAGR | 2030 年合計市場 | NPO/CPO 占 60% 的規模 | NPO/CPO 2025~2030 年 CAGR |
|---|---|---|---|
| 15% | 約 455 億美元 | 約 273 億美元 | 約 207% |
| 20% | 約 539 億美元 | 約 323 億美元 | 約 218% |
| 約 25.7% | 650 億美元 | 390 億美元 | 約 230% |
| 30% | 約 743 億美元 | 約 446 億美元 | 約 239% |
*以上皆為 IndustryAtlas 情境計算,NPO/CPO 起點固定為 2025 年 1 億美元;不是各機構的新預測。*
這張表說明,即使合計市場的後續成長率降到 15%~20%,只要 60% 的占比假設成立,小基期仍可能讓 NPO/CPO 出現超過 200% 的 CAGR。
但這不代表 60% 很容易達成。若仍要求 NPO/CPO 達到 390 億美元,2030 年占比只有 50%,合計市場就要達到 780 億美元,2026 年之後所需 CAGR 升至約 31.6%;若占比只有 40%,合計市場要達到 975 億美元,所需 CAGR 約為 39.2%。
高 CAGR 的可行性,來自市場擴張與新架構占比提升的共同作用。低基期可以解釋數字為什麼大,採用率才決定能否實現。
60% 占比的背後,還需要 scale-up 應用擴張
Scale-out 主要處理伺服器或運算節點之間的網路連接;scale-up 則讓一組加速器更緊密地協同運作。兩者的光互連需求,對 NPO/CPO 市場的意義不同。
在既有光連線中採用 NPO/CPO,主要是產品架構與供應價值的轉移;若在原本使用銅線的 scale-up 連線導入光學方案,則可能擴大光通訊的可服務市場。[5]
這也說明,不能只看「CPO 取代多少可插拔模組」。更大的成長機會,可能來自原本不使用光模組的連線開始轉向光學。這種新增需求必須避免與被取代的光模組重複計算。
LightCounting 在 2026 年 1 月的研究中,也把 AI 群集光互連需求與雲端業者資本支出交叉比對,並將 scale-up 導入列為後續市場擴張的重要變數;同時,其預測並未假設高成長率永遠不變,而是預期 2027 年之後成長逐漸放緩。[6]
因此,本文的 60% 情境應理解為一個需要積極採用才能達成的假設。它的用途,是檢查高 CAGR 在數學與市場量級上是否說得通,而不是單憑試算就確認市場將按此發展。
第一個觀察點:2026~2027 年量產是否持續擴大
第一個要驗證的是供給端:廠商能不能持續交貨,客戶能不能穩定使用。
TrendForce 2026 年 7 月的追蹤指出,NVIDIA Spectrum-X CPO 已向部分合作夥伴出貨,Broadcom Bailly 也持續有限量出貨,並將光引擎、矽光子與先進封裝列為擴張限制。[7]
後續觀察重點包括:
- 出貨是否延續。 從送樣、小量交付,進一步出現連續數季增加的出貨與營收。 - 良率與產能是否改善。 封裝、耦光、測試能力能否跟上需求,新增產線能否形成可交付的產品。 - 客戶是否重複採購。 小規模部署之後,是否擴大到更多機櫃與資料中心。 - 部署與維護是否可承受。 長時間運作、故障處理與更換流程,能否支撐更大規模的使用。
這些訊號一起出現,才更能支持「量產瓶頸正在被克服」。單一產品出貨,尚不足以代表所有 NPO/CPO 路線都已完成量產驗證。不同方案的時間也可能不同,例如 TrendForce 對部分 VCSEL NPO 方案的推出預期落在 2027~2028 年。[8]
第二個觀察點:2028 年 AI 成長能否轉化為光互連訂單
到了 2028 年,判斷重心要從「能不能做出來」,逐步移向「有沒有足夠的實際需求」。
AI 需求持續增加,是重要條件,但仍需要經過資料中心建設、設備交付與架構採用,才能成為 NPO/CPO 的營收。TrendForce 把 2028~2029 年的加速,連結到 scale-up 架構導入光互連,正是這個轉換過程的關鍵。[2]
| 2028 年觀察項目 | 值得追蹤的訊號 |
|---|---|
| AI 需求是否延續 | 訓練、推論與實際服務用量,能否支持雲端業者繼續擴充運算資源 |
| 投資是否轉為建置 | 資本支出之外,資料中心、供電與伺服器是否實際交付、上線 |
| 光互連支出是否增加 | 高速光產品訂單、帶寬需求與實際營收,是否持續擴大 |
| Scale-up 是否進入量產平台 | 新一代加速器與交換架構,是否從展示、驗證走向批量部署 |
| NPO/CPO 占比是否提高 | 新增需求有多少採用 NPO/CPO,而非持續使用銅線或可插拔方案 |
如果到 2028 年,AI 基礎建設仍持續擴張,量產問題逐步改善,且 scale-up 光互連開始形成實質訂單,那麼超過 200% CAGR 的預估就會得到更有力的支持。
若 AI 需求延續,但主要平台的導入延後,則可能出現「光模組市場繼續成長,NPO/CPO 營收卻低於原先預期」的情況。兩者需要分開追蹤。
IndustryAtlas 目前的判斷是:以 2025 年約 1 億美元的小基期來看,NPO/CPO 接近或超過 200% 的 CAGR,並不是缺乏產業邏輯的數字。在 2030 年營收占比達 60% 的近似模型中,整體市場維持數十個百分點的成長,就可能支撐新架構數倍的成長速度。
2026~2027 年先看量產能否持續放大;2028 年再看 AI 成長、實際建置與 scale-up 採用能否接棒。這些可追蹤的證據,會比 CAGR 本身更早告訴我們,預估正走向實現,還是需要調整。